Снижение ключевой ставки не панацея от стагнации в экономике. Дешевые кредиты сами по себе не помогут перезапустить инвестиционный цикл. В то же время могут разжечь жесткую борьбу за дефицитный кадровый ресурс. Вместо этого правительству нужно снять «туман планирования», установив для бизнеса долгосрочные правила на несколько лет вперед, последовательно снижать дефицит бюджета и выборочно поддерживать эффективные компании.
Почему ЦБ не поможет
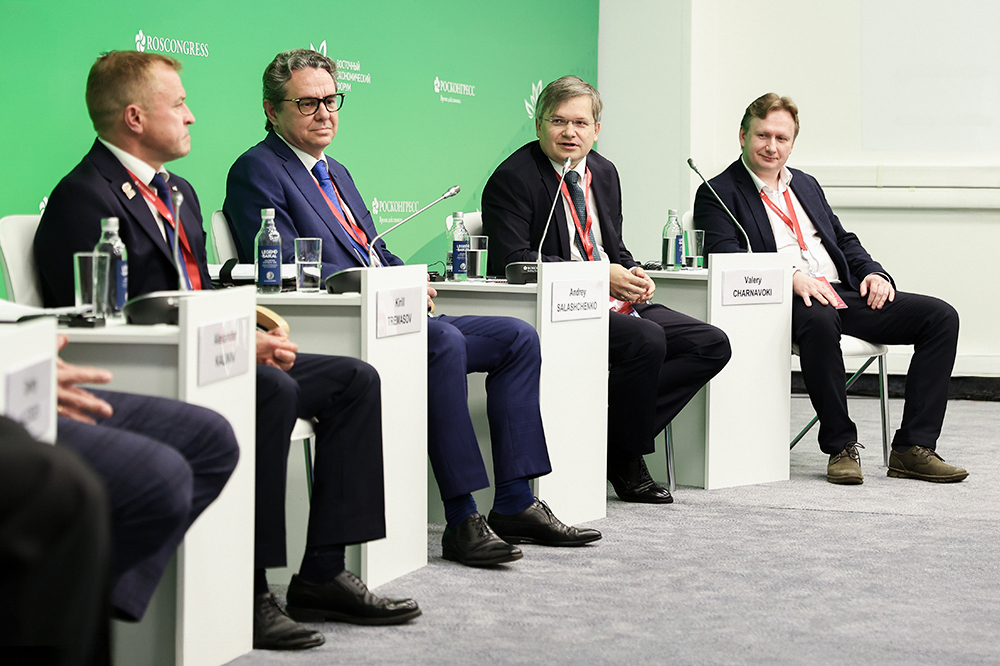
ДДешевые деньги не гарантируют перезапуск инвестиционного цикла в стране, уверен советник председателя Банка России Кирилл Тремасов. Именно это он доказывал 1 сентября участникам сессии «Реализация современной денежно-кредитной политики и адаптация российской экономики к вызовам» на полях ВЭФ-2026 во Владивостоке.
Риторика бизнеса, по словам Кирилла Тремасова, зачастую сводится к тому, что именно господдержка (льготы и субсидии) поможет построить новые фабрики, завалить страну товарами и победить инфляцию. Но на макроуровне, подчеркивал советник главы ЦБ, эта логика не работает.
«Почему? Потому что, получив дешевые деньги, вы получаете возможность отжать дефицитные ресурсы у ваших конкурентов», — пояснял он.
При этом компании, работающие на рыночных условиях и привлекающие кредиты по текущим ставкам, фактически оплачивают и льготное кредитование, и расходы бюджета, соглашался с ним профессор РЭШ Валерий Черноокий.
По его мнению, действия ЦБ по резкому смягчению ДКП также не станут панацеей. «Мы увидим всплеск инвестиций, всплеск роста, но и всплеск инфляции. И будет как в Турции». Напомним, что денежно-кредитная политика в Турции, направленная на разгон экономики, привела к скачку инфляции, которая в 2022 г. составила 72%, а к 2026 г. снизилась лишь до 35% в год.
Что нужно для перезапуска инвестцикла
Рекомендации участников дискуссии по выходу из надвигающейся стагнации свелись к трем составляющим. По их мнению, для этого кабмину необходимо обеспечить:
- возможность «длинного» планирования — минимум на 2-3 года;
- точечную поддержка только эффективных проектов и компаний с гарантированной отдачей для экономики;
- снижение бюджетного дефицита.
Бизнесу важна определенность — понятные правила игры на длительном горизонте, говорил Валерий Черноокий, ссылаясь на данные опросов. За последний год ставка ЦБ снизилась с 18% до 14%, а доходность ОФЗ выросла с 13% до 15–16%. «Стоимость кредита за год выросла при снижении ключевой ставки. Почему так произошло? Потому что возросли риски», — вторил ему Кирилл Тремасов.
Сильнее, чем сокращение кредитования и прибыли из-за высокой ключевой ставки, мешает неопределенность, подтвердил президент DNS Group Дмитрий Алексеев. Он признался, что сам планирует менее чем на год вперед («примерно по май»), потому что дальше «уже туман прогнозирования». Для крупного проекта горизонт планирования должен составлять, по словам бизнесмена, хотя бы 3 года.
Господдержка должна фокусироваться на сильных компаниях, если мы хотим добиться повышения совокупной факторной производительности и потенциала роста российской экономики, подчеркивал Кирилл Тремасов. Эту же мысль ранее транслировала и председатель ЦБ Эльвира Набиуллина, и другие руководители регулятора. «Экономика — это вообще наука о том, как нам наиболее эффективно использовать ограниченные ресурсы», — говорил советник главы Банка России.
На сессии обсуждался пример российского производителя, которому понадобился заем под 3%, чтобы его товар всё равно стоил на 30% дороже китайского. Но такая субсидия сохранит отставание, а не устранит его, отмечал президент объединения малого и среднего бизнеса «Опора России» Александр Калинин.
Валерий Черноокий при этом призывал сокращать дефицит федерального бюджета, который, по данным Минфина, за январь — июль 2026 г. составил 6,46 трлн руб. По словам экономиста, это можно сделать в том числе за счет снижения объема не всегда эффективных субсидий в рамках льготного кредитования.
На вопрос модератора сессии об инвестициях в убыточный ИИ советник главы ЦБ сказал, что игнорировать эту сферу нельзя. «У нас много примеров компаний, которые на стадии развития много лет были убыточными, но потом превратились в лидеров рынка — это естественный процесс для любых стартапов», — пояснял он.
Для перезапуска инвестиционной модели, по оценкам Александра Калинина, доходность бизнеса в целом должна вернуться к уровню 2022–2023 гг. По данным Росстата, совокупная прибыль крупных и средних предприятий в 2023 г. выросла на 24%.