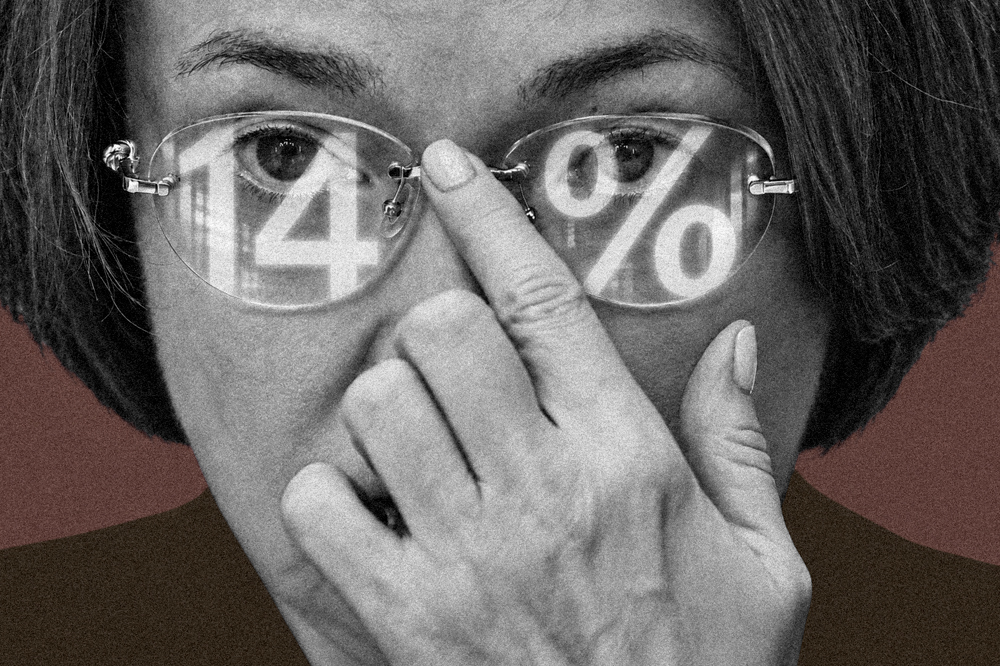
Банк России нашел точку опоры — возможно, до конца года. Решение о ключевой ставке на уровне 14% было принято в третий раз подряд. Регулятор был бы рад снизить ее, учитывая консервативный бюджет. Но продлить паузу заставило «выбытие мощностей»: последствия атак, которые летом ЦБ расценивал как разовые шоки, переросли в долгоиграющие проинфляционные факторы.
Интриги не было
РРедкий случай, когда Банк России предметно (как выразилась сама глава ЦБ Эльвира Набиуллина) рассматривает только один вариант — сохранение ставки. Аналогичное заявление было и на предыдущей пресс-конференции, 11 сентября. Разница в том, что тогда в совете директоров звучали отдельные голоса за снижение «ключа». В этот раз, как оговорилась глава регулятора, были предложения ставку повысить.
Пауза, ожидаемая широким консенсусом (в ней были уверены и опрошенные «Экспертом» экономисты), — признак важной для рынка последовательности. Последний раз цикл изменения ставки прерывался только на одно заседание целых 6 лет назад, обратил внимание главный макроэкономист центра «Третий Рим» Григорий Чепков. Если бы ставка сегодня снова ушла вниз, пусть даже на 0,25 п.п., это было бы «скорее исключением из правил», отметил собеседник.
Битва факторов: бюджет против инфляции
Пространство для снижения ставки зависело от двух параметров, о которых напомнила Эльвира Набиуллина:
- каким будет проект бюджета на 2027–2029 гг.;
- как временное выбытие мощностей повлияет на инфляцию и инфляционные ожидания.
В итоге один фактор перевесил другой, признала глава регулятора. Да, параметры бюджета оказались консервативнее, чем ЦБ прогнозировал в июле. Нет, выбытие мощностей не прошло незамеченным для показателей, определяющих ставку. Инфляция хоть и снизилась в сентябре, но «в устойчивой части остается на повышенном уровне», отметила Эльвира Набиуллина. В инфляционных ожиданиях ЦБ ориентировался на сентябрьские цифры, а это 14,2% после 13,7% в августе. О снижении, зафиксированном в октябре (13,2%), стало известно уже на «неделе тишины», а сбор доступных данных для решения по ставке ЦБ прекращает ровно за 7 дней до заседания.
Что пострадало от атак БПЛА с лета 2026 г.
С июля атаки беспилотников затронули нефтепереработку, логистику и цифровую инфраструктуру России. С июля по сентябрь зафиксировано 49 атак на 36 коммерческих складов, включая объекты Wildberries и Ozon. В октябре под удары попали дата-центры «Яндекса», VK и строящийся ЦОД Сбербанка. Атаки также затронули порт Усть-Луга и автозавод Tenet в Калуге, временно приостановивший производство.
«Для меня непоследовательным выглядит то, что бюджетная политика оказалась консервативнее прогнозов ЦБ — и это дезинфляционно, но в то же время другие факторы, особенно инфляционные ожидания, почему-то не позволяют регулятору снижать ставку», — сказал «Эксперту» экономист, автор телеграм-канала Truevalue Виктор Тунев. Он обратил внимание, что в заявлении Эльвиры Набиуллиной инфляционные ожидания встречались 7 раз против 5 на предыдущей пресс-конференции. По мнению экономиста, показатель слишком непредсказуемый, чтобы быть ориентиром для настройки ДКП: «Странно ожидать снижения инфляционных ожиданий в преддверии повышения тарифов ЖКХ, о чем уже давно известно. И удивительно, что в октябре они упали до 13,2% — минимума с июня, когда начался топливный кризис».
Прогноз оставил вопросы
«Ожидаемая пауза не так интересна — интересны изменения, внесенные в прогноз», — честно резюмировал ответы собеседников «Эксперта» Денис Ломоносов из ЦМАКП. Главные корректировки относительно версии от 24 июля выглядят так.
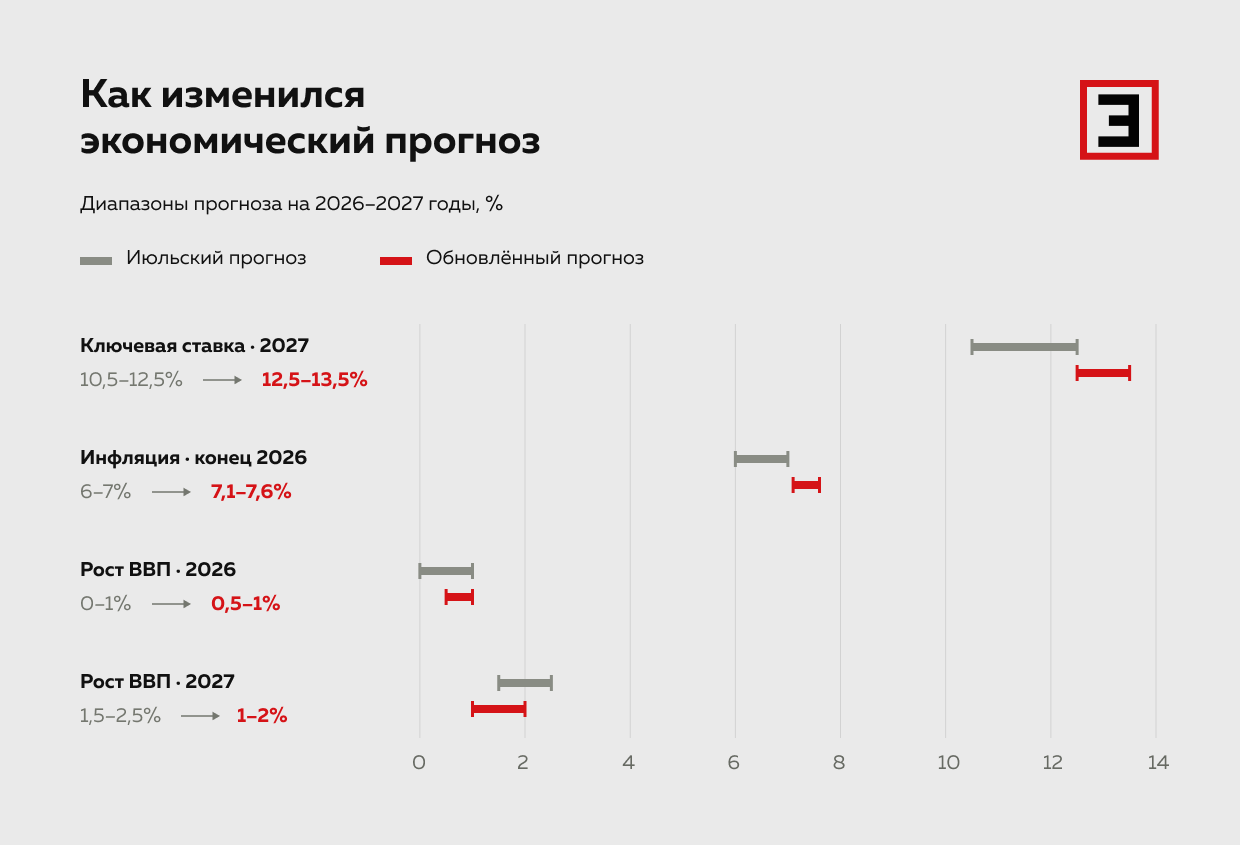
Всё, что могло сильно повлиять на инфляцию до конца года, уже повлияло, заверила на пресс-конференции Эльвира Набиуллина. Экономист Иван Белокуров считает, что если «сюрпризов больше не будет», то до конца года инфляция имеет шанс попасть в обновленный прогнозный диапазон. Для этого рост цен в ноябре и декабре, по его подсчетам, должен составить около 3–6% SAAR (показатель темпа роста цен за месяц с исключением сезонных колебаний и пересчетом полученного темпа на год вперед. — «Эксперт»).
Пересмотр оценок роста экономики в 2027 г. — цена более длительного, чем ожидалось, периода высоких ставок, констатирует Денис Ломоносов из ЦМАКП. Он оценивает реальную ставку (ключевая минус инфляция. — «Эксперт») исходя из обновленных данных: оценка на этот год немного ниже июльской, а на 2027 г. она заметно выше. Как посчитал Григорий Чепков из «Третьего Рима», в 2027 г. уровень реальной ставки сохранится вблизи показателя за 9 месяцев 2026 г. — 8,8%.
С 2025 г. реальная ставка превышает темп роста реальных зарплат, отмечает Денис Ломоносов. По новому прогнозу, разрыв достигнет пика в 2027 г. и сохранится вплоть до 2029 г. «Пока у нас сохраняется такой разрыв, стимулы к трудосберегающим инвестициям ослабевают. Если посмотреть ретроспективно, в 5 из 6 случаев удорожание капитала относительно труда сопровождалось сокращением инвестиций», — предупредил эксперт ЦМАКП. Рост реальной заработной платы по прогнозу Минэка в 2027 г. должен составить 1,8%, в 2028 г. — 2,8%, в 2030 г. — 3%.
Сама Эльвира Набиуллина объяснила повышение траектории средних ставок в прогнозе на 2027 г. лаконично: инфляционные ожидания остаются вблизи максимумов последних лет и могут оставаться там дольше, чем предполагалось в июле. «А значит, для возвращения инфляции к 4% нам потребуется более продолжительный период умеренно жестких кредитных условий», — заявила она на пресс-конференции.
Что меняет сохранение «ключа»
Если коротко, практически ничего. В отличие от ЦБ экономист Виктор Тунев называет денежно-кредитные условия жесткими — и они сохраняются для всех, кроме владельцев депозитов. «Наиболее трудно будет промышленности и рынку жилья, причем в последнем случае цены вряд ли снизятся, но точно пострадает финансовое положение застройщиков и доступность жилья для широких кругов населения», — подытожил собеседник. Для бюджета дольше сохранятся повышенные расходы по долгу с плавающей ставкой и льготным кредитным программам, дополнил Денис Ломоносов из ЦМАКП. По его оценкам, доля флоатеров в общем объеме ОФЗ составляет от 30% до 35%.
Значимого эффекта на «поведение агентов» быть не должно, полагает главный экономист ВТБ Родион Латыпов. В пример он приводит актуальные ожидания денежного рынка по траектории ключевой ставки, которые хронически выше прогнозной траектории ЦБ. «Вмененная в свопы средняя ключевая ставка на следующий год даже до заседания составляла 13,6%, то есть была немного выше верхней границы обновленного [12,5–13,5%] прогноза ЦБ», — отметил он.
Перспективы декабрьского заседания
Следующее заседание по календарю ЦБ запланировано на 18 декабря. Пересмотренный макропрогноз ЦБ лучше согласуется с продолжением паузы, нежели любым другим действием в декабре, считает старший директор группы суверенных и региональных рейтингов АКРА Дмитрий Куликов. «При этом понятно, что даже если на следующем заседании будет рассматриваться снижение ключевой ставки, то речь будет идти о минимальном шаге», — отметил он. Шанс есть, если и дальше будут снижаться инфляционные ожидания, а инфляция и экономическая динамика будут пониженными, уверен Виктор Тунев.
Декабрьское снижение не противоречит прогнозу регулятора, рассчитал Григорий Чепков из «Третьего Рима». Если середина прогнозного диапазона на следующий год — 13%, то сценарий снижения ключевой ставки на 0,25 п.п. на каждом следующем заседании сложится в ставку 12,8% к концу 2027 г. Впрочем, ЦБ укладывается в собственный прогноз и при условии, если вернется к снижению только в феврале. Денис Ломоносов, исходя из обновленного прогноза, предположил, что базовый сценарий для декабря всё же сохранение на уровне 14%.
Сам ЦБ в прогнозе делает следующую сноску: «С 26 октября до конца 2026 г. средняя ключевая ставка составит 14,0% (с учетом округления), что допускает как сохранение, так и изменение ключевой ставки на заседании в декабре 2026 г.».