Бурный рост e-commerce создает не только новые возможности, но и риски для всех участников рынка. В России ставят амбициозные цели по платформизации торговли: ее оборот к 2030 г. должен увеличиться в 2,5 раза. Однако без взвешенного подхода количественный рост может обернуться концентрацией рынка, усилением зависимости продавцов от площадок и снижением качества сервиса для покупателей.
Как меняется онлайн-торговля
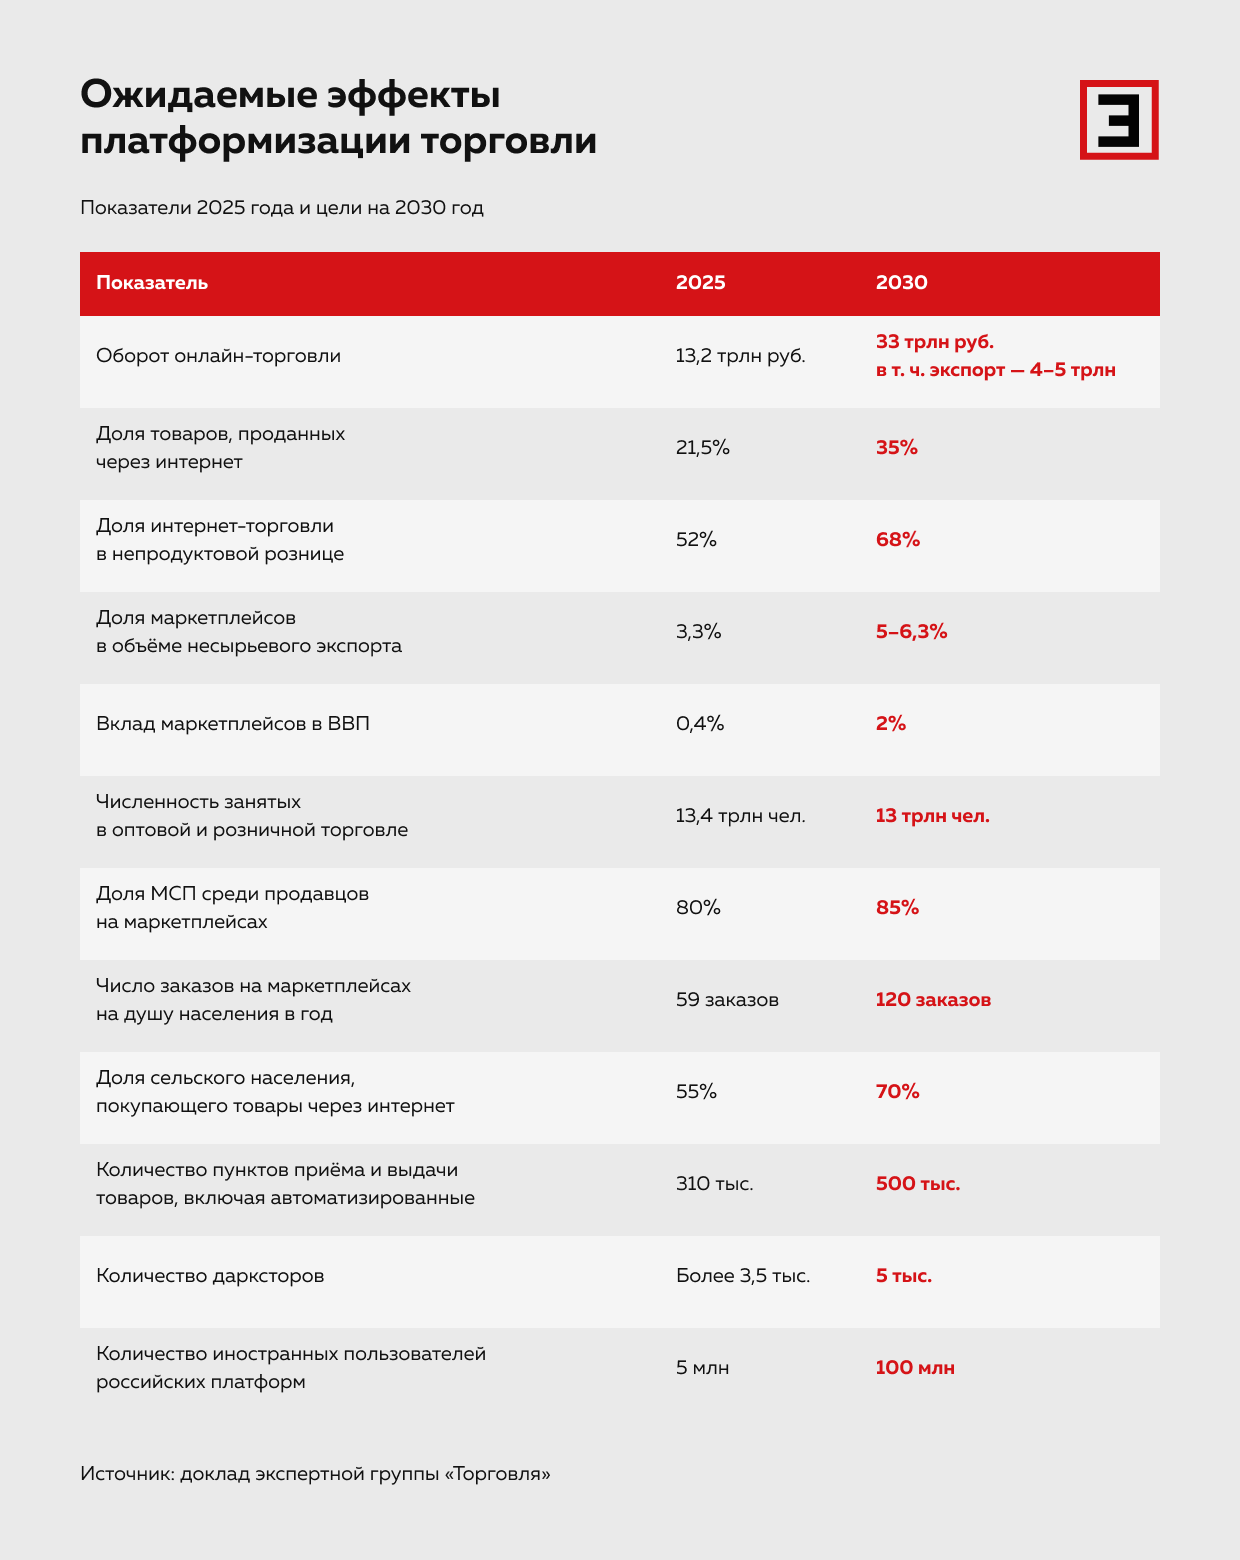
Торговля — один из лидеров по платформизации в России. За последние 8 лет объем электронной коммерции взлетел с 1,7 трлн до 13,2 трлн руб., то есть почти в 8 раз. И рост продолжается: только за 8 месяцев 2026 г. оборот интернет-торговли увеличился еще на 18%, а к концу года каждая четвертая покупка в стране будет совершаться онлайн.
Однако эпоха, когда рынок рос исключительно за счет притока новой аудитории, закончилась. Теперь онлайн-заказы и доставка стали привычными для большинства россиян. Следующий этап развития — углубление работы с существующей клиентской и партнерской базой, расширение сервисов, повышение операционной эффективности и международная экспансия.
Эти приоритеты обозначены в докладе экспертной группы «Торговля», подготовившей предложения к национальной стратегии развития цифровых платформ. «Эксперт» ознакомился с документом.
Как будут развивать платформенную экономику
Целевую модель платформизации торговли разработала профильная экспертная группа (ЭГ), которую возглавляют руководитель РВБ (объединенной компании Wildberries и Russ) Татьяна Ким и президент Х5 Екатерина Лобачева. Всего в рамках Межведомственной рабочей группы по развитию экосистем цифровой экономики и цифровых платформ под председательством замруководителя администрации президента РФ Максима Орешкина создано 13 отраслевых и 3 сквозные ЭГ по разным направлениям. Результаты работы экспертных групп лягут в основу национальной стратегии развития цифровых платформ до 2036 г.
За счет чего будет расти e-comm
Дальнейшее развитие платформенной торговли должно достичь 2 ключевых целей:
- Технологический суверенитет и масштабирование. Они предполагают развитие отечественных IT-решений, унификацию взаимодействия платформ с государственными системами, внедрение роботизации, беспилотных технологий и искусственного интеллекта, интеграцию внешних ИИ-агентов, повышение устойчивости к внешним шокам и международное масштабирование.
- Рост производительности. Он должен быть обеспечен снижением транзакционных и операционных издержек, более полной загрузкой торговой, логистической и цифровой инфраструктуры, расширением возможностей для малого и среднего бизнеса и региональных производителей, развитием B2B- и B2G-сегментов, а также территориальной экспансией в регионах и за рубежом.
Ожидается, что рост оборота цифровых платформ увеличит их вклад в экономику России, в том числе в несырьевой экспорт. Второй эффект от реализации описанной модели будет социальный: повысится доступность товаров и услуг, особенно в удаленных и сельских территориях, вырастут занятость и дополнительные доходы населения, а также возможности для развития малого и среднего предпринимательства (МСП).
Тест на связь с реальностью: выполнимы ли планы
Целевые показатели выглядят впечатляюще, но их достижение упирается в ряд системных преград.
- Инфраструктурный потолок
Увеличить число ПВЗ до 500 тыс. технически возможно, но вопрос не в количестве вывесок, а в экономике точки. «Уже сейчас растут аренда, зарплаты и налоговая нагрузка, снижаются агентские выплаты, а число объявлений о продаже ПВЗ увеличивается, — отмечает руководитель агентства WOW-Стратегия Сергей Петренко. — Если не изменить модель, мы получим не устойчивую сеть, а постоянную ротацию предпринимателей, где новые владельцы будут заменять разорившихся».
Сдерживают развитие онлайн-каналов и высокие расходы на доставку, а также нехватка курьеров и сборщиков.
- Трудности глобальной экспансии
Рост зарубежной аудитории с 5 до 100 млн человек — самая амбициозная цель. Но для этого мало просто выйти в новые страны. Потребуется создание полноценной трансграничной инфраструктуры: локальные платежи, склады, возвраты, клиентская поддержка, таможенные коридоры, защита инвестиций и конкурентный ассортимент, считает Сергей Петренко.
С ним согласна доцент Базовой кафедры торговой политики РЭУ им. Г.В. Плеханова Светлана Казанцева: чтобы увеличить долю иностранных пользователей в 20 раз, у российских площадок должны появиться серьезные конкурентные преимущества перед мировыми маркетплейсами.
- Регуляторный баланс
Ключевой вызов — сохранение паритета между онлайн- и офлайн-ритейлом. По словам председателя Ассоциации компаний омниканальной розничной торговли (АКОРТ) Станислава Богданова, правила игры для всех участников отрасли должны быть едиными, а требования — соразмерными. Например, сейчас торговые сети несут больше ответственности перед поставщиками и потребителями, чем маркетплейсы, которые де-юре выступают просто посредниками.
Тем не менее участники рынка в целом сохраняют оптимизм. Глава Ассоциации компаний интернет-торговли (АКИТ) Артем Соколов убежден, что выполнение поставленных целей во многом зависит от успешного преодоления существующих барьеров. Для этого государству и бизнесу необходимо работать совместно, но каждому в рамках своей роли. «Задача государства — создавать понятные и предсказуемые условия, устранять барьеры и сохранять конкуренцию. Задача бизнеса — инвестировать в технологии, повышать эффективность торговых процессов и развивать новые сервисы», — пояснил он.
Президент Ассоциации цифровых платформ (АЦП) Ораз Дурдыев добавляет, что рынок уже показал, что умеет быстро расти. А новый закон о платформенной экономике № 289-ФЗ, вступивший в силу с 1 октября, создает базу для защиты всех сторон — платформ, продавцов и покупателей. Сейчас главное — дать участникам время к нему адаптироваться и хотя бы год не принимать новые регуляторные инициативы, подчеркнул глава АЦП.
В РВБ отметили, что видят потенциал дальнейшего роста электронной коммерции в России. Несмотря на внешние вызовы, включая атаки на склады маркетплейсов, сохраняется устойчивый интерес со стороны потребителей, а среди предпринимателей — заинтересованность в расширении присутствия на цифровых платформах, развитии собственных бизнесов, а также расширении товарной линейки по нишам. При сохранении интереса со стороны рынка и последовательном развитии инфраструктуры целевые показатели будут достигнуты, считают в компании.
А по словам партнера Data Insight Федора Вирина, драйвером развития e-commerce станет сегмент продуктов питания — именно от его роста зависит достижение цели в 35% доли товаров, проданных через интернет.
Ключевые барьеры развития, обозначенные в докладе экспертной группы
- Недостаточная гибкость регулирования в условиях чрезвычайных ситуаций и внешних шоков.
- Ограниченные механизмы ускоренного тестирования и внедрения новых технологий.
- Ограничения развития торговой и логистической инфраструктуры, включая последнюю милю.
- Регуляторные ограничения развития платформенной модели в отдельных сегментах торговли.
- Высокая конкуренция на зарубежных рынках со стороны локальных и транснациональных компаний.
Издержки доминирования: кто проиграет от диктата платформ
Платформизация несет не только выгоды для отрасли, но и серьезные риски перераспределения сил. Даже бенефициары роста могут оказаться в уязвимом положении.
- Селлеры и бренды. Им грозит потеря прямого контакта с клиентом и тотальная зависимость от алгоритмов, тарифов и стоимости платного продвижения. Слабее всего окажутся компании без бренда, уникального продукта и финансового запаса, считает Сергей Петренко. Они будут конкурировать ценой, зависеть от платного продвижения и быстрее вымываться из рынка.
- Владельцы ПВЗ. Инфраструктурные и инвестиционные риски полностью ложатся на предпринимателей, тогда как контроль над потоком заказов и ставкой вознаграждения остается у платформы.
- Логистические операторы. Ужесточение требований к скорости и автоматизации приведет к переделу рынка. Мелкие игроки без капитала для IT-инвестиций потеряют клиентов, а логистика окончательно замкнется на экосистемах крупных маркетплейсов.
- Офлайн-розница. Первыми проиграют независимые магазины и локальные сети с типовым ассортиментом — часть закроется, часть превратится в шоурумы, точки самовывоза или локальные склады, прогнозирует Сергей Петренко.
- Покупатели могут столкнуться со снижением ценовой конкуренции в долгосрочной перспективе. Кроме того, усиление роли внешних ИИ-агентов, подбирающих товары, может привести к скрытой ангажированности рекомендаций и сужению реального выбора.
- Государство. Концентрация критически важной торговой инфраструктуры в руках нескольких частных корпораций создает угрозы для работы всей отрасли. Любой серьезный сбой, кибератака или финансовая проблема крупной площадки становятся уже не корпоративным, а системным риском, предупреждает Сергей Петренко.
Как сбалансировать платформизацию и рынок
Чтобы количественный рост не обернулся монополизацией и падением качества сервисов, потребуются скоординированные действия регулятора и участников рынка. Можно выделить несколько шагов, которые им необходимо будет предпринять:
- Смена фокуса метрик. Оценивать успех следует не по количеству ПВЗ и валовому обороту (GMV), а по экономике участников: доходности селлеров, качеству логистики и уровню реальной конкуренции.
- Выравнивание регуляторного поля. Необходима синхронизация требований к офлайн-ретейлу и маркетплейсам в части защиты прав потребителей и работы с поставщиками.
- Децентрализация логистики. Нужно стимулировать многофункциональность точек выдачи и поддерживать подключение к онлайну традиционных сетей и региональных производителей.
- Прозрачность применения ИИ. Следует внедрить жесткие стандарты взаимодействия платформ с внешними ИИ-агентами для гарантии безопасности данных и сохранения пользовательского выбора.
- Инфраструктурный суверенитет. Повышение защиты данных и резервирование систем на случай внешних шоков останется актуальной задачей еще долгое время.
В Минпромторге и Минэкономразвития к моменту публикации статьи на запросы «Эксперта» не ответили.