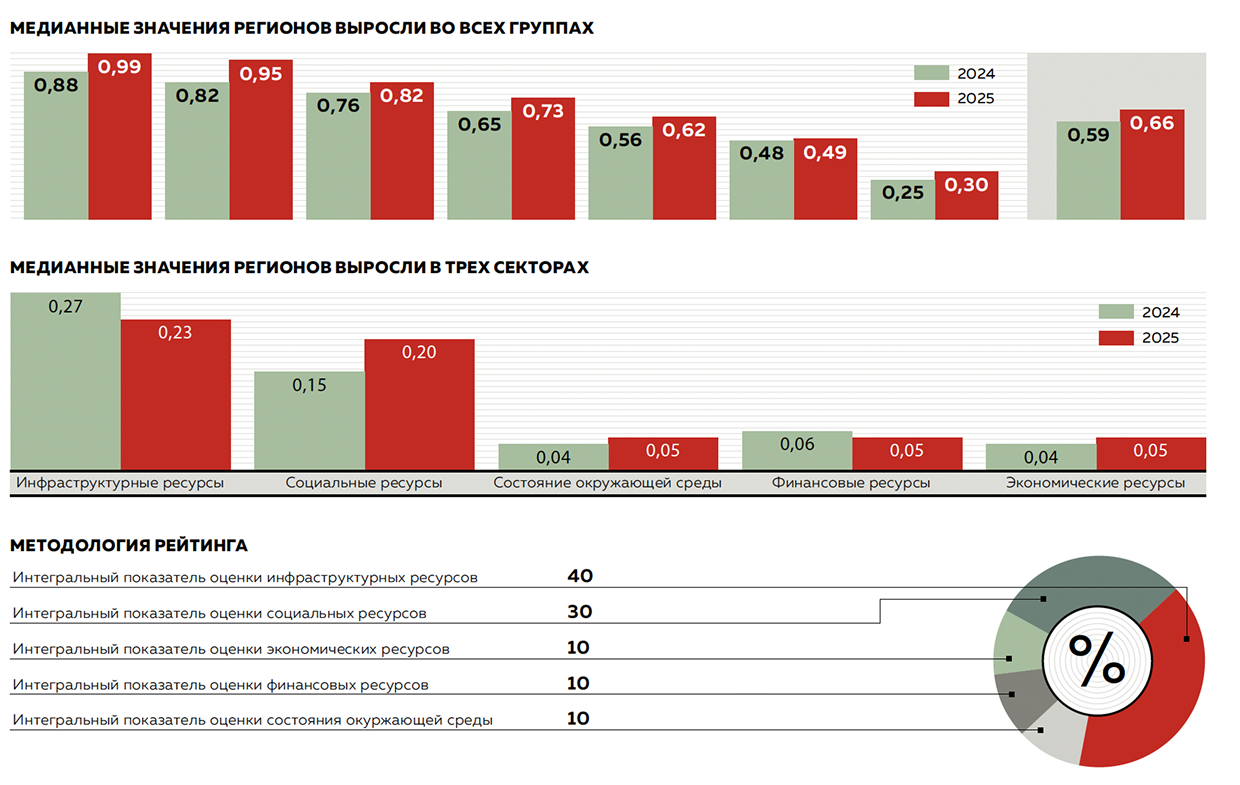
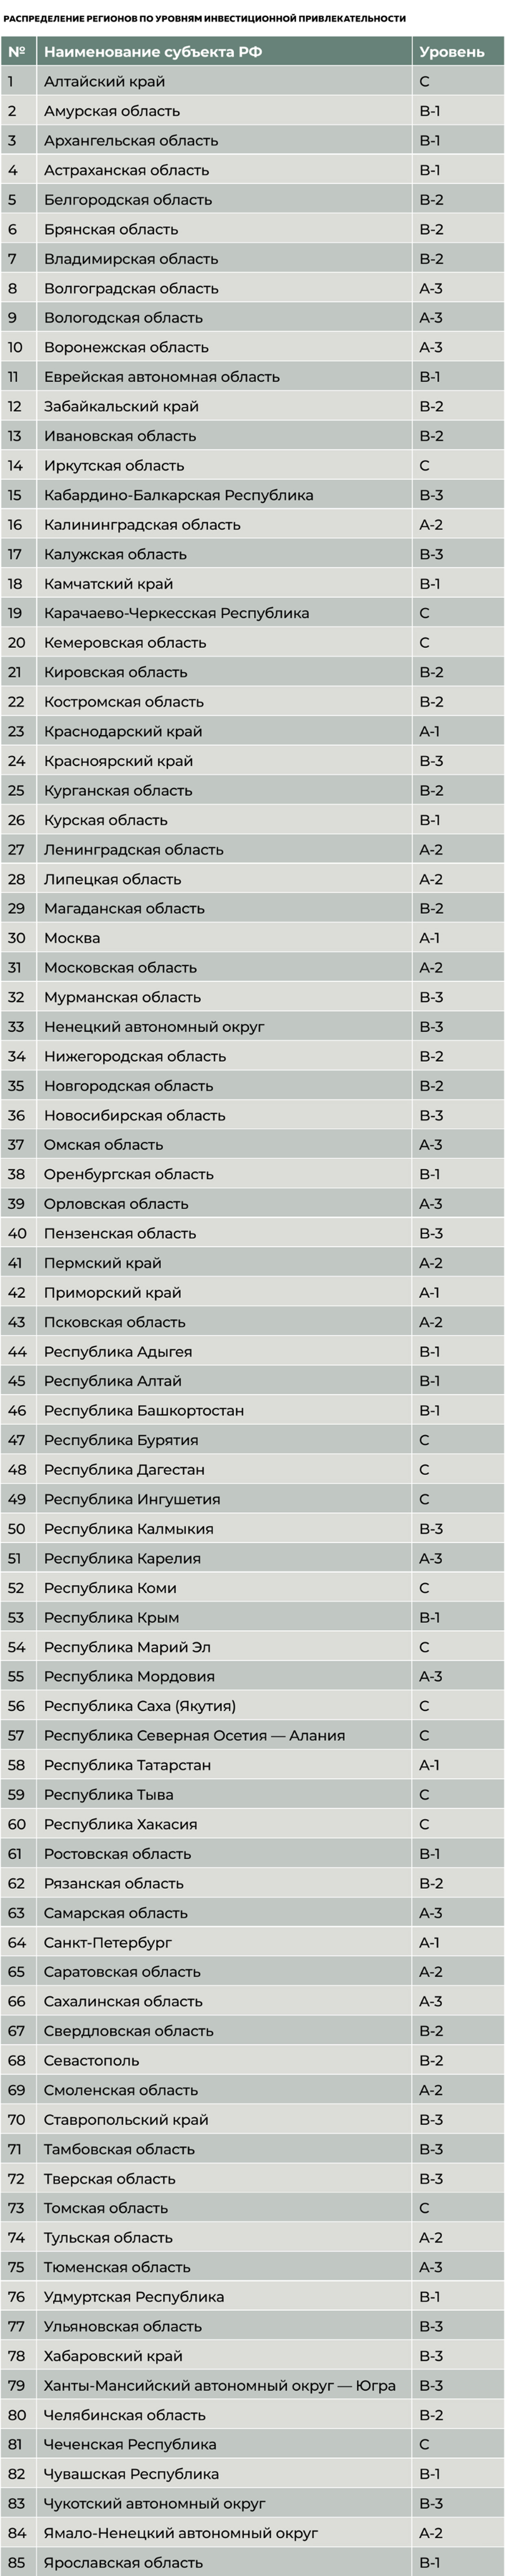
Агентство «Эксперт РА» подготовило традиционный Обзор инвестиционной привлекательности регионов. В 2025 году оценка этого показателя улучшилась. Медианное значение выросло с 0,59 до 0,66 на фоне позитивной динамики большинства показателей. Однако инфраструктурный и финансовый блоки продемонстрировали негативные тенденции. В региональном разрезе произошли перестановки: 17 регионов улучшили позиции, 17 — ухудшили. Обновилась пятерка лидеров: теперь в нее входят Москва, Санкт-Петербург, Краснодарский и Приморский края, Республика Татарстан. Однако динамика начала 2026 года неутешительна: инвестиции за первый квартал сократились на 14,3%, рост реальных доходов замедлился, а промпроизводство остается в околонулевой зоне.
Инвестпривлекательность без тектонических изменений
После явного замедления динамики в 2024 году на фоне сохраняющейся макроэкономической нестабильности и геополитического давления в 2025-м слабый, но все же рост большинства индикаторов инвестиционной привлекательности регионов продолжился, хотя отдельные направления, в особенности финансовое состояние, оказались в зоне особого риска.
Инвестиционная привлекательность по-прежнему определяется жесткой денежно-кредитной политикой (ДКП), которая сокращает текущие инвестиции, но формирует отложенный спрос. Доходы бюджетов за полугодие выросли на 7,4% (ННД — на 9,3%), но после рекордных дефицитов 2025 года регионы сдерживают рост расходов (+5,0%).
Кадровая напряженность постепенно снижается из-за охлаждения экономики. Ключевое влияние окажут отраслевая структура и бюджетные ограничения: регионы будут оптимизировать капрасходы при сохранении соцобязательств. Эффективность перераспределения ресурсов станет главным фактором успеха. Новые точки роста возможны, но будут эпизодическими.
В 2025 году слабый рост большинства индикаторов продолжился, хотя финансовое состояние регионов оказалось в зоне риска. Движение регионов между уровнями рейтинга не превысило одного шага. Позитивный сдвиг показали: Амурская, Астраханская, Волгоградская, Воронежская, Ивановская, Кировская, Рязанская, Сахалинская, Тамбовская, Тульская области, Камчатский, Пермский края, Адыгея, Крым, Удмуртия, Санкт-Петербург и Севастополь. Более трети из них улучшают позиции второй год подряд.
Представители регионов отмечают системную работу по снижению барьеров, расширение мер поддержки, рост инвестиций (Санкт-Петербург привлек 1734,8 млрд руб. в 2025 году, за пять лет — 6,5 трлн руб.). Лидеры подчеркивают важность личного вовлечения глав регионов, преференциальных режимов и работы институтов развития.
Рост в блоках «Экономические ресурсы», «Социальные ресурсы», «Экология» компенсировал спад в «Инфраструктуре» и «Финансах». В итоге медианная оценка выросла до 0,66. В финансовом блоке сказались рекордные дефициты и рост долговой нагрузки на фоне замедления налоговых доходов (особенно по налогу на прибыль) и роста убыточных организаций. В инфраструктурном секторе ослаб импульс нацпроектов, снизился ввод жилья из-за высокой ставки ЦБ, сократилась обеспеченность кредитными организациями и больничными койками.
Экономический блок, несмотря на спад инвестиций (—2,3%), вырос за счет увеличения доли инвестиций в ВРП, доли МСП, снижения неформальной занятости. Социальный блок улучшился за счет потребительской активности и роста реальных доходов (+7,7%). Экологические параметры также улучшились: снизились выбросы и сбросы, выросли затраты на охрану среды.
Прозрачность и доступность региональных данных — один из ключевых факторов, определяющих интерес инвесторов. Высокий уровень открытости у Саратовской, Самарской, Волгоградской, Калининградской, Ленинградской, Псковской, Смоленской, Курской, Оренбургской областей и Карелии. Низкий — у ряда регионов СКФО.
Инфраструктурный импульс затухает
В 2025 году оценки инфраструктурных ресурсов снизились (медиана с 0,27 до 0,23). Основной импульс федеральной поддержки (инфраструктурные бюджетные кредиты, спецказначейские кредиты) исчерпан. Переход к казначейским инфраструктурным кредитам только начинается. Высокая ставка ЦБ, удорожание проектов и бюджетные ограничения снизили результативность. Ввод жилья в МКД снизился с 45,5 млн до 44,6 млн кв. м, сократилась обеспеченность кредитными организациями (—7%). Разрыв между лидерами и аутсайдерами сократился за счет замедления в эшелоне лидеров.
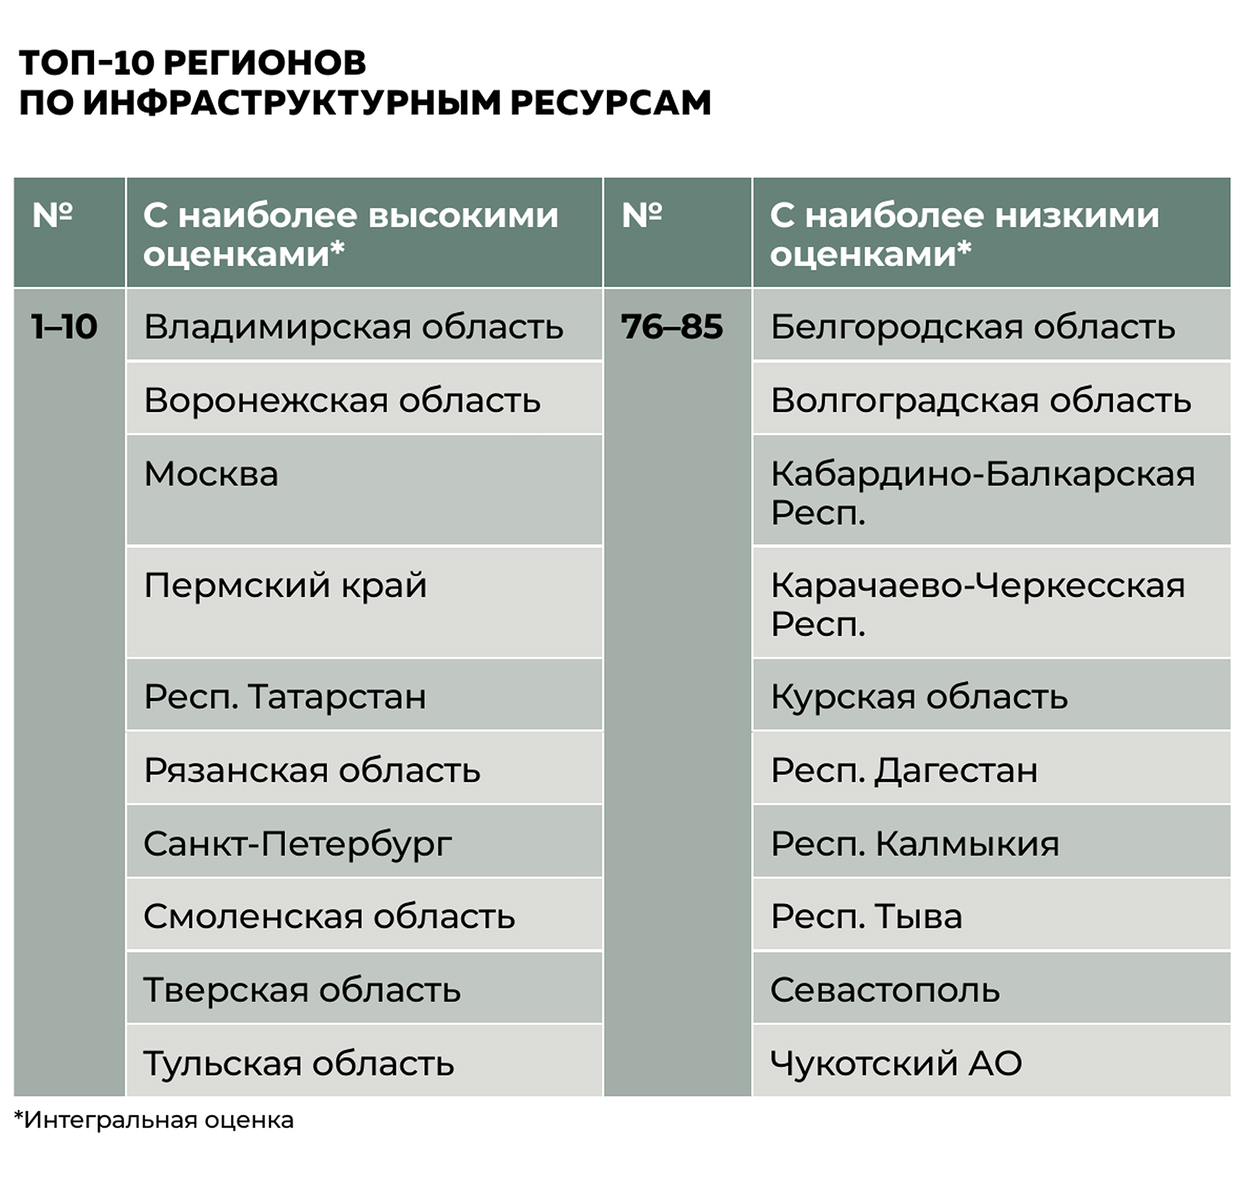
В десятку лидеров по инфраструктуре вошли: Владимирская, Воронежская, Московская области, Пермский край, Татарстан, Рязанская область, Санкт-Петербург, Смоленская, Тверская, Тульская области. В десятке аутсайдеров — Белгородская, Волгоградская области, Кабардино-Балкария, Карачаево-Черкесия, Курская область, Дагестан, Калмыкия, Тыва, Севастополь, Чукотка. Глобальные проблемы: отсутствие ж/д в ряде регионов, низкое качество дорог (в 16 регионах менее 50% дорог соответствует нормативам), недостаток образовательных учреждений.
Как итог: сложившаяся динамика показателей инфраструктурного блока способствовала снижению медианного значения с 0,27 до 0,23, при этом разрыв между лидером и аутсайдером в оценке сократился — территориальная равномерность улучшилась прежде всего за счет замедления в эшелоне лидеров.
В 2025 году слабый рост большинства индикаторов продолжился, хотя финансовое состояние регионов оказалось в зоне риска. Движение регионов между уровнями рейтинга не превысило одного шага
Социальные ресурсы: позитивная динамика при кадровых рисках
Социальные ресурсы — фундамент конкурентоспособности. Медианная оценка выросла с 0,15 до 0,20. Рост оборота розницы, общепита, платных услуг. Реальные доходы выросли на 7,7%, бедность снизилась до 6,7%. Уровень занятости стабилен (61,5%), безработица снизилась до 2,2%, но в девяти регионах она не снизилась. Кадровый дефицит по-прежнему остается серьезным барьером для развития.
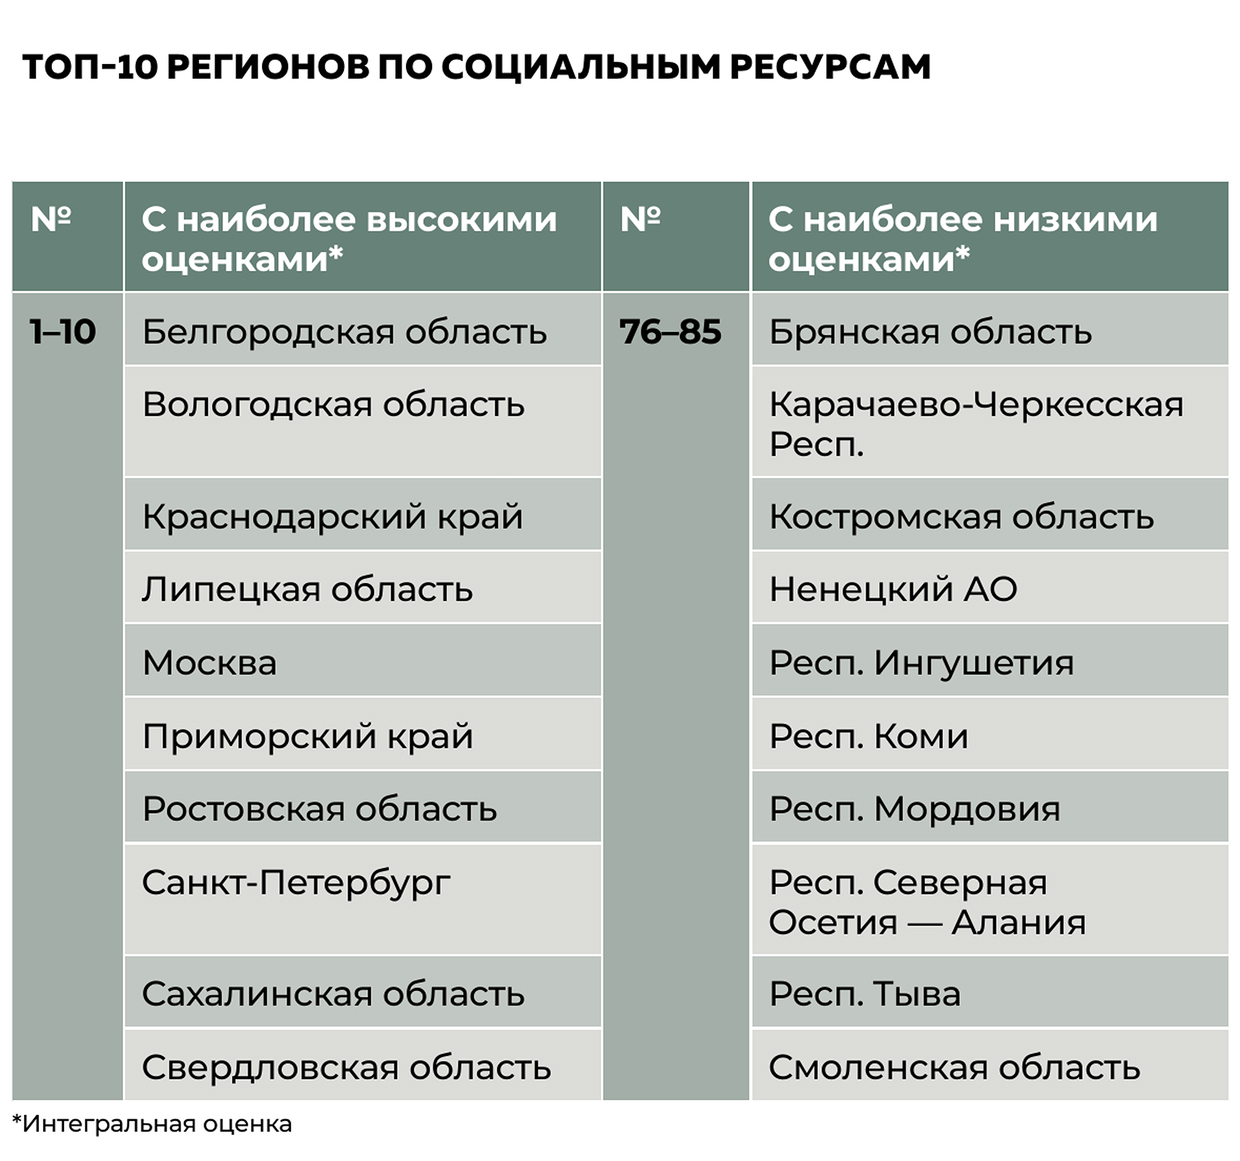
В десятке лидеров по соцресурсам — Белгородская, Вологодская области, Краснодарский край, Липецкая область, Москва, Приморский край, Ростовская область, Санкт-Петербург, Сахалинская, Свердловская области.
В группе отстающих — Брянская область, Карачаево-Черкесия, Костромская область, НАО, Ингушетия, Коми, Мордовия, Северная Осетия, Тыва, Смоленская область. Проблемы: низкая занятость (менее 54%), высокая безработица (в Ингушетии — более 25%), высокая бедность, преступность, младенческая смертность.
В 2026 году видны признаки замедления: в первом квартале рост доходов снизился до 2,6% (с 8,3% годом ранее), динамика безработицы стала неоднородной.
Экономические ресурсы: сдвиги на фоне неоднородности
Медианная оценка экономического блока выросла с 0,04 до 0,05. Рост доли инвестиций в ВРП, расширение МСП, сокращение неформальной занятости. Промпроизводство — 101,3%. Инвестиции в 2025 году упали на 2,3%.
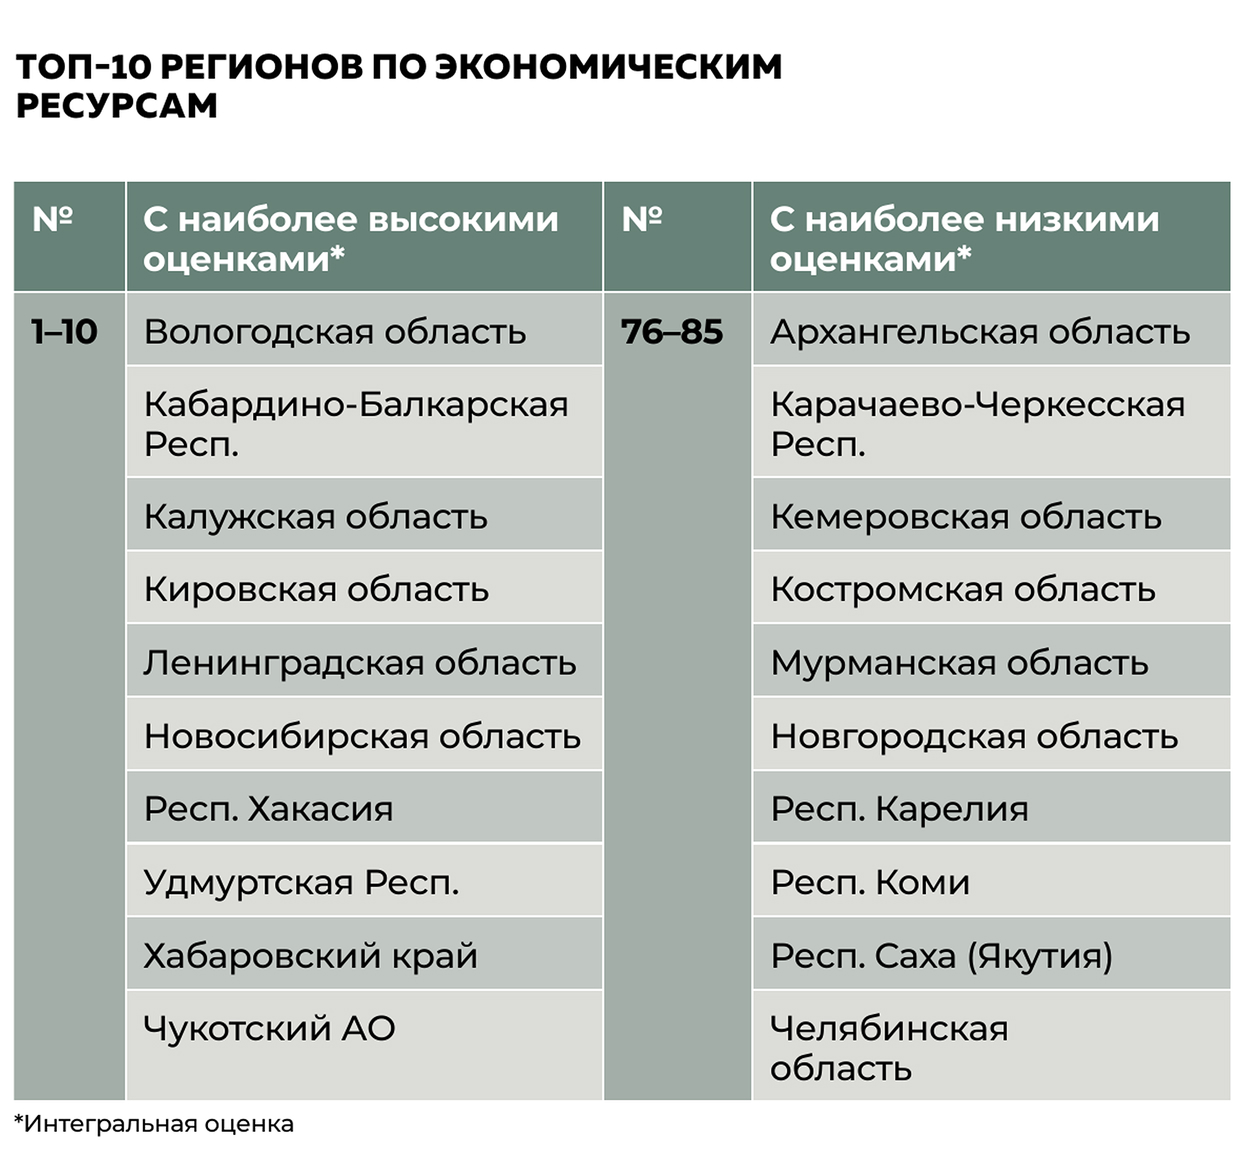
Десятка лидеров изменилась (только два региона сохранили позиции): Вологодская область, Кабардино-Балкария, Калужская, Кировская, Ленинградская, Новосибирская области, Хакасия, Удмуртия, Хабаровский край, Чукотка. Лидеры имеют высокую инвестиционную активность (доля инвестиций в ВРП — более 40%), развитой МСП, инновационную активность, низкую неформальную занятость.
В отстающих (Архангельская область, Карачаево-Черкесия, Кемеровская, Костромская, Мурманская, Новгородская области, Карелия, Коми, Якутия, Челябинская) — снижение инвестиционной активности, доли МСП, неформальной занятости. Доля инвестиций в ВРП — менее 14%.
В прошедшие месяцы 2026 года промпроизводство находилось в околонулевой зоне (100,4% за январь—июнь), инвестиции за первый квартал упали на 14,3%, строительство — на 5%.
В инфраструктурном секторе ослаб импульс нацпроектов, снизился ввод жилья из-за высокой ставки ЦБ, сократилась обеспеченность кредитными организациями и больничными койками
Финансовые ресурсы: стабильность ценой долга
Медианная оценка финансов снизилась с 0,06 до 0,05. В 2025 году доходы выросли лишь на 5% (налог на прибыль упал на 8%). Расходы превысили доходы — дефицит 1,6 трлн руб. (7,4% от ННД), зафиксирован в 71 регионе. Прямой консолидированный долг вырос до 3,6 трлн руб. (рост в 39 регионах). Бюджетные кредиты сократились в 62 регионах за счет списаний.
На снижение медианных значений по оценке финансовых ресурсов оказали влияние рекордные дефициты региональных бюджетов и ухудшение ситуации с долговой нагрузкой на фоне замедления динамики налоговых и неналоговых доходов (преимущественно из-за снижения поступлений по налогу на прибыль организаций), что также сопровождалось ростом доли убыточных организаций.
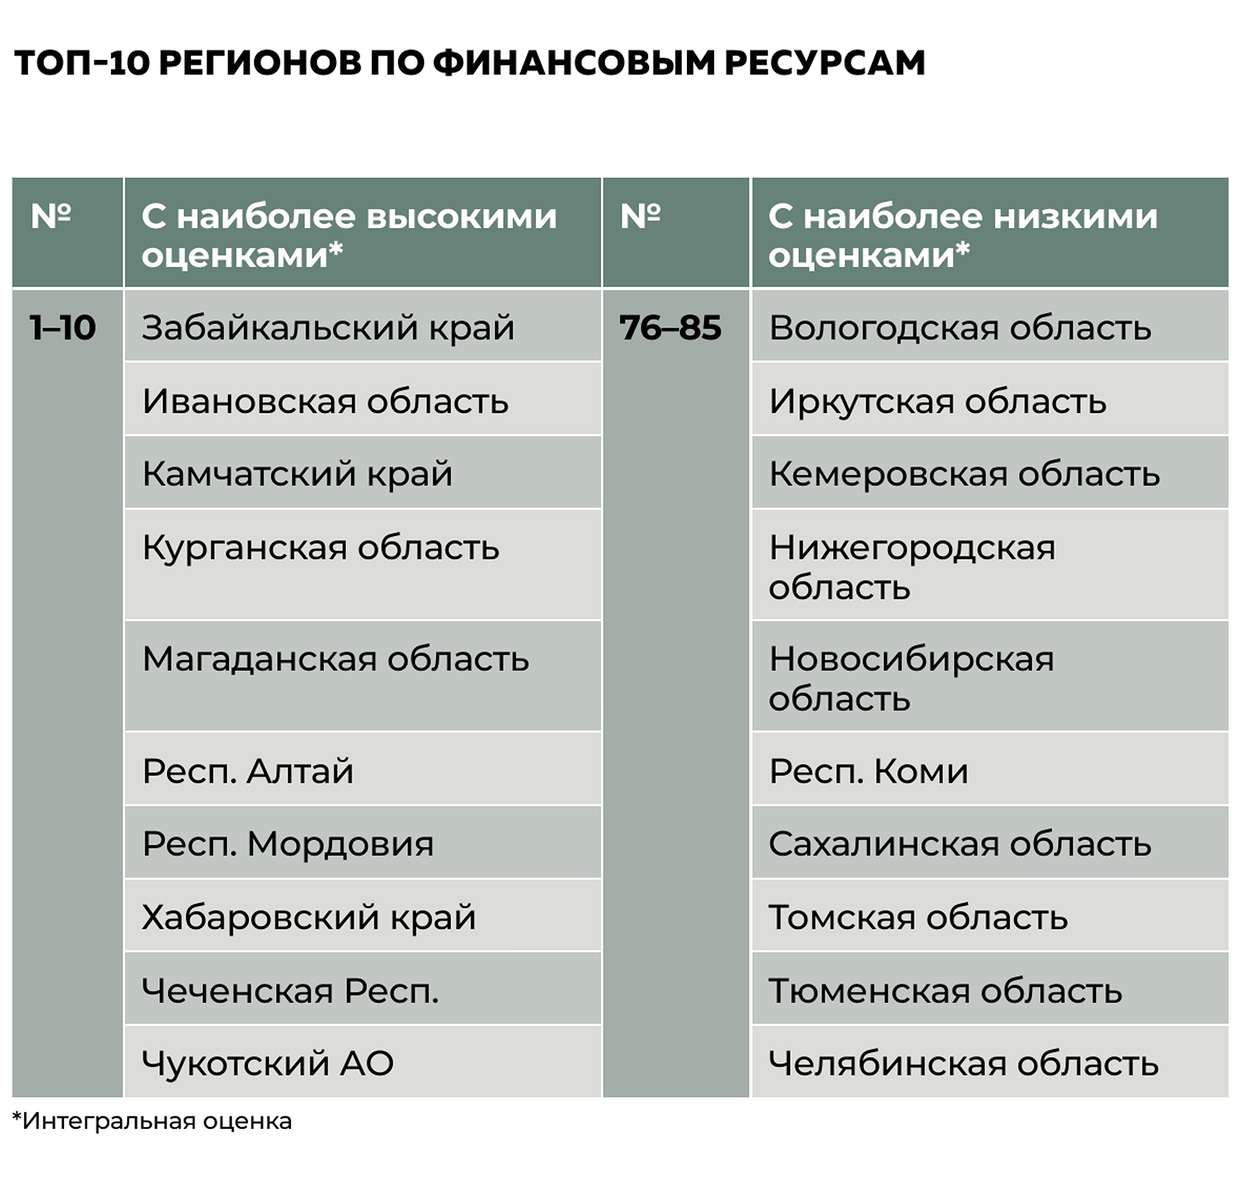
В десятке лидеров — Забайкальский край, Ивановская область, Камчатский край, Курганская, Магаданская области, Алтай, Мордовия, Хабаровский край, Чечня, Чукотка. Все они завершили год с профицитом, показали рост ННД, снижение долговой нагрузки.
В десятке отстающих — Вологодская, Иркутская, Кемеровская, Нижегородская, Новосибирская области, Коми, Сахалинская область, Томская, Тюменская, Челябинская области. У всех — дефицит более 10% от ННД (в Вологодской области — более 30%), снижение ННД в семи из десяти регионов, рост долга. Доля убыточных организаций выросла.
В 2026 году за полугодие доходы выросли на 7,5%, расходы — на 5%. Налог на прибыль нестабилен. Впрочем, федеральный центр предлагает инструменты смягчения бюджетных проблем: списывает бюджетные кредиты (при определенных условиях), прорабатывает варианты переноса сроков их погашения, а также вводит казначейские кредиты для ежемесячной компенсации бюджетного разрыва. Это может позволить снизить темпы роста долговой нагрузки, но не решит проблему долгового бремени регионов, если они не продолжат следить за расходной частью бюджета.
Окружающая среда как перспективное направление
Медианная оценка экоблока выросла с 0,04 до 0,05. Инвестиции в охрану среды выросли на 9% (в текущих ценах), текущие затраты — на 10%, выбросы сократились на 4%.
В десятке лидеров — Белгородская, Вологодская, Воронежская области, Кабардино-Балкария, Липецкая, Новгородская области, Татарстан, Свердловская область, Ставрополье, Тульская область. У всех снизились выбросы и сбросы, высокие затраты на экологию.
В отстающих — Астраханская область, Карачаево-Черкесия, Костромская область, Алтай, Марий Эл, Якутия, Северная Осетия, Севастополь, Удмуртия, Чувашия. У большинства снизилась доля уловленных веществ, сократились расходы и инвестиции.
Сдержанные ожидания 2026 года
Динамика показателей в текущем году неутешительная: инвестиции за первый квартал сократились на 14,3%, рост реальных доходов сильно замедлился, а промышленного производства находится в околонулевой зоне (100,4% за январь—июнь). Доходы региональных бюджетов за шесть месяцев увеличились на 7,4% (в том числе ННД на 9,3%), при этом после рекордных дефицитов 2025-го регионы стараются не допускать опережающего роста расходов (он составил +5,0%), хотя значительная часть средств будет освоена под конец года.
Методика
Как считали привлекательность
Данная оценка инвестиционной привлекательности основывалась на расчете 64 показателей, сгруппированных в пять блоков: инфраструктурные, экономические, социальные, финансовые ресурсы, состояние окружающей среды. Наибольший вес среди данных блоков у инфраструктурных (40%) и социальных (30%) ресурсов, так как для инвесторов существенное значение имеет сочетание развитой инфраструктуры и наличия производительной и квалифицированной рабочей силы. Остальные блоки имеют равный вес — по 10%. Для расчетов применялись последние годовые статистические данные* Федеральной службы государственной статистики, Центрального банка Российской Федерации, портала «Электронный бюджет», Минфина России, МВД России, НИФИ, ЕМИСС. Кроме того, в расчетах использованы динамика показателей за последний год и данные из чек-листов по информационной и географической доступности регионов, которые отражены в корректировке текущих значений параметров.
*В связи с прекращением публикации численности населения по регионам с 2025 года в расчетах показателей на душу населения использовались данные 2024 года.
Если счет не загрузился
автоматически,
нажмите кнопку «Скачать счет».
Смена пароля
Продолжая использовать сайт expert.ru, вы соглашаетесь на обработку персональных данных при помощи куки (cookie) файлов, в том числе с использованием сервиса веб-аналитики "Яндекс Метрика", на условиях Политики обработки персональных данных.