Перебои в поставках газа из-за геополитики требуют более тесного сотрудничества производителей по всему миру. Президент России Владимир Путин предложил наладить взаимодействие по аналогии с ОПЕК+ — альянсом, контролирующим нефтяной рынок. Идея о «газовой ОПЕК» известна давно, но выстроить работу в таком формате мешала специфика отрасли: в мировой торговле газом доминировали поставки по трубопроводам и долгосрочные контракты. А сейчас рост цен на газ и увеличение доли СПГ могут объединить игроков рынка.
Газодобытчикам нужно эффективнее взаимодействовать
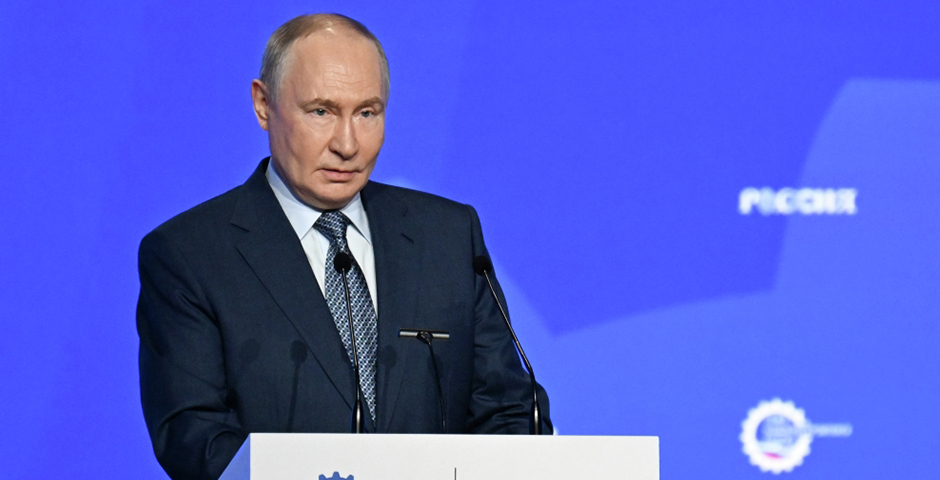
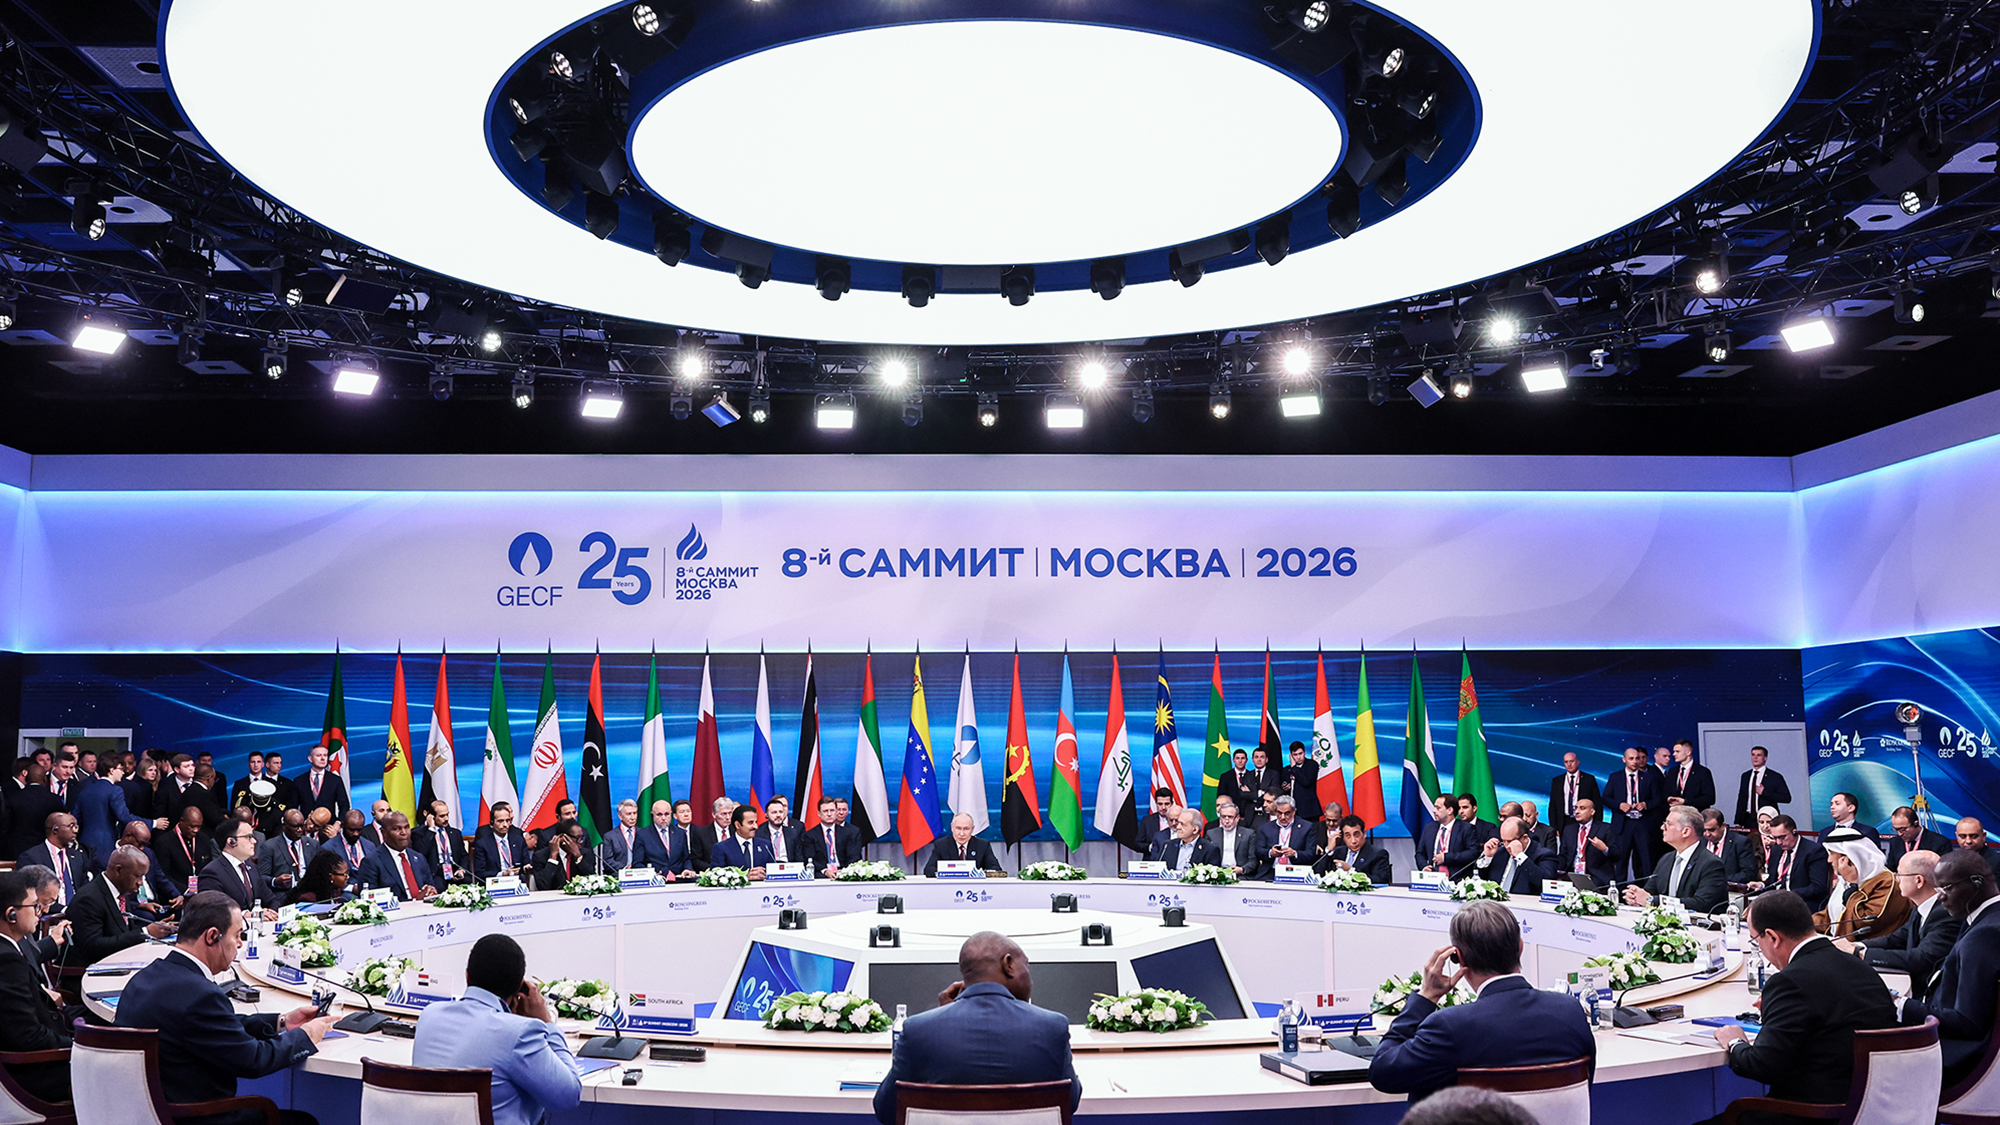
С предложением расширить консультации в рамках Форума стран — экспортеров газа (ФСЭГ) во время кризисных ситуаций и согласовывать подходы к поставкам сырья выступил президент России Владимир Путин 27 октября на саммите объединения в Москве. Он подчеркнул, что сейчас главной проблемой на газовом рынке стали сбои поставок. Напомним, около 20% мировой торговли сжиженным газом приходится на страны Персидского залива. С марта 2026 г. они практически полностью прекратили поставки из-за блокады Ормузского пролива.
Около половины мировой торговли газом уже идет вне трубопроводов и приходится на СПГ, рынок стал гибким и мобильным, добавил Владимир Путин. Поэтому страны ФСЭГ могут совместно оптимизировать транспортные маршруты, наладить взаимные операции, при этом соблюдая баланс интересов поставщиков и потребителей газа, отметил он. В качестве примера успешной балансировки сырьевых рынков президент выделил формат ОПЕК+ — альянс крупнейших нефтедобытчиков, куда входит в том числе Россия. «Конечно, у нефтяной отрасли свои особенности, своя специфика, и в газовой сфере нужно выстроить собственные эффективные механизмы взаимодействия», — сказал он.
Кто входит в ФСЭГ
Объединение было создано в 2001 г. по инициативе Ирана. Сейчас в организацию входят 12 стран — производителей природного газа: Россия, Иран, Катар, ОАЭ, Алжир, Боливия, Венесуэла, Египет, Ливия, Нигерия, Экваториальная Гвинея и Тринидад и Тобаго. С 2027 г. членом ФСЭГ планирует стать Сенегал. Статус наблюдателей имеют Азербайджан, Ангола, Ирак, Малайзия, Мавритания, Мозамбик и Перу.
Страны ФСЭГ контролируют 70% запасов газа в мире, 39% мировой добычи, 42% трубопроводного экспорта и 47% поставок СПГ.
Идея о создании механизмов реагирования на кризисы на газовом рынке вошла в Московскую декларацию, принятую всеми участниками ФСЭГ по итогам саммита. Среди ключевых положений документа:
- «глубокая обеспокоенность» неблагоприятным влиянием геополитики, особенно на Ближнем Востоке, на стабильность и безопасность мирового рынка газа;
- призыв к углублению двустороннего и многостороннего сотрудничества между странами ФСЭГ, в том числе за счет развития трансграничной инфраструктуры и совместных ресурсных инициатив;
- диверсификация маршрутов торговли газом и его логистики по морским и сухопутным коридорам;
- обеспечение справедливой стоимости газа, в частности через использование долгосрочных контрактов, для повышения предсказуемости цен и снижения волатильности рынка;
- укрепление сотрудничества между участниками ФСЭГ для обеспечения бесперебойности глобальных цепочек поставок газа, поддержания свободы судоходства и защиты критической газовой инфраструктуры,
- укрепление позиции ФСЭГ как ведущей глобальной межправительственной платформы на рынке газа.
Есть ли перспективы у «газовой ОПЕК»
Вопрос о необходимости аналога ОПЕК на газовом рынке поднимается далеко не в первый раз. Еще в 2008 г. о создании такой организации договаривались Россия, Иран и Катар. Однако взаимодействие ограничилось лишь принятием устава ФСЭГ на встрече в Москве в декабре 2008 г. Против формирования газового картеля выступали ЕС и США. Но в итоге «газовая ОПЕК» не получила развития из-за специфики рынка того времени: в 2008 г. основу торговли газом составляли трубопроводные поставки, а рынок СПГ только начинал активно развиваться.
По мере усиления роли сжиженного газа в мире идея «газовой ОПЕК» и усиления координации стран ФСЭГ обсуждалась не один раз, но дальше дело не пошло. Эксперты сходятся во мнении: скопировать модель ОПЕК+ с ее регулярным квотированием добычи в газовой сфере невозможно. Её реализации мешают:
- менее глобальный характер рынка. По словам аналитика «Финама» Сергея Кауфмана, большая часть добываемого в мире газа все еще либо потребляется на внутренних рынках, либо поставляется газопроводами, что сильно уменьшает гибкость газового рынка по сравнению с нефтяным;
- фактор внешних лидеров. Вице-премьер Александр Новак говорил, что доля СПГ в мировой торговле газом в 2025 г. составила 45%. Но на этом рынке, как отметил Сергей Кауфман, в лидерах находятся страны, которые вряд ли присоединятся к каким-либо альянсам — США и Австралия (1-е и 3-е места по объему производства СПГ за 2025 г.);
- контрактная привязка. Заместитель генерального директора Фонда национальной энергетической безопасности (ФНЭБ) Алексей Гривач напоминает, что большая часть газа, в том числе СПГ, поставляется по долгосрочным контрактам, жестко привязанным к инфраструктуре.
Однако координирующая роль ФСЭГ может быть усилена, учитывая рост доли СПГ на мировом рынке, предположил старший консультант S+Консалтинг Павел Петров. К 2055 г. СПГ может занять 65% в торговле газом, прогнозировали ранее в ФСЭГ. Развитие производства сжиженного газа действительно делает рынок более глобальным и гибким, все большую роль начинают играть контракты, допускающие изменения направления поставок, добавил аналитик.
Нужно ли больше вкладывать в газовые проекты
Практически все участники саммита ФСЭГ, в том числе и Владимир Путин, в своих выступлениях обратили внимание на еще один аспект развития рынка газа — необходимость инвестиций в новые проекты. Алексей Гривач полагает, что именно в этой сфере у ФСЭГ есть возможность для координации. Газовая отрасль, как и нефтяная, по словам аналитика, столкнулась с недоинвестированием из-за многолетних усилий по «навязыванию климатических нарративов». Хотя вложения в газ в последние годы растут, по сравнению с тем, что вкладывается в ВИЭ — это очень мало и сулит новые энергетические катаклизмы, добавил он.
Объем вновь открытых запасов газа, по данным ФСЭГ, в 2025 г. составил 385 млрд куб. м — второй минимальный показатель за десятилетие, отметил Павел Петров. Результаты геологоразведки указывают на необходимость внимания к ресурсной базе, полагает аналитик.
При этом сегмент СПГ недоинвестированным назвать нельзя, добавил он. К 2030 г. ожидается ввод около 300 млрд куб. м новых экспортных мощностей, это рост примерно на 50% от текущих уровней. МЭА оценивает рост глобальных инвестиций в газовую отрасль в 2026 г. на 10%, до $330 млрд, а отдельно в разведку и добычу — на 8%, до $165 млрд. А стимулом для роста инвестиций становится высокий уровень цен, подчеркнул Сергей Кауфман. Стоимость газа на нидерландском хабе TTF 28 октября впервые с декабря 2022 г. превысила $1150 за куб. м.