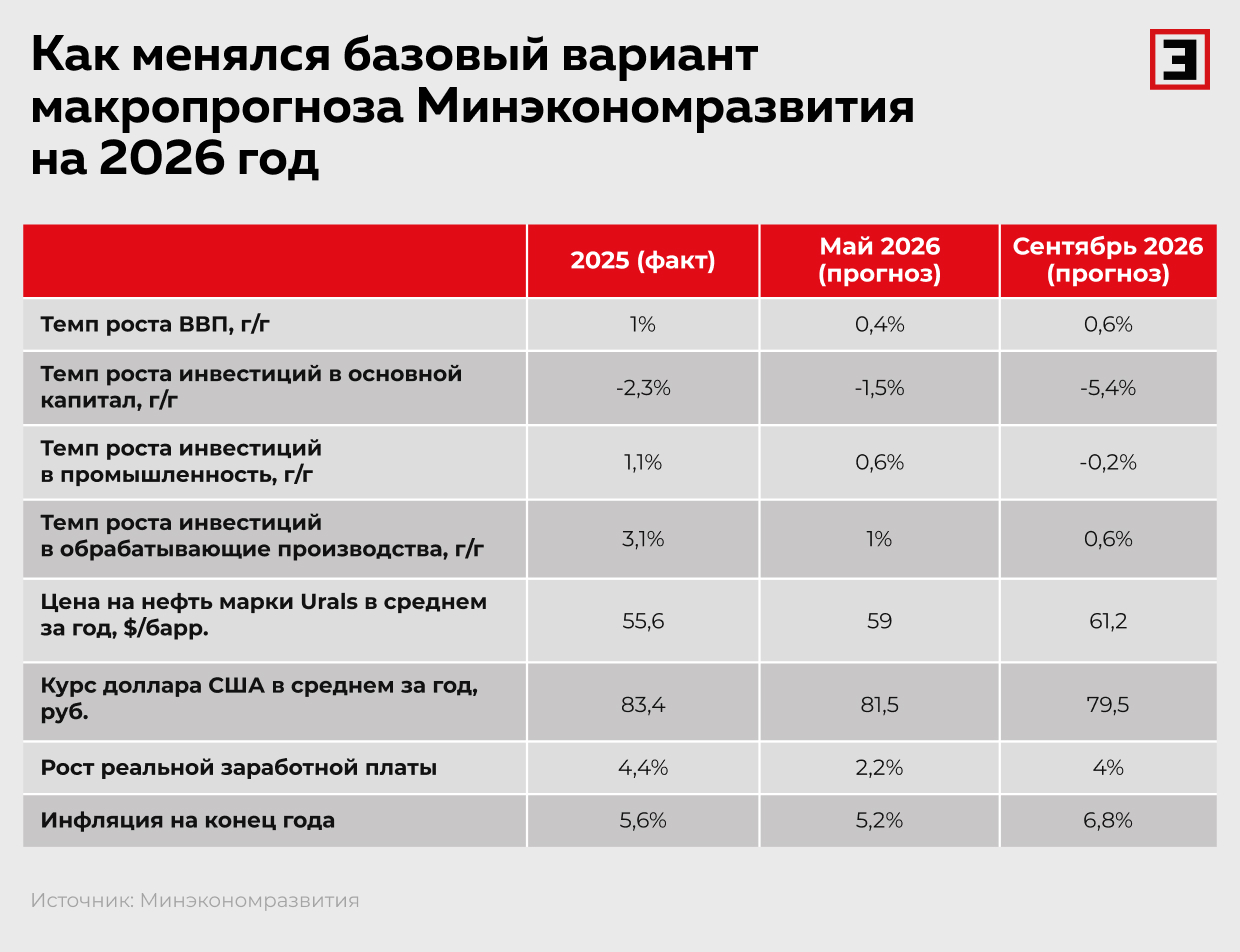
Минэкономразвития повысило прогноз роста ВВП России на 2026 г. с 0,4% до 0,6%, но одновременно резко ухудшило оценку динамики инвестиций — с минус 1,5 до минус 5,4%. Инфляция, напротив, может оказаться выше ожиданий: 6,8% вместо 5,2%. Экономика сохраняет рост, но теряет главный источник будущего ускорения. Самое заметное в оценках 2027 г. — стоимость нефти, превышающая новую цену отсечения в $50.
Что изменилось в прогнозе на 2026 год
ММинэкономразвития не ждет рецессии в 2026 г., но и не видит условий для заметного ускорения экономики. В новом макропрогнозе оценка роста ВВП повышена с 0,4% до 0,6% год к году — главным образом благодаря более сильной фактической динамике во втором квартале. Одновременно прогноз по инвестициям в основной капитал ухудшен с минус 1,5% до минус 5,4%.
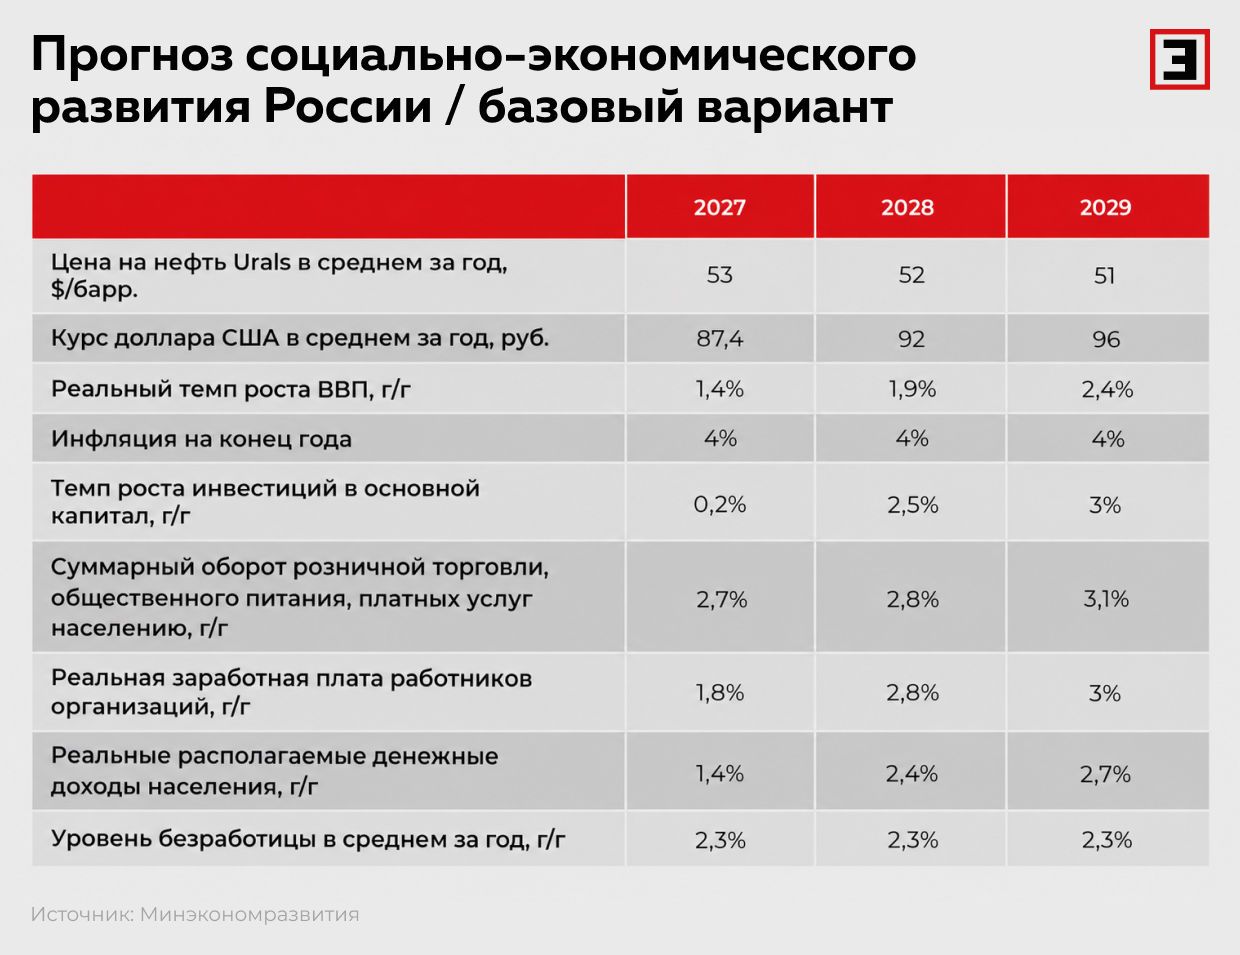
Потребительский спрос пока смягчает последствия инвестиционного спада, но не заменяет вложений в расширение производства. Дополнительное давление на экономику создает инфляция: ее прогноз на 2026 г. повышен с 5,2% до 6,8%. На 2027 г. Минэк ожидает рост ВВП на 1,4%, почти нулевую динамику инвестиций и инфляцию на уровне цели Банка России — 4%.
ВВП растет символически
Рост экономики, который весной прогнозировался на уровне 0,4%, теперь Минэкономразвития оценивает в 0,6%. «При этом изменилась структура роста: мы скорректировали прогноз по инвестициям и, напротив, повысили оценки потребительского спроса», — сообщил представитель министерства.
Однако повышение прогноза ВВП не означает, что ведомство стало заметно оптимистичнее. Сотрудник научной лаборатории макроструктурного моделирования НИУ ВШЭ Григорий Жирнов связывает корректировку с более сильными фактическими данными за первое полугодие. «Это не прибавление оптимизма, а отражение в годовом прогнозе фактических цифр за первое полугодие», — подчеркнул он. Во втором квартале ВВП вырос на 1,3% год к году. Главный экономист агентства «Эксперт РА» Антон Табах считает изменение прогноза несущественным и называет его корректировкой в пределах погрешности.
Иными словами, экономика сохраняет положительную динамику, но пока не получает нового источника роста. Более высокая оценка ВВП отражает уже достигнутый результат, а не ожидаемый инвестиционный разворот.
Инвестиции теряют темп
Главное ухудшение прогноза касается инвестиций. После снижения на 2,3% в 2025 г. Минэкономразвития в начале 2026 г. рассчитывало на более умеренное падение — на 1,5%. Теперь ведомство ожидает сокращения инвестиций в основной капитал на 5,4%. Оценка инвестиций в промышленность снизилась с 0,6% до минус 0,2%, в обработку — с 1% до 0,6%. «Одна из причин — общая неопределенность и структурные риски в экономике», — указали в Минэке. Кроме того, министерство учло пересмотр прогноза Банка России в сторону повышения ключевой ставки.
Высокая стоимость заемных средств делает менее привлекательными проекты с длинным сроком окупаемости. Компании откладывают расширение производства, модернизацию и запуск новых проектов, особенно в условиях высокой неопределенности.
Для экономики последствия могут проявиться не сразу. Инвестиции поддерживают не только текущий спрос, но и будущие производственные возможности. Поэтому их сокращение не обязательно приводит к немедленной рецессии, однако ограничивает темпы роста в последующие годы.
Потребление поддерживает спрос
Потребительский спрос пока частично компенсирует инвестиционный спад. Прогноз роста суммарного оборота розничной торговли, общественного питания и платных услуг населению повышен с 1,2% до 4,1%.
В Минэкономразвития связывают это с изменением нормы сбережения: она сейчас ниже, чем ожидалось в начале года. Иными словами, население, по оценке ведомства, направит на потребление большую, чем прогнозировалось, долю доходов.
Такой фактор способен поддержать экономику в краткосрочном периоде. Но у потребительского спроса есть ограничение: он увеличивает текущие расходы, но не создает такого же долгосрочного эффекта, как инвестиции в производство, инфраструктуру и технологии.
Поэтому нынешняя структура роста выглядит неустойчивой: потребление растет, а инвестиционная активность сокращается. В результате экономика может избежать резкого спада, но потенциал ее ускорения ограничен.
Инфляцию усилят проблемы с топливом
Прогноз инфляции на 2026 г. Минэкономразвития повысило с 5,2% до 6,8%. «Основной фактор — изменение цен на топливо и его частичный перенос на стоимость других товаров и услуг. Ослабление курса рубля также в ряде сегментов отражается в ценах», — сообщил представитель министерства.
В дальнейшем, по его словам, эти факторы будут влиять на инфляцию «в обе стороны». Главный проинфляционный фактор — ситуация с топливом. Главный дезинфляционный — хороший урожай и трудности с экспортом продовольствия, которые ведут к снижению внутренних цен на пшеницу.
Старший научный сотрудник лаборатории структурных исследований РАНХиГС Владимир Еремкин считает, что рост топливных издержек пока ограниченно переносится на конечные цены. По его мнению, вклад топлива в инфляцию сейчас в основном прямой — через удорожание бензина и дизеля, а не через широкое подорожание всей потребительской корзины.
В Минэкономразвития также обращают внимание на различия между видами топлива: «Сейчас проблема сосредоточена преимущественно на рынке бензина, тогда как на себестоимость продукции сильнее влияет дизельное топливо».
Однако при длительном дефиците вторичные эффекты станут более заметными. Компании начнут включать стоимость дорогого и недостаточного топлива в тарифы и цены на товары.
«Как только предложение восстановится, цены стабилизируются, но не обязательно сразу пойдут вниз — ведь издержки уже выросли, и часть из них останется в ценах», — резюмировал экономист.
На итоговую инфляцию также может повлиять рост цен в конце года. Григорий Жирнов напомнил, что в ноябре — декабре 2025 г. эти факторы заметно повлияли на годовой результат.
Нефть может удивить
Весенний прогноз Минэка составлялся на фоне высоких мировых цен на нефть, связанных с конфликтами на Ближнем Востоке. Тогда среднегодовая цена российской Urals оценивалась в $59 за баррель — на уровне актуальной цены отсечения.
В новом прогнозе оценка немного выше — $61,2. «Мы учитываем как конъюнктурные факторы (отдельное заявление может заметно повлиять на котировки нефти в моменте), так и фундаментальные — мировые запасы, в том числе стратегические, достаточно серьезно просели во многих странах», — указали в Минэке.
При этом министерство не закладывает сценарий резкого сокращения дисконта Urals к эталонной марке Brent или существенного скачка цен. По словам Владимира Еремкина, корректировка выглядит скорее технической, чем проявлением оптимизма.
На 2027 г. Минэкономразвития прогнозирует цену Urals на уровне $53 за баррель. Это выше новой цены отсечения — $50. Такая разница создает более благоприятные условия для нефтегазовых доходов бюджета, но сама по себе не означает устойчивого ускорения российской экономики.
Оценки экспертов по нефтяному рынку близки к прогнозу Минэка. Григорий Жирнов ожидает Urals в диапазоне $55–60 за баррель. Антон Табах, оценивая Brent, ориентируется на уровень около $75 за баррель в 2027 г.
Рубль потеряет силу
Эксперты также ожидают дальнейшего ослабления рубля. Средний курс доллара около 87 рублей в 2027 г., по оценке Жирнова, может означать движение к 90 рублям за доллар к концу года. Антон Табах также прогнозирует средний курс на уровне около 90 рублей за доллар.
Более слабый рубль поддерживает доходы экспортеров в рублевом выражении, но одновременно повышает стоимость импортных товаров, оборудования и отдельных компонентов. Поэтому курсовая динамика может одновременно помогать бюджету и усиливать инфляционное давление.
Почему восстановление сдвигается вправо
На 2027 г. Минэкономразвития закладывает рост ВВП на 1,4%, инфляцию на уровне цели ЦБ — 4% и почти нулевой рост инвестиций: 0,2%. Кроме того, министерство пересмотрело прогноз по реальным зарплатам: вместо более равномерной динамики в 2026–2027 гг. ожидается рост на 4% в 2026 г. и на 1,8% в 2027-м.
Самым показательным параметром в прогнозе остается динамика инвестиций, считает Григорий Жирнов. По его мнению, Минэк ожидает, что жесткая денежно-кредитная политика продолжит сдерживать инвестиционную активность, что «весьма логично» с учетом ужесточения риторики регулятора, отмечает эксперт.
«Инвестиции и CAPEX сдвигаются „вправо“. Для экономики четвертый год инвестиционной паузы в гражданских секторах не обещает восстановления роста в нужных объемах», — подытожил Антон Табах из «Эксперт РА».
Владимир Еремкин считает, что отрицательная или околонулевая динамика инвестиций не означает полной остановки вложений. Однако процесс теряет темп. «В результате экономика не скатывается в рецессию, но и не получает достаточного инвестиционного импульса для ускорения», — резюмировал он.
Именно это и есть главный вывод нового прогноза: экономика сохраняет рост за счет потребления и уже достигнутых результатов, но полноценное восстановление инвестиций откладывается. При благоприятных ценах на нефть и стабилизации инфляции пространство для ускорения появится, однако в 2027 г. Минэкономразвития пока не ожидает сильного инвестиционного импульса.