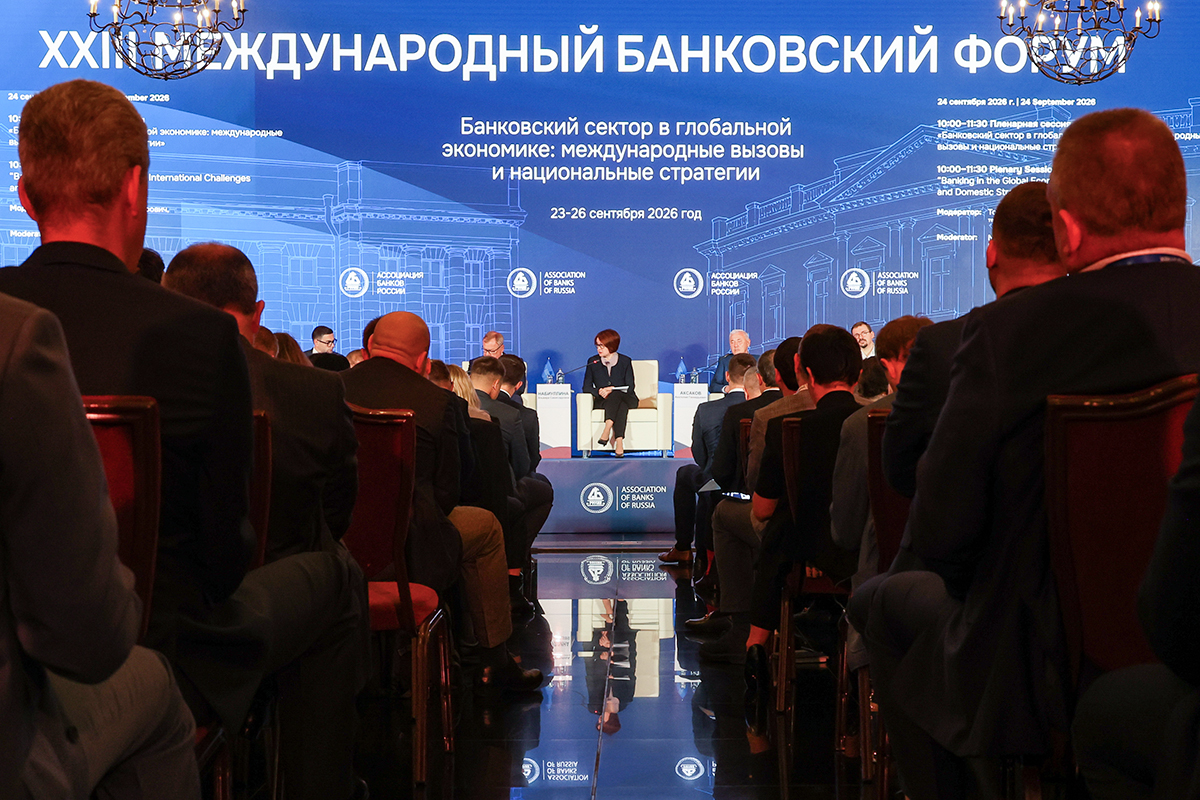
На международном банковском форуме главы ЦБ, ВТБ и Альфа-Банка поспорили о балансе между финансовой устойчивостью и кредитованием экономики. Регулятор намерен повышать требования к капиталу, а банки опасаются: слишком быстрое ужесточение затормозит кредитование и инвестиции. Владимир Верхошинский сравнил отношения банков и ЦБ с детьми и родителями, на что Эльвира Набиуллина ответила: она — «любящая мама».
Прибыль уже не рекордная
Высокая инфляция остается главным аргументом в пользу жесткой денежно-кредитной политики Банка России, однако сама по себе высокая стоимость денег пока не остановила кредитование экономики. Выступая на XXIII Международном банковском форуме в Санкт-Петербурге, председатель ЦБ Эльвира Набиуллина подчеркнула, что действующая политика остается умеренно жесткой, но при этом не препятствует росту кредитования.
Глава регулятора предложила смотреть не только на стоимость кредитов, но и на фактическую динамику выдач. «Например, кредиты компаниям в этом году растут темпами около 12% — это немаленький темп роста кредитов», — отметила Эльвира Набиуллина.
Финансовое состояние корпоративных заемщиков глава ЦБ оценивает без оптимизма, хотя и не видит в нем критических проблем. После рекордных прибылей 2023–2024 гг. показатели бизнеса стали скромнее. «Финансовое состояние корпоративных заемщиков, наверное, не выдающееся», — признала она.
При этом регулятор предлагает оценивать ситуацию не только в сравнении с пиковыми результатами последних лет. Если смотреть на отношение прибыли компаний к ВВП — показатель, который Эльвира Набиуллина назвала хорошим макроэкономическим индикатором, — экономика сейчас находится примерно на уровнях 2017–2019 гг. Это, по ее словам, был период устойчивого роста и низкой инфляции.
Банки дают схожую оценку. По словам главы Альфа-Банка Владимира Верхошинского, «спрос на кредиты стабильный и качество кредитного портфеля каких-то системных рисков не несет». Причем, по его наблюдениям, ситуация с заемщиками в отдельных сегментах сейчас даже лучше, чем год назад.
Особенно это заметно в рознице и малом бизнесе. «Малый бизнес платит лучше, чем в 2024–2025 годах: так же как и в рознице, дефолтов меньше, чем год назад», — подчеркнул он. По его оценке, население и предприниматели уже адаптировались к периоду высоких ставок, а снижение стоимости обслуживания долга постепенно облегчает их положение.
В крупном корпоративном сегменте ситуация еще спокойнее. Именно крупный бизнес остается главным источником валового спроса на кредиты и одновременно наиболее предсказуемой категорией заемщиков. Более пристального внимания требуют компании среднего масштаба, особенно в регионах. «Точка напряжения вот именно там — среднерегиональный бизнес», — отметил глава Альфа-Банка.
Родительский контроль
На этом фоне качество банковских портфелей действительно начало ухудшаться. Доля проблемных кредитов выросла на 0,6 п.п. и сейчас составляет чуть менее 12%, сообщила Эльвира Набиуллина. Однако регулятор не считает этот рост фронтальным.
Ключевым фактором для оценки устойчивости банков ЦБ считает наличие резервов и обеспечения. Проблемные кредиты, по словам Набиуллиной, достаточно покрыты резервами и качественными залогами. Поэтому регулятор пока не видит в ухудшении качества портфеля угрозы финансовой стабильности.
Глава ВТБ Андрей Костин также не увидел признаков системного ухудшения. По его словам, доля проблемных кредитов в корпоративном портфеле банка остается ниже 4%. В целом, считает он, банковская система сохраняет устойчивость, а ситуация с кредитным качеством пока не требует драматизации.
Но у банков есть другая проблема — стоимость капитала и требования к его достаточности. Высокие нормативы ограничивают возможности быстро наращивать кредитный портфель и заставляют крупнейшие банки выбирать, в каких сегментах концентрировать ресурсы.
ВТБ, в частности, уже смещает акцент с розничного кредитования в сторону корпоративного, отметил Андрей Костин. На структуру бизнеса влияют не только спрос и доходность продуктов, но и регуляторные требования к капиталу.
Банк России не считает необходимым откладывать запланированное восстановление требований к капиталу. По словам Набиуллиной, у банков сейчас сформирован значительный запас капитала — порядка 10 трлн руб., которого достаточно для кредитования экономики темпами около 10% в год.
Для регулятора это важный аргумент: после масштабных послаблений 2022 г. банковская система должна постепенно вернуться к полноценным требованиям по капиталу. Такой запас необходим как страховка на случай ухудшения экономической ситуации. У банков при этом своя логика. Владимир Верхошинский предложил как минимум обсудить более плавный график повышения норматива достаточности капитала.
Сейчас норматив составляет 10%, с января 2027 г. он должен вырасти до 10,75%, а с января 2028 г. — до 12%. «Мне кажется, эту тему можно обсудить… на год я бы растянул это движение», — сказал глава Альфа-Банка.
В целом дискуссия по этой теме свелась к вопросу о том, где проходит граница между устойчивостью банковской системы и ее способностью кредитовать экономику. ЦБ настаивает на необходимости постепенно восстанавливать запас капитала, банки же опасаются, что слишком быстрое ужесточение требований ограничит возможности для роста кредитного портфеля. При этом обе стороны сходятся в главном: сама банковская система остается устойчивой, а кредитование продолжается.
Отношения банков с регулятором Владимир Верхошинский описал семейной метафорой: «Как разговор детей с мамой». Банки, по его словам, неизбежно жалуются на требования и просят послаблений, но понимают, что задача регулятора — следить за устойчивостью всей системы.
Эльвира Набиуллина подхватила сравнение, заметив, что она «любящая мама». В этой роли регулятор готов давать банкам пространство для роста, но только пока будет уверенность, что накопленного запаса прочности достаточно, чтобы пережить следующий экономический цикл.
Послабления инфраструктуре
При этом регулятор готов точечно облегчать требования к кредитованию на защиту критической инфраструктуры, добавив, что это в интересах всех — помочь экономике и снизить долгосрочные риски для банков.
Для банков здесь возникает практический вопрос: как одновременно быстро выдавать такие кредиты и не создавать дополнительную нагрузку на капитал. Глава ВТБ предложил учитывать финансирование защиты инфраструктуры в соответствующей таксономии, чтобы такие проекты не подпадали под повышенные резервные требования только из-за особенностей регулирования.
Проблема касается не только крупных инфраструктурных проектов. После атак на объекты логистической инфраструктуры маркетплейсов банкам приходится работать и с пострадавшими предпринимателями. Глава ЦБ сообщила, что банки реструктурируют кредиты таких заемщиков, однако сталкиваются с проблемой подтверждающих документов.
Регулятор предлагает решить вопрос через прямое взаимодействие банков и маркетплейсов. Ассоциация банков России могла бы координировать работу и помочь выработать единые требования к документам, подтверждающим ущерб. Это позволило бы быстрее принимать решения о кредитных каникулах и реструктуризации.
Владимир Верхошинский при этом говорит, что спрос на кредитные каникулы со стороны пострадавшего бизнеса пока не вырос настолько, чтобы говорить о системной проблеме. В Альфа-Банке обслуживается почти 1,5 млн компаний малого и среднего бизнеса, поэтому банк, по его словам, имеет достаточно большую выборку для оценки ситуации.