У российской угольной отрасли, пребывающей в последние несколько лет в глубоком структурном кризисе, появился шанс выбраться из убытков. По итогам года Минэнерго прогнозирует рост поставок за рубеж на 15%. Это следствие улучшения рыночной конъюнктуры: цены на уголь с начала года выросли более чем на треть. Но на угольщиков продолжают давить проблемы с отгрузкой в черноморских портах.
Сколько вывозить в тоннах
Минэнерго ожидает заметный рост отгрузок российского угля за рубеж: при установившихся темпах погрузки по итогам 2026 г. он может составить 15,3% к предыдущему году, сообщили «Эксперту» в пресс-службе министерства. Там напомнили, что в 2025 г. экспорт увеличился на 7%.
Сохранение позитивной динамики по итогам текущего года ожидают также в Центре макроэкономических исследований Сбера. По данным аналитиков, объем поставок российского угля за рубеж может вырасти более чем на 10% год к году. Ближневосточный конфликт поддерживает рынки энергоносителей, в том числе угля, говорится в отчете. Экспорт в апреле — июле увеличился на 15% в годовом выражении.
Экспорт угля в 2025 г. составил 211 млн т, сообщал ранее министр энергетики Сергей Цивилев. Если прогноз Минэнерго окажется верным, в 2026-м объем поставок может превысить 230 млн т. Впрочем, по мнению аналитиков Сбера, после разрешения ситуации в Ормузском проливе конъюнктура на рынке угля может вновь ухудшиться.
В Институте энергетики и финансов прогнозируют рост угольного экспорта на 6–7%.
Более консервативный прогноз у консалтинговой компании NEFT Research: там ожидают объем поставок за рубеж в 2026 г. в диапазоне 210–215 млн т, то есть примерно на прошлогоднем уровне.
Среди направлений, где есть потенциал для роста поставок угля, в Минэнерго называют страны Азиатско-Тихоокеанского региона и Юго-Восточной Азии — это в первую очередь КНР и Индия. «Темпы роста собственной добычи в Китае снижаются, а потребление электроэнергии уверенно растет, Индия же не имеет достаточных собственных запасов коксующихся углей и наращивает мощности металлургии», — отметили в министерстве.
Партнер NEFT Research по консалтингу Александр Котов также указывает на Китай и Индию, рынки стран АТР (Вьетнам, Таиланд, Южную Корею) и Турцию.
Вице-премьер РФ Александр Новак ранее сообщал, что за восемь месяцев 2026 г. экспорт угля из РФ вырос на 7,2%; физические объемы поставок он не назвал. По данным РЖД, в январе — августе на экспорт было
отгружено 126,5 млн т.
Почему угольщики оказались в кризисе
Российская угольная отрасль оказалась в непростом положении в 2024 г. из-за снижения мировых котировок, санкционного давления и роста логистических издержек. В 2025-м ситуация усугубилась — доля убыточных предприятий по итогам года достигла 66%, а общий сальдированный убыток отрасли вырос более чем в три раза к 2024 г. и составил 408 млрд руб. В мае 2025 г. правительство России определило перечень мер поддержки угольщиков, среди которых самой значимой стала отсрочка по уплате НДПИ и страховых взносов (действовала до 28 февраля 2026 г.). Также до сих пор действуют адресные меры для отдельных компаний.
Что мешает экспортировать уголь
Партнер департамента инвестиций и рынков капитала Kept Сергей Казачков называет две причины, которые могут негативно сказаться на объемах вывоза угля:
-
рост стоимости логистики (с 1 октября тарифы РЖД будут проиндексированы на 8,5% — «Эксперт»).
-
проблемы с отгрузкой через порты в Черном море.
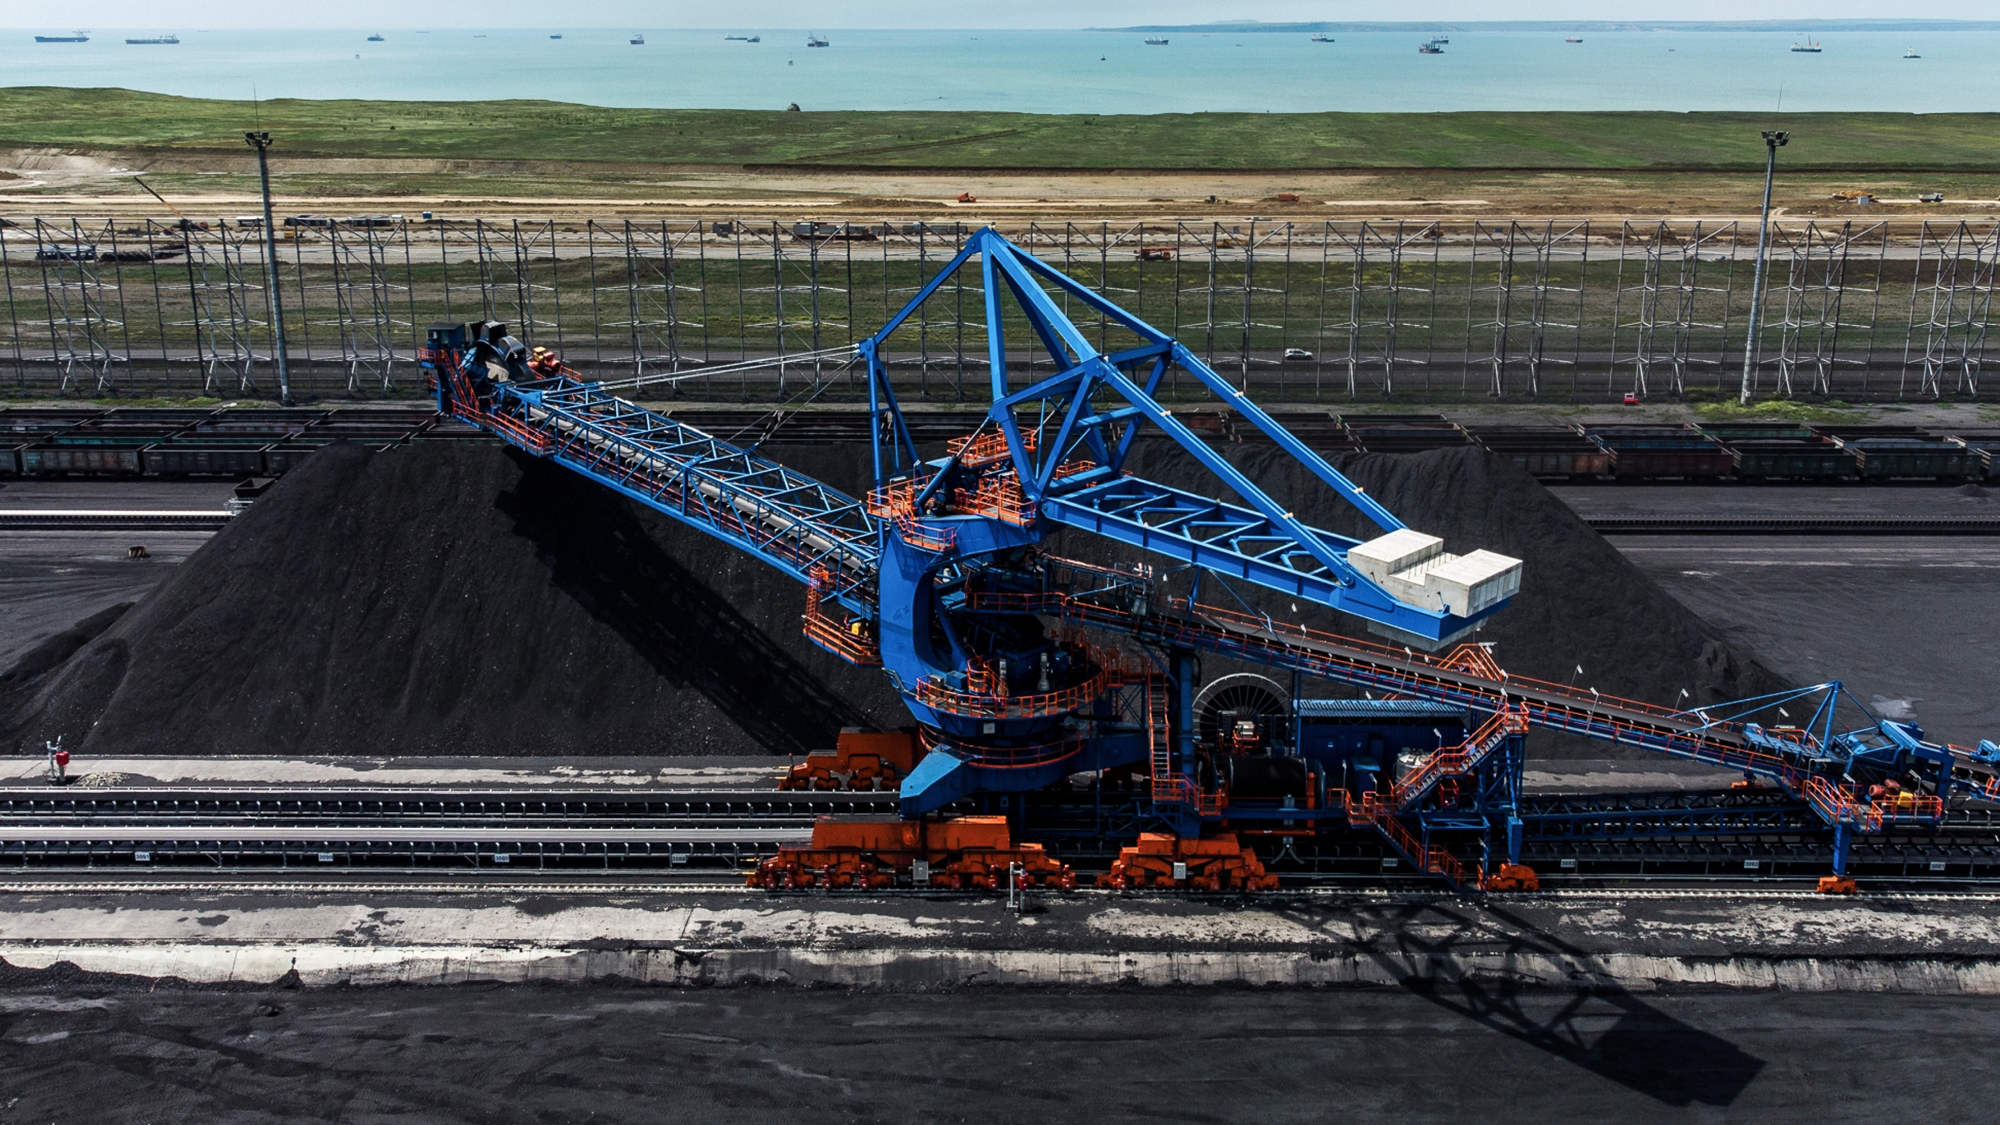
Риски для судоходства в черноморском бассейне из-за атак БПЛА уже сказываются на экспорте угля. Источник «Эксперта», знакомый с железнодорожной статистикой, отметил, что железнодорожные отгрузки в порт Тамань — ключевой экспортный канал на Черном море — фактически прекратились с середины августа. Поставки в порт Новороссийск в сентябре, по его словам, были единичными: всего было отгружено чуть более 2 тыс. т. Отгрузки на экспорт в небольших объемах сохраняются в порту Туапсе, уточнил собеседник.
В NEFT Research подчеркнули, что проблемы с судоходством в Черном море начались еще в июле — тогда поставщики не отправили ни одной партии коксующегося угля в Турцию (основному покупателю угля, отправляемого через южные порты). Часть объемов экспорта была перенаправлена из черноморских портов в балтийские, добавил источник «Эксперта», знакомый со статистикой отгрузок.
Из-за проблем в Азово-Черноморском бассейне мировой рынок теряет около 2,3 млн т российского угля, подсчитал старший эксперт Института энергетики и финансов Александр Балюта. Перераспределение объемов в порты Усть-Луга и Мурманск позволяет сократить потери до 0,7 млн т, отметил он. «Но серьезно удлиняется маршрут до Турции, что негативно влияет на доходность экспорта, даже несмотря на то что сейчас цены на Балтике растут. Для турецких потребителей это дополнительный стимул переключаться на других поставщиков — Колумбию и США», — отметил аналитик.
Гендиректор компании «Русский уголь» Владимир Коротин сказал «Эксперту», что экономика поставок угля через порты Балтики не такая привлекательная, как через черноморские. Он добавил, что балтийские порты «физически не могут принять» объем угля, который шел в Турцию через порты Черного моря. Потенциал увеличения экспорта через Дальний Восток ограничен пропускной способностью Восточного полигона железных дорог (БАМ и Транссиб), поэтому весь рост поставок за рубеж достигается за счет Балтики и Азово-Черноморского бассейна, пояснил Владимир Коротин.
В других крупнейших угольных компаниях на запросы «Эксперта» не ответили.
Как реагируют угольные цены
Котировки энергетического и коксующегося угля в российских портах заметно выросли с начала года. Цена тонны энергоугля калорийностью 6000 ккал/кг на базисе FOB Балтика достигла к 11 сентября, по данным Argus, $89,4 (+37% с начала года), FOB Восточный — $116 (+40%). Коксующийся уголь марки ГЖ на Дальнем Востоке, согласно оценке Центра ценовых индексов, по данным на 22 сентября стоил $166 за тонну, а пылеугольное топливо (PCI) — $181. С начала года они подорожали на 25% и 50% соответственно.
Текущий высокий уровень цен спровоцирован факторами предложения, а не спроса, считает директор ЦЦИ Евгений Грачев. По его мнению, пока рано говорить о долгосрочном развороте рынка, скорее, речь идет о высокой волатильности в связи с форс-мажорами. Один из факторов — сокращение добычи в Китае из-за проверок шахт и приостановки их работы после крупной аварии в мае 2026 г.
Как будет развиваться отрасль
Правительство России 23 сентября опубликовало обновленную стратегию развития угольной промышленности до 2050 г. Документ определяет и более краткосрочные целевые показатели. Согласно целевому сценарию, к 2030 г. объем добычи угля в стране должен достигнуть 530,1 млн т против 429 млн т в 2025 г., а экспорт — вырасти до 266,7 млн т против 211 млн т в 2025 г.
Кабмин также обозначил возможные риски исполнения стратегии до 2030 г., среди которых:
-
продолжительное падение цен и снижение спроса на уголь,
-
усиление конкуренции на мировом рынке и снижение конкурентоспобности российский продукции при неблагоприятной конъюнктуре,
-
нереализация новых капиталоемких инвестпроектов.