

Инвестиционный бум на Дальнем Востоке, основанный на реализации мегапроектов, подходит к концу. Сейчас для региона настало время поиска новой модели роста. Ее контуры уже видны: это создание производств технологичных товаров, таких как дроны или фармпрепараты. Но запустить новую модель будет сложнее. Ведь инвесторы часто предпочитают построить ГОК вместо технологичного производства, а квалифицированные работники — жить с комфортом в крупнейших городах.
ЭЭкономическая карта Дальнего Востока преобразилась за последнее десятилетие. В Амурской области заработал газоперерабатывающий комплекс и идет пусконаладка газохимического, в Якутии выросла добыча на Эльгинском угольном месторождении, в Хабаровском крае запущен Малмыжский ГОК, на Чукотке формируется Баимский горно-обогатительный кластер. Расширяются БАМ и Транссиб, построены частная Тихоокеанская железная дорога и новые портовые мощности, развивается энергетическая инфраструктура.
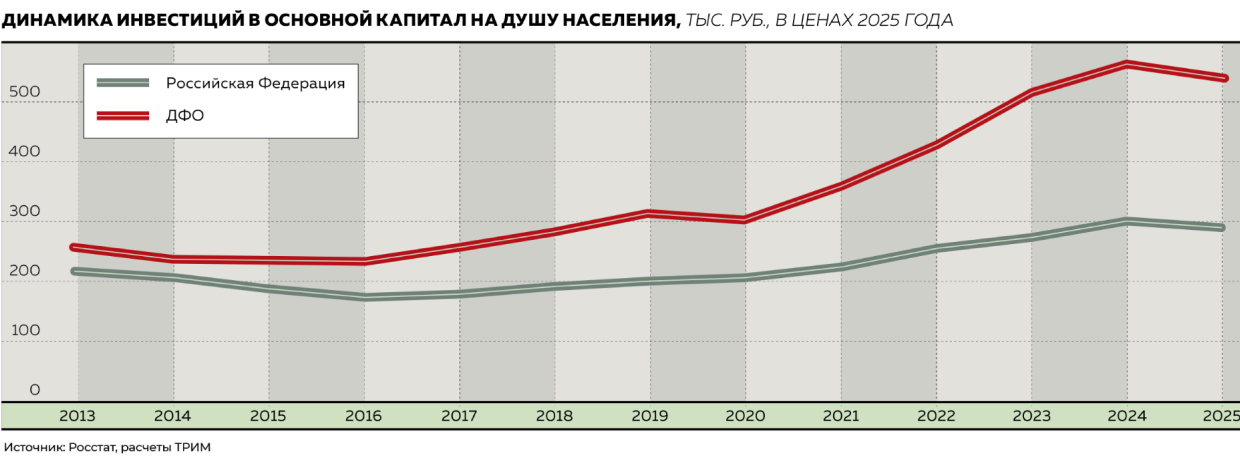
Мегапроекты сделали Дальний Восток одной из крупнейших инвестиционных площадок России. С 2013 года инвестиции в основной капитал на душу населения в сопоставимых ценах увеличились на 112,1%. Вложения росли втрое быстрее, чем в среднем по стране. В общей сложности на территории Дальневосточного федерального округа (ДФО) и Арктики с использованием мер государственной поддержки введено в эксплуатацию свыше 1,2 тыс. предприятий; в экономику регионов вложено почти 5 трлн руб.
Инвестиционный бум случился не сам собой: ему предшествовала длительная работа по созданию условий для привлечения капвложений. В конце 2014 года был принят закон о территориях опережающего развития, а их практическое формирование проходило в течение 2015–2019 годов. Затем появились режимы Свободного порта Владивосток и Арктической зоны Российской Федерации.
Инвестиционный цикл разогнался после 2019 года. Сошлось сразу несколько значимых факторов: рост мировой экономики и, как следствие, спроса на российские экспортные товары, низкий по историческим меркам реальный эффективный курс рубля, сложившийся в результате реформирования бюджетного правила, увеличение госфинансирования. А дальневосточные льготы сделали экономику капиталоемких проектов настолько выгодной, чтобы с бумаги они дошли до практического запуска.
Характерно, что часть из них ждали своего часа несколько десятилетий. Удоканское месторождение известно с 1960-х годов, но горно-обогатительная фабрика была запущена только в 2023-м. Строительство моста через Лену в Якутии обсуждалось около 40 лет. Теперь этот проект реализуется и должен обеспечить постоянное автотранспортное сообщение Якутска с федеральной дорожной сетью.
Запуск проектов создал цепную реакцию. Деньги дошли до людей. С 2019 года реальные среднедушевые доходы жителей ДФО увеличились примерно на 30%. Уровень бедности к 2025 году снизился на 6,3 процентного пункта, до 8,5%. Еще недавно безработица на Дальнем Востоке была хронически выше российской; летом 2026 года она сравнялась со средней по стране — около 2,2%.
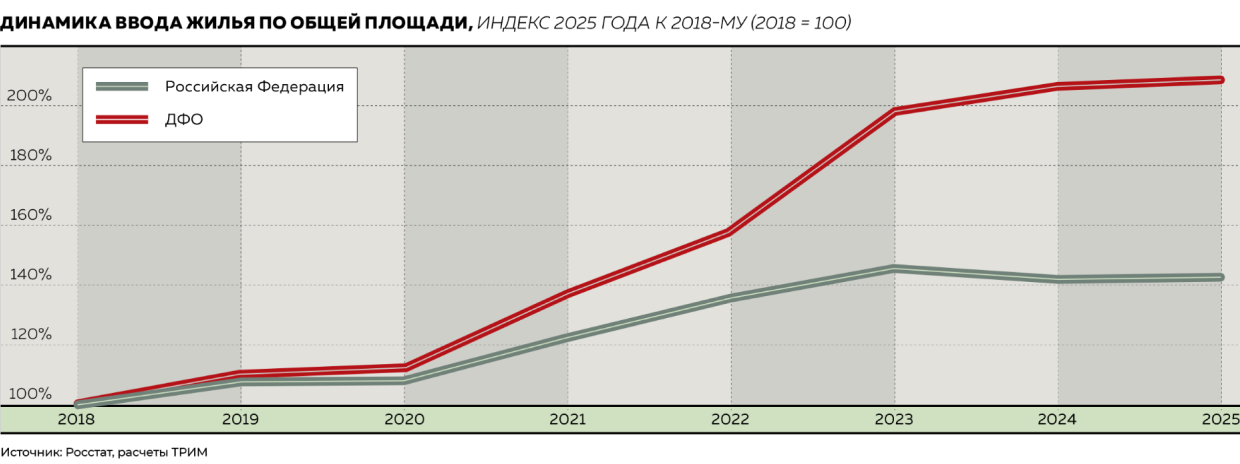
Ускорилось и жилищное строительство. В 2025 году объем ввода жилья на Дальнем Востоке был на 108% выше, чем в 2018-м, в России в целом — на 43%. Импульс этому придала и запущенная в 2019 году «Дальневосточная и Арктическая ипотека».
Эффект от капиталовложений стал заметен и на уровне макропоказателей. В 2024 году ВРП ДФО был на 19,3% выше уровня 2018 года, тогда как ВВП России за тот же период вырос на 13,3%. За пять лет энергопотребление увеличилось на 21% против 12% в среднем по стране. Это довольно точный физический след инвестиционного бума: новые фабрики, шахты, железные дороги и порты требуют электричества. С 2018 года собственные доходы бюджетов в сопоставимых ценах выросли в большинстве субъектов ДФО, причем в 7 из 11 регионов динамика оказалась выше среднероссийской. Особенно выделяются Магаданская область и Чукотский автономный округ, где прирост составил соответственно 167,8% и 176,3%.
Перелом тенденции в экономике ДФО безусловен, но справедливости ради нужно сделать оговорку: столь яркая динамика не в последнюю очередь связана с эффектом низкой базы. На Дальний Восток по-прежнему приходится менее 6% российского промышленного производства и лишь около 3% обрабатывающей промышленности. Даже после строительного бума в расчете на одного жителя здесь вводится меньше жилья, чем в среднем по России: 0,60 кв. м против 0,74 кв. м в 2025 году. И если в других федеральных округах в 2010–2020-х годах мощность генерации росла, то на Дальнем Востоке ввод электромощностей лишь компенсировал износ существующих.
Опережающие темпы отдельных показателей экономики ДФО пока говорят скорее о начале структурного сближения с остальной страной, чем о завершении этого процесса.

Если первая фаза дальневосточной политики была направлена прежде всего на привлечение капитала, следующей предстоит решать две задачи одновременно: удерживать людей, улучшая среду, и находить новые источники инвестиционного роста
Новые драйверы роста
На Дальнем Востоке остается огромный объем неосвоенных ресурсов. Минвостокразвития оценивает инвестиционный потенциал добычи нефти, газа, угля, металлов и редкоземельных ресурсов до 2036 года в 15,8 трлн руб. Еще 13,6 трлн руб. может прийтись на глубокую переработку: нефтехимию, металлургию, дерево- и рыбопереработку. Но инвестиционный потенциал сам по себе не гарантирует инвестиций. Новый ГОК имеет смысл только тогда, когда кому-то понадобится его продукция. Новый инвестиционный цикл зависит не от того, сколько месторождений можно освоить или инфраструктуры построить, а от того, какой источник спроса обеспечит загрузку новых мощностей.
Сейчас инвестиционный бум, основанный на реализации экспортно ориентированных мегапроектов, подходит к завершению. И в новом цикле делать ставку на создание дополнительных мощностей по добыче, переработке, перевозке сырья было бы рискованно. Тем более что первые сигналы уже появляются. В 2025 году инвестиции в основной капитал на Дальнем Востоке сократились в сопоставимых ценах на 3,1%, тогда как в России в целом — на 2,3%. Один год еще не делает тренда. Но это как минимум повод задуматься.
Возможно, это полезное ограничение. Если до сих пор инвестиционный поток определялся прежде всего объемом экспорта, то новая ситуация требует более тонкого подхода.
Округ уже располагает несколькими точками, вокруг которых может возникнуть новый инвестиционный контур. Например, действуют космодром Восточный и инновационный научно-технологический центр на острове Русский, реализуются проекты по разработке беспилотных систем в Якутии и на Сахалине и несколько инициатив венчурного фонда «Восход», развиваются креативные индустрии. Потенциал новых технологических направлений — космоса, фармацевтики, радиоэлектроники, робототехники, биотехнологий, авиа- и судостроения — до 2036 года оценивается в 4,8 трлн руб.
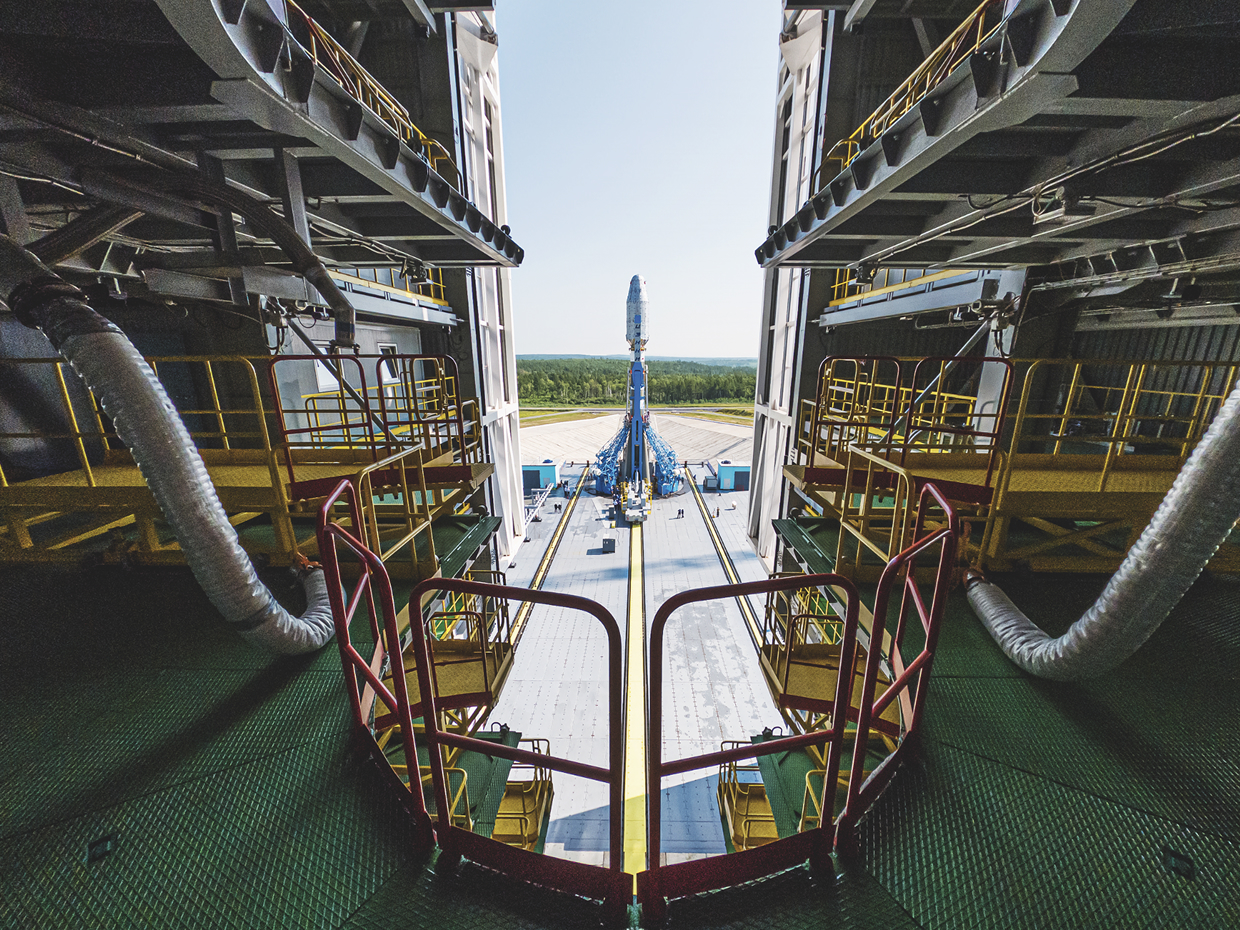
Фото: ГК «Роскосмос»/ТАСС
Однако это почти в шесть раз меньше совокупного потенциала добычи и глубокой переработки в регионе. Да и экономика нового ГОКа, несмотря на огромный объем первоначальных вложений, для инвестора зачастую понятнее, чем экономика новой робототехнической, биотехнологической или космической компании. Технологические проекты несут более высокий риск и требуют иных финансовых инструментов, компетенций и механизмов государственной поддержки.
Но у технологий есть то, чего не хватает очередному месторождению: более разнообразный спрос. Их покупателями могут быть и государство, и города, и российский внутренний рынок, и, конечно, экспортные предприятия тоже. Ведь мегапроекты, завершенные вчера, создают спрос на технологии сегодня.
Кроме того, технологический сектор лучше отвечает другой задаче Дальнего Востока — удержанию людей. Экономике, которая хочет конкурировать за инженеров, программистов, ученых и предпринимателей, неизбежно приходится конкурировать и качеством городской среды. И это еще одна зона роста региона. Парадокс инвестцикла последних лет в том, что производственные мощности и рабочие места возникли раньше, чем комфортная среда и социальная инфраструктура вокруг них.
Опережающие темпы отдельных показателей экономики ДФО пока говорят скорее о начале структурного сближения с остальной страной, чем о завершении этого процесса
Для того чтобы притягивать сильные кадры не на пару лет, а на всю их трудовую жизнь, необходимо создавать комфортные условия проживания для семей. Поэтому инвестиционное развитие все больше связывают с городской средой. Эту функцию должны выполнять мастер-планы городов ДФО, которые включают развитие жилья, транспорта, социальной и общественной инфраструктуры. Основной эффект программы ожидается к 2030 году, но пока ее возможности ограничены: мероприятия мастер-планов обеспечены финансированием лишь на 58% с учетом всех источников финансирования. Если первая фаза дальневосточной политики была направлена прежде всего на привлечение капитала, следующей предстоит решать две задачи одновременно: удерживать людей, улучшая среду, и находить новые источники инвестиционного роста.
Перед Дальним Востоком нет выбора «экспорт или технологии». Ресурсные и экспортные отрасли еще долго останутся основой экономики региона. Но следующий этап требует уже не просто новых мегапроектов, а более высокого качества роста.
Вопрос в том, сможет ли Дальний Восток использовать доходы, инфраструктуру и институциональный опыт первого инвестиционного цикла для создания второго контура экономики — технологического и в большей степени ориентированного на внутренний спрос? Чтобы ответ был положительным, надо решить две задачи. Первая — сформировать такой пул проектов, которые будут обеспечивать устойчивый долгосрочный спрос. Вторая — настроить модель господдержки таким образом, чтобы льготы действительно изменяли инвестиционные решения бизнеса, трансформировали экономику проекта так, чтобы он был реально выгоден и инвестору, в том числе иностранному, и государству.


