
Государство пытается сократить расходы на семейную ипотеку, не допустив резкого падения спроса на жилье. Теперь ставки по этой программе зависят от числа детей и региона, но для индивидуального жилищного строительства сохранили льготные 6%. В Минфине хотят таким образом поддержать частное домостроение и повысить адресность субсидий.
Почему для ИЖС сохранили льготы
ННовые условия семейной ипотеки поставили индивидуальное жилищное строительство (ИЖС) в особое положение. С 1 октября ставка на строительство и покупку готового частного дома у застройщика зафиксирована на уровне 6%. Главное условие — наличие ребенка младше семи лет. Для новых многоквартирных домов ставка варьируется от 2% до 12% и зависит от количества детей в семье и от региона.
Сохранение ставки на уровне 6% для ИЖС должно поддержать рынок частного домостроения, повысить доступность строительства и покупки собственного дома и в целом позитивно повлиять на развитие жилищной инфраструктуры, сообщили «Эксперту» в Минфине. Оценивать воздействие этой меры на объемы строительства частных домов и спрос на земельные участки в ведомстве пока считают преждевременным.
Участники рынка связывают особые условия для ИЖС с тем, что сегмент еще формируется и адаптируется к новой модели финансирования. При этом по площади вводимого жилья ИЖС опережает сектор МКД: в 2025 г. было введено 44,6 млн кв. м в МКД (минус 2% год к году) и 63,5 млн кв. м ИЖС (на уровне 2024 г.), следует из данных ДОМ.РФ на основе материалов Росстата. За 8 месяцев текущего года было введено 21,9 млн кв. м (+8%) и 36,2 млн кв. м (минус 23%) соответственно.
После введения эскроу-счетов и волны банкротств рынок ИЖС заметно сократился, а многие заемщики предпочитают строить самостоятельно или нанимать отдельные бригады, уточняют в Сбербанке. Сохранение ставки 6%, по оценке банка, решает две задачи: экономит бюджетные средства на субсидировании относительно небольшого рынка и сохраняет семьям доступ к более просторному жилью.
Единая ставка 6% по семейной ипотеке на ИЖС и готовые дома не только позволяет улучшить жилищные условия семей, но и поддерживает строительный сектор, сохраняя загрузку подрядчиков, добавляют в ВТБ.
Рынок ИЖС уже показывает почти двузначную динамику, несмотря на то что сегмент продолжает адаптироваться к новым правилам финансирования.
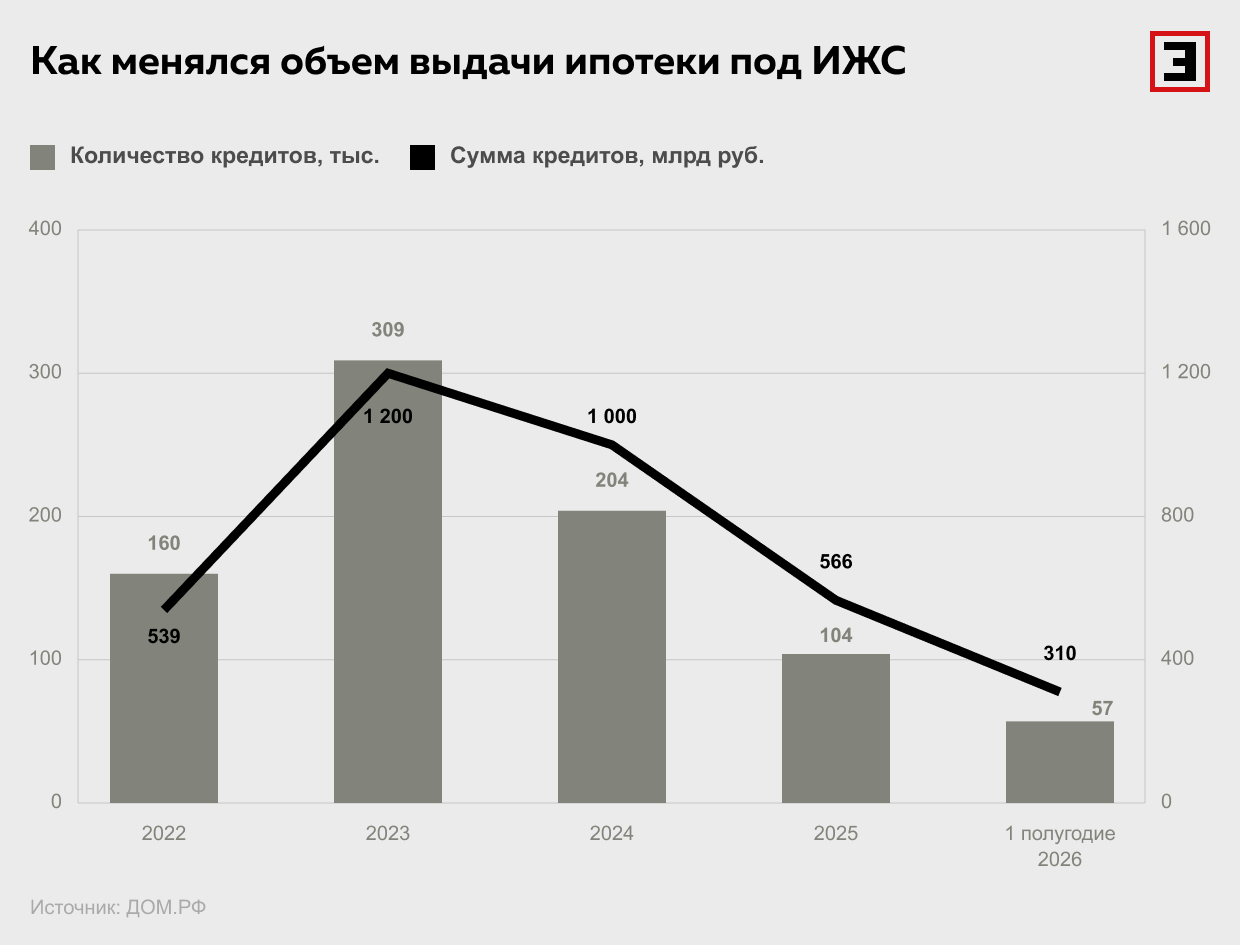
Растет доля ИЖС и в объеме всей программы «Семейная ипотека». По данным Сбербанка, если за первые 9 месяцев 2025 г. на ИЖС приходилось 6% выдач по программе, то за аналогичный период 2026 г. — уже почти 10%, а в пиковые весенне-летние месяцы — 16%. Сохранение ставки на уровне 6% стимулирует рост спроса среди семей с одним-двумя детьми, прогнозируют в банке.
Квартира или дом: что выгоднее
Разница в ставках станет одним из главных аргументов при выборе между квартирой и частным домом, считают в Сбербанке. При ставке 6% ежемесячный платеж по кредиту на ИЖС будет заметно ниже, чем по дифференцированным ставкам для квартир. Кроме того, на сопоставимую сумму кредита в частном доме можно получить большую площадь.
Другие участники рынка оценивают масштаб перетока сдержаннее. Строительство дома требует дополнительных затрат, поэтому для семьи с ограниченным первоначальным капиталом квартира даже под более высокий процент может оказаться доступнее с точки зрения общей стоимости проекта, поясняет управляющий эксперт центра аналитики и экспертизы ПСБ Лаура Кузнецова.
В «Абсолют Банке» также не ожидают значительного перераспределения спроса: помимо финансовых условий, семьи учитывают транспортную доступность и инфраструктуру. Но в регионах, где частные дома активно строятся в городской черте и рядом с городами, разница в ставках станет весомым аргументом в пользу ИЖС, уточняет директор департамента розничных продуктов «Абсолют Банка» Виталий Костюкевич.
Где эффект от реформы будет самым заметным
- Экономика. Главным эффектом станет снижение нагрузки на бюджет. Изменения делают господдержку более адресной, а перераспределение спроса с новостроек должно снизить риски дальнейшего перегрева этого сегмента, уверен аналитик ФГ «Финам» Игорь Додонов.
- Рынок жилья. Рост ставок для семей с одним—двумя детьми снизит доступность новостроек, и часть покупателей может переориентироваться на готовое жильё. Это не только поддержит вторичный рынок, но и заставит девелоперов активнее использовать собственные инструменты стимулирования спроса, уточняет аналитик. Эксперт по фондовому рынку «БКС Мир инвестиций» Людмила Рокотянская ожидает снижения общего спроса на семейную ипотеку и уменьшения среднего бюджета покупки, что усилит давление на цены квартир в новостройках. Негативный эффект для регионов может быть слабее, чем для столицы, где условия для семей с одним-двумя детьми ужесточились, добавляет она.
- Спрос населения и цены. Дисбаланс прежде всего может проявиться в отдельных локациях и ценовых сегментах, уверена старший аналитик «Риком‑Траст» Валерия Попова. Качественная загородная недвижимость продолжит расти в цене быстрее инфляции. В Московском регионе в ближайший год стоимость земельных участков может вырасти на 5–10%, а готовых домов — на 7–12%, прогнозирует директор департамента загородной недвижимости NF Group Татьяна Алексеева. Схожую тенденцию отмечает коммерческий директор «Метриум» Дмитрий Проскурин. По его мнению, дальнейшая динамика будет зависеть от способности девелоперов увеличить предложение. За 8 месяцев 2026 г. ввод ИЖС снизился на 23% год к году, хотя в предыдущем году рынок достиг рекордных показателей. В 2027 г. темпы ввода частных домов увеличатся относительно 2026 г. и превысят 60 млн кв. м, прогнозирует Дмитрий Проскурин.
- Предложение застройщиков. По оценке основателя экспертного клуба «Загородный девелопмент» Валерия Лукинова, рентабельность комплексных проектов индивидуального жилья может достигать 20–25% после уплаты налогов, что сопоставимо со строительством многоквартирных домов (МКД). Крупные девелоперы, в том числе «Самолёт» и ФСК, уже развивают проекты малоэтажного жилья, и рост интереса к ИЖС может привлечь в сегмент новых участников. Но быстро нарастить предложение будет сложно: на рынке не хватает участков с готовыми коммуникациями и качественных домов в организованных поселках с инфраструктурой. И, как отмечают в NF Group, первоначальный эффект от роста спроса может проявиться не столько в увеличении объемов предложения, сколько в росте цен.
Новая конструкция семейной ипотеки может запустить цепочку перераспределения спроса. Для бюджета это более адресная система субсидирования, для рынка МКД — риск ослабления спроса, для ИЖС — дополнительный стимул роста. Для молодых семей выгода от ставки 6% будет зависеть от того, насколько быстро рынок сможет нарастить предложение: если домов и ликвидных участков окажется недостаточно, эффект дешевой ипотеки может быть частично нивелирован ростом цен.