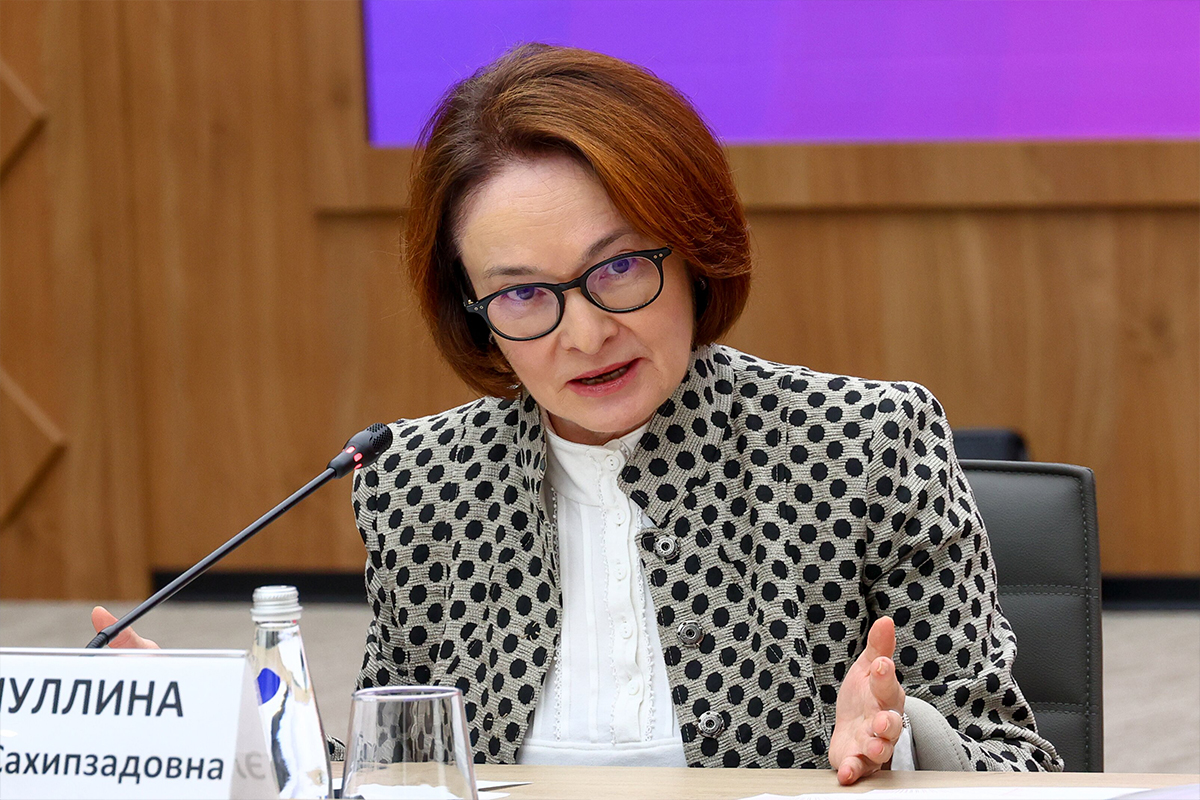
- Россиянам нужна не доступная ипотека, а доступное жилье, считает Эльвира Набиуллина. По ее словам, рост цен на недвижимость нивелировал выгоду от льготных программ, а рыночная ипотека станет привлекательной для граждан только при низкой инфляции.
- Ипотека является, по сути, субсидированием жилищного строительства через повышение спроса, подчеркнула глава ЦБ. Она отметила, что в последние годы финансирование по субсидируемым льготным ставкам существенно выросло.
- Согласно оценкам регулятора, объем кредитов по льготным ставкам приблизился к 19 трлн руб., что составляет 14% всех рублевых кредитов экономики.
Какие льготные ипотеки действуют сейчас
Семейная ипотека
Ставка — дифференцированная, в зависимости от количества детей. Для регионов ставка варьируется от 2% до 10%, максимальная сумма кредита — от 6 млн руб. до 10 млн руб. Для Москвы, Подмосковья, Петербурга и Ленобласти ставка составляет от 4% до 12%, максимальная сумма кредита — 12–18 млн руб. Действует до 2030 г.
IT-ипотека
Ставка — до 6%, лимит — до 9 млн руб. (Москва и Санкт-Петербург исключены из программы). Действует до 2030 г.
Льготные программы в регионах
Дальний Восток и Арктика: ставка — до 2% годовых, максимальный размер кредита — до 6–9 млн руб. Действует до 2030 г.
Новые регионы, Курская и Белгородская области: ставка — до 2% годовых. Максимальная сумма кредита — 6 млн. руб.
Крым и Севастополь: ставка — 8%, максимальная сумма кредита — 8 млн руб. Можно оформить при покупке жилья в строящихся домах или апартаментах с 1 ноября 2026 г. по 30 апреля 2027 г.
Сельская ипотека
Ставка — до 3% годовых (или 0,1% на территориях у госграницы). Максимальный объем кредита — 6 млн руб., программа действует бессрочно.
Военная ипотека
Реализуется через накопительно-ипотечную систему (НИС) с господдержкой взносов. Ставки варьируются от конкретной программы кредитования и выбранного банка.
- 23 октября Эльвира Набиуллина на пресс-конференции по итогам заседания совета директоров регулятора заявила, что льготную IT-ипотеку следует ограничить для сохранения более умеренных ставок. По ее словам, ЦБ стремится к тому, чтобы рыночная ипотека становилась доступнее, а необходимость в льготных программах отпала.
- Разница цен между первичным и вторичным рынками жилья в РФ с четвертого квартала 2019 г. по первый квартал 2026-го выросла с 9 до 52%, указал ЦБ в аналитической записке со ссылкой на данные Росстата. Это несет риски как для заемщика, так и для банка, указал регулятор.
- В случае невозможности обслуживать ипотеку вырученных заемщиком средств от продажи квартиры на вторичном рынке может не хватить для погашения кредита, пояснил регулятор. Для банка риск состоит в том, что кредит не будет выплачен в полном объеме.
- 23 октября три источника сообщили РБК, что власти обсуждают досрочное завершение льготной IT-ипотеки — один из сценариев предполагает, что она перестанет действовать с декабря 2026 г., но итоговое решение пока не принято. В Минцифры заявили, что финансирование прорабатывается в условиях ограниченных бюджетных средств, но обязательства по уже оформленным кредитам будут исполнены.
- В сентябре 2023-го Минфин сообщил, что льготные госпрограммы на тот момент обеспечивали 80–90% всех ипотечных кредитов на покупку строящегося жилья. При этом власти хотят субсидировать максимум половину от всей выдающейся в стране ипотеки на новостройки, пояснил «Известиям» директор департамента финансовой политики Минфина Иван Чебесков. По его словам, вопрос об эффективности и целесообразности таких госпрограмм кредитования должен быть изучен комплексно.
- Летом того же года вице-премьер России Марат Хуснуллин отмечал, что выделенных на поддержку этих программ лимитов может не хватить уже в 2023-м. Он указал, что может потребоваться дополнительное финансирование.
- Глава Сбербанка Герман Греф осенью 2025 г. заявил, что ситуация с перекосом в пользу льготной ипотеки из-за высоких рыночных ставок должна стабилизироваться в 2026 г.
- В 2024 г. он сравнивал льготные программы с допингом и призывал не злоупотреблять ими. По его мнению, власти затянули с решением о прекращении льготной ипотеки на новостройки под 8%.