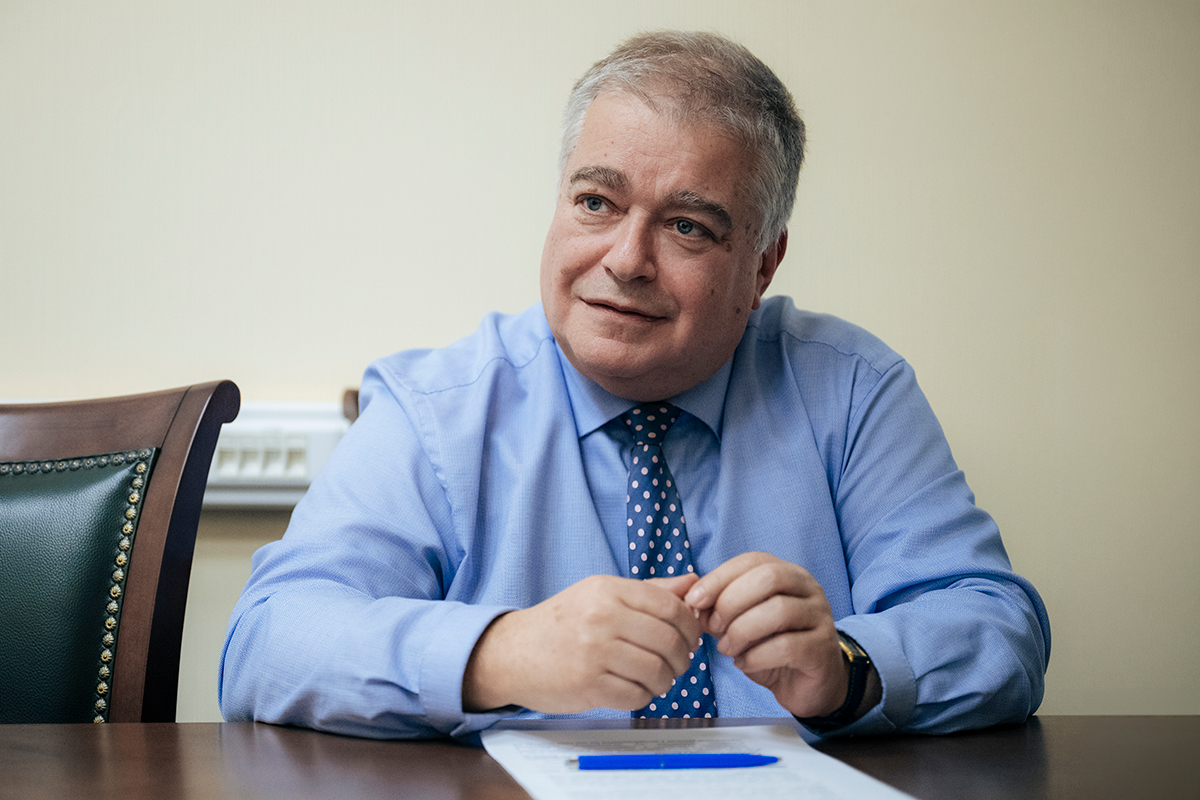
Российский бизнес часто видит в аудите обязанность и формальность, но в заключении аудитора видит едва ли не гарантию благополучия компании. Рынку по-прежнему не хватает осознанного спроса на независимую проверку результатов работы, считает директор департамента регулирования бухучета, финансовой отчетности и аудиторской деятельности Минфина Леонид Шнейдман. Его интервью «Эксперту» — об изменениях после ухода брендов «большой четверки», влиянии нейросетей на профессию аудитора, о том, почему бизнес не отказывается от ESG-отчетности и об эволюции российских бухгалтерских стандартов.
Об отношении к аудиту в России
— Как изменился рынок после ухода в 2022 г. брендов «большой четверки» (Deloitte, PwC, E&Y, KPMG)? Клиентов стало меньше?
— По статистике Минфина, количество клиентов ежегодно увеличивается. Выручка в абсолютном выражении заметно растет.
Ушел международный флёр, часть клиентов сменила аудиторов ради экономии, но серьезного перетока нет, рынок стабилен. Это радует: институты и инфраструктура у нас есть. Принципиальной разницы с другими рынками я не вижу, общемировые тенденции проявляются и у нас.
— Представитель одной крупной компании жаловался нам на ухудшение аудита у бывших участников «четверки»: специалисты остались, но экспертиза уже не та. Вы это наблюдаете?
— Утверждение, что за 4 года качество аудита упало, на мой взгляд, не вполне отражает действительность. По нашим наблюдениям, ситуация уже длительное время стабильна. Это не значит, что в конкретных случаях не бывает проблем — как и в любой сфере, в нашей с обеих сторон работают люди. Есть ожидания клиентов, и, к сожалению, в нашем деловом сообществе они не всегда соответствуют тому, что представляет собой аудит. Иногда эти ожидания превышают возможности аудитора.
— А в чем проблема этих ожиданий? Где они завышены?
— Многие привыкли думать, что печать аудитора гарантирует всё. И забывают, что аудиторское заключение — это мнение, основанное на знаниях и навыках специалиста.
Аудит появился в России в конце 80-х — начале 90-х: по сути, его как западный институт принесли на наш рынок. И при этом то ли неправильно объяснили его функции, то ли нам самим хотелось так их понимать, но с тех пор сохраняется представление о всемогуществе аудитора, хотя сами специалисты четко указывают в заключениях границы своей ответственности. Просто эти слова часто не читают.
Я и сам, когда получаю аудиторское заключение, будучи членом товарищества собственников жилья, как потребитель, думаю: «Вы же обещали. Почему потом оказалось, что деньги ушли не туда?» — а на работе смотрю на тот же документ уже иначе.
— Со временем бизнес стал лучше понимать ценность аудита или все контакты с аудиторами продиктованы регуляторными требованиями?
— Исторически аудит воспринимается как навязанная услуга: государство сказало, что ты подлежишь аудиту, значит, надо его пройти. На этом рынок в значительной степени держится до сих пор. Многие ждут от работы аудитора только желанную печать на годовом отчете. Но аудит дает куда большие возможности. Если бы бизнес понимал, что именно он может получить, аудиторов нанимали бы не только организации, обязанные делать это по закону. И развитие шло бы за счет осознанного спроса: я понимаю, зачем мне аудитор, нанимаю его, жду определенного результата и пользуюсь его работой.
Сегодня недостаточные темпы развития аудиторского рынка во многом объясняются отсутствием такого осознанного спроса со стороны бизнеса и общества в целом.
— Откуда взялось представление об аудите как об обязанности?
— В законодательстве аудит возник в 1987 г., когда в России разрешили создавать предприятия с иностранным участием. Иностранным инвесторам нужен был знакомый институт, который мог бы подтвердить правильность отчетности. Государство создало первую аудиторскую организацию, затем начал развиваться рынок.
— Допустим, у компании два собственника, она не ищет инвесторов, не собирается выходить на биржу или выпускать облигации. Какую практическую пользу ей может принести аудитор?
— Даже если собственников только двое и они не заинтересованы во внешнем финансировании, остается вопрос открытости перед обществом. Современное ответственное предпринимательство предполагает, что вы рассказываете о своей деятельности, о своем вкладе в общественное благо. Как только вы об этом задумываетесь, появляется потребность в независимой оценке. Вы можете производить очень хорошее впечатление — но откуда другим людям знать, насколько вам можно доверять?
Аудитор, которому они доверяют, снимает этот вопрос. Его профессиональный взгляд позволяет увидеть проблемы бизнеса, а советы опираются на квалифицированное мнение. И этот сторонний независимый экспертный взгляд нужен регулярно — в этом большая ценность работы аудитора. Рынок, увы, не всегда ее понимает и не всегда готов платить за нее.
— Как сформировать осознанный спрос?
— Это вопрос бизнес-культуры. Про открытость и транспарентность часто говорят потому, что это модно, а не потому, что считают открытость нормальным состоянием бизнеса. Нужно менять этот подход. Открытость должна быть основополагающим принципом — иначе зачем нанимать аудитора? Он действует в интересах общества.
— Аудитор может отказаться от работы, если чувствует подвох?
— Есть 3 варианта, как можно это сделать. Первый — сразу не принять клиента на обслуживание, отказаться от предложенной работы. Второй — выразить отрицательное мнение, если проверенная отчетность оказалась недостоверной. Третий вариант — это отказ от выражения мнения. Но все подобные ситуации крайне редки, что видно из ежегодной статистики Минфина России. В 2020 г. доля заключений с отрицательным мнением составляла 0,6%, в 2025 г. — 0,4%. С отказом от выражения мнения — соответственно 0,4% и 0,3%.
— Почему отрицательных мнений так мало? Это значит, у компаний все в порядке?
— Компания нанимает аудитора, оплачивает его работу. Довести ситуацию до получения отрицательного мнения — исключительный случай. То же относится к отказу от его выражения: странно пригласить аудитора, а затем не дать ему информацию, без которой он не может работать.
При этом отрицательное мнение и отказ от выражения мнения — разные вещи. В первом случае аудитор говорит: «Я проверил отчетность, и она неверна». Во втором — ему не хватает оснований, чтобы сформировать мнение.
Об импортозамещении аудита
— Почему «большая четверка» остается мировым ориентиром? Уместно ли говорить об импортозамещении аудита в России?
— «Большая четверка» — это международные сети, вне зависимости от места расположения штаб-квартиры. За ними история, организация работы, разработки, вложения в профессию. Они поддерживают качество, обладают репутацией, задают направления развития отрасли. Если же говорить об импортозамещении — вопрос в том, что считать отечественным в данной сфере: крупнейшие организации, работающие сейчас на рынке — уже российские, в них работают российские специалисты.
— Может ли и должен ли появиться российский аудиторский бренд, который будет востребован за пределами страны — хотя бы на соседних рынках?
— Вполне возможно, но нужна серьезная работа. Причем речь не о двух, пяти или даже десяти годах: требуется больше времени и вложений в формирование репутации.
— Репутация пока еще главный актив аудитора?
— Репутация была, есть и, уверен, останется самым ценным, что есть у аудитора. В сообщениях британского регулятора я часто читаю о штрафах «четверке» на миллионы фунтов. Несмотря на это, крупнейшие сети сохраняют репутацию. Если она сформирована и поддерживается, отдельные штрафы и скандалы не обязательно наносят ей фатальный ущерб.
— Что покажет готовность российских аудиторов к конкуренции на других рынках?
— Мы работаем над созданием единого рынка аудиторских услуг в ЕАЭС. Будет интересно посмотреть, как наши крупнейшие аудиторские организации поведут себя на других рынках — и как их там воспримут.
— Громкие истории последних лет имели серьезные последствия для российского аудита?
— Отечественный рынок избежал скандалов масштаба Enron или Parmalat: сопоставимых случаев, когда от действий аудитора массово пострадали бы инвесторы, у нас не было. Однако отчасти это может быть связано с тем, что работа по развитию защиты собственников еще не завершена. Кроме того, в целом сложно доказать вину аудитора: регуляторы во всем мире постоянно обсуждают это. Поэтому во многих странах регуляторы аудиторской деятельности или финансового рынка применяют санкции к аудиторам во внесудебном порядке.
Как Enron и Parmalat подорвали доверие к аудиторам
В 2001 г. американская энергетическая корпорация Enron, скрывавшая долги и завышавшая прибыль, обанкротилась. Ее аудитор Arthur Andersen выдавал положительные заключения на основании существенно искаженной отчетности. В 2002 г. Arthur Andersen признали виновной в воспрепятствовании правосудию по делу об уничтожении документов, связанных с Enron. Аудиторский бизнес фирмы фактически распался — так «большая пятерка» аудиторов превратилась в «большую четверку». Спустя 3 года Верховный суд США отменил приговор: он счел слишком расплывчатыми инструкции судьи, которые принимали во внимание присяжные.
В 2003 г. выяснилось, что итальянский производитель молочной продукции Parmalat использовал фиктивные активы: в частности, на банковском счете якобы находилось 3,9 млрд евро, которых в действительности не существовало. Компании Grant Thornton и Deloitte, участвовавшие в аудите отчетности Parmalat, оказались в центре разбирательств о качестве проверок и ответственности аудиторов. Оба скандала привели к ужесточению требований к аудиту и контролю за отчетностью.
— А истории «Роснано» и «Европлана» не разрушили репутацию аудиторов?
— Проблемы инвесторов сами по себе не означают виновность аудитора. Претензии обоснованы, только если аудитор не выполнил необходимые процедуры, недобросовестно работал: видел белый лист, а написал, что он черный.
Скандалы вокруг отчетности «Роснано» и «Европлана»
11 ноября 2026 г. Гагаринский суд Москвы приговорил троих бывших топ-менеджеров УК «Роснано» к срокам от 5 до 7,5 года колонии за злоупотребление должностными полномочиями. Суд также удовлетворил иск о возмещении ущерба на 52 млрд руб. По версии следствия, в 2017 г. они исказили отчетность, неправомерно изменив классификацию финансовых обязательств. Это позволило скрыть неудовлетворительное положение компании, сохранить госгарантии и привлечь дополнительное финансирование. Еще в 2022 г. глава «Роснано» Сергей Куликов сообщал в обращении в Генпрокуратуру, что независимые аудиторы выявили завышение стоимости портфельных активов и некорректное ведение отчетности.
В апреле 2026 г. инвесторы пожаловались в ЦБ и Минфин на аудит отчетности холдинга SFI, проведенный компанией Б1. До конца 2025 г. SFI владел 87,5% акций лизинговой компании «Европлан». В отчетности холдинга пакет оценивался в 105 млн руб., хотя, по мнению заявителей, на конец 2024 г. его следовало оценить примерно в 75 млрд руб. SFI отверг претензии.
О доверии международным аудиторам
— Безопасно ли допускать бывших участников международных сетей к информации стратегических и оборонных компаний?
— Три аспекта. Первый — обязанность руководства компании обеспечить сохранность информации. Нанимая аудитора, нужно убедиться в его надежности и действенности его систем защиты данных. Второй — работа самой аудиторской фирмы. Конфиденциальность обеспечивают аудиторская тайна и требования стандартов к защите информации, поведению руководства, формированию аудиторских групп. Третий — регулирование доступа поставщиков услуг к стратегическим организациям. Требования к информационной безопасности аудиторов формализуются. Если эти условия соблюдены, национальная принадлежность аудитора не имеет значения.
— Кто контролирует хранение и защиту данных?
— Те, кто надзирает за аудиторами: профессиональные институты, в нынешней терминологии — саморегулируемые организации. Аудиторов общественно значимых организаций контролирует дополнительно Федеральное казначейство, а аудиторов на финансовом рынке — еще и Банк России. Есть также органы, отвечающие за защиту информации, важной для страны и экономики. Как видите, механизмов и институтов контроля достаточно.
О работе аудитора с искусственным интеллектом
— ИИ уже меняет что-то в аудите? Где он помогает, а где вредит качеству?
— О фундаментальных изменениях говорить рано. Все пробуют искусственный интеллект, перестраивают технологии. Аудиторы тоже должны этим заниматься, а задача Минфина как регулятора — определить требования к процессам, в которых аудитор может применять ИИ. Отдельные решения уже есть.
— Раньше начинающие сотрудники аудиторских фирм тратили значительную часть дня на перенос данных из одной таблицы в другую. Сейчас это может сделать нейросеть. Как меняются требования к специалистам под влиянием ИИ?
— Эти задачи уже решают с помощью ИИ и крупные, и небольшие компании: простые системы доступны всем. Сегодня навыки работы с ИИ — общее требование к специалисту не только в сфере аудита. Когда появился калькулятор, считавшие на счетах отставали, позже необходимостью стал компьютер. Так же и с нейросетями.
— Аудитор проверяет чужую работу, в том числе выполненную ИИ. Не должен ли он пользоваться нейросетями осторожнее представителей других профессий, учитывая способность ИИ ошибаться?
— Неважно, как составлена отчетность: с помощью ИИ, вручную или нанятым специалистом. Во всех случаях аудитор обязан ее проверять с должной тщательностью и нести одинаковую ответственность. Риски при использовании ИИ, безусловно, существуют. Международные профессиональные организации постоянно говорят: использовать ИИ нужно, но внимательно, принимая специальные меры против ошибок и недостоверных результатов. И у аудиторов, которые применяют ИИ, должна быть соответствующая система контроля. Во всяком случае профессиональные стандарты требуют этого в такой же степени, как и наличия соответствующих навыков у персонала.
— Вы сталкивались с ошибками аудиторов, чрезмерно доверившихся нейросети?
— Да, но лишь в консалтинге. Видел далекие от действительности бухгалтерские консультации аудиторов. Выяснялось, что их готовили с помощью ИИ, чрезмерно доверившись последнему. О крупных скандалах из-за применения технологии непосредственно в аудите мне неизвестно. Допускаю, что ошибки еще будут, шишки придется набить: иначе трудно понять, как работать в новых условиях.
— Есть поручение установить требования к ИИ?
— Минфин ежегодно выпускает рекомендации аудиторам: на что обратить внимание в очередном аудиторском сезоне. В следующем выпуске запланировали впервые затронуть и эту тему. Общий подход близок к тому, который Банк России рекомендует участникам финансового рынка: аккуратность, внимательность при использовании ИИ, в том числе в обращении с чувствительными данными.
— Что войдет в рекомендации и когда они выйдут?
— Через месяц-два. Работа над ними — довольно длительный процесс: обобщаем практику прошедшего аудиторского сезона, обращения, которые к нам поступали, вопросы к аудиторам, новые явления.
Детальных требований пока не будет, обозначим общие риски.
— Появится ли из-за ИИ отдельный стандарт или институт проверки аудиторов?
— Стандарты задают требования к проверке информационных технологий в учете, отчетности и финансовой деятельности. Мы используем международные стандарты аудита. Насколько знаю, документ по этой теме уже готовится на международном уровне, но станет ли он отдельным стандартом, пока неясно. Для детальных требований нужна практика — пока мы обсуждаем общие риски, иногда понимаем их по наитию. Но до жестких требований еще не дошли.
О компетенциях современного аудитора
— Подтверждение защищенности информационных систем, например для получения кредита, станет новым направлением аудита?
— Стандарты дают возможность оказывать такие услуги. Но это требует от аудитора соответствующей организации процесса и наличия дополнительных специалистов: у финансового аудитора нет всей совокупности знаний, нужных для оказания этой услуги. Он может привлечь экспертов и организовать работу, здесь наши аудиторы в том же положении, что и зарубежные. Вопрос в спросе: готов ли бизнес допустить их в эту сферу?
Основные направления госполитики в сфере бухгалтерского учета, финансовой отчетности и аудиторской деятельности, утвержденные правительством в 2024 г., предусматривают расширение деятельности аудиторов в области сертификации программных средств. Государство обозначило необходимость создавать возможности для предоставления этих услуг.
— А физическую защиту объектов и инфраструктуры аудиторы могут проверять?
— Технологических препятствий нет, но это не значит, что за проверку может взяться любой аудитор. Технология аудита позволяет проверять соответствие требованиям, но для этого прежде всего нужны сами требования. Затем нужно оценить компетенции, необходимость привлечения экспертов и организацию работы. Регулирование задает процедуры, содержание проверки может быть разным.
— Какими качествами должен обладать хороший аудитор?
— Честностью и порядочностью. Всё остальное приложится.
— В первую очередь ему нужно осваивать смежные области или углублять основную экспертизу?
— Продолжаю верить, что для финансового аудитора главное — знания в финансовой сфере. Но это вовсе не означает, что финансовому аудитору не надо углублять и расширять свои знания и навыки. Без постоянного повышения квалификации невозможен никакой рост в аудите — ни профессиональный, ни карьерный.
О сближении российских и международных бухгалтерских стандартов
— Курс на сближение российских стандартов учета со стандартами МСФО сохраняется?
— Мы следуем утвержденным правительством основным направлениям госполитики в нашей сфере. Основа системы — стандарты МСФО, они применяются непосредственно для консолидированной отчетности и как основа федеральных стандартов бухгалтерского учета. Альтернативы этому подходу я не вижу.
По большинству участков учета — это основные средства, доходы, расходы, нематериальные активы, валютные операции — российские правила близки к международным подходам. В результате трансформировать российскую отчетность в отчетность по стандартам МСФО сегодня проще, чем 10-15 лет назад. По поручению правительства до 2030 г. нужно завершить разработку базового комплекта федеральных стандартов, сопоставимых со стандартами МСФО.
— От РСБУ в итоге откажутся?
— Нет. Международные и федеральные стандарты останутся: они для разных видов отчетности. Консолидированная охватывает головную компанию, дочерние и зависимые организации. Отчетность отдельного юридического лица в России составляют по федеральным стандартам, разработанным на основе стандартов МСФО.
Для завершения базового комплекта федеральных стандартов нам осталось принять стандарты учета биологических активов, финансовых активов и обязательств.
— Что изменится в учете биологических активов?
— Сегодня у нас нет специального стандарта по этому вопросу. Текущие довольно простые правила не дают той полноты картины, которую формирует соответствующий международный стандарт. В частности, по ним оценка основана на фактической себестоимости таких активов, то есть на затратах организации. В интересах пользователей надо активнее применять справедливую стоимость: это может несколько усложнить составление отчетности, зато пользователь получит надежную и объективную информацию.
— А в учете финансовых активов и обязательств?
— Приблизительно та же ситуация: правила сравнительно простые, но в ряде случаев устаревшие. Хотим шире применять оценку с прогностическим элементом: сегодня пользователя интересует прежде всего завтрашний день. Отчетность составляется именно для пользователя, главное здесь — его интерес.
— Для криптовалют нужны отдельные правила?
— Мы работаем в этом направлении. Правительство поставило такую задачу в основных направлениях государственной политики, и эта тема также будет отражена в рекомендациях, о которых я говорил. Сложность в том, что практика в данном вопросе еще не устоялась — в разных странах применяются разные подходы. Главная задача — сформировать достоверную информацию об этих активах.
О государственной системе проверки юрлиц
— Что такое ГИРБО и зачем он нужен?
— Государственный информационный ресурс бухгалтерской отчетности — депозитарий годовой отчетности почти всех юридических лиц. Если для компании обязателен аудит, она представляет в ГИРБО и аудиторское заключение. Также в систему уже поступает консолидированная отчетность, с 2027 г. добавится промежуточная отчетность тех, кто обязан ее составлять. Таким образом, пользователь получит комплексное видение компании.
В отличие от многих зарубежных аналогов доступ к ГИРБО бесплатный: скачивайте, распечатывайте, используйте. Выгрузка всей базы платная, но эта плата посильная. Ресурс снижает нагрузку на бизнес: правительством отменены десятки постановлений о представлении отчетности госорганам. Теперь они должны получать ее из ГИРБО, не нагружая сами организации. Администратор ресурса — ФНС России.
— То есть что-то вроде государственного аналога системы СПАРК?
— В некоторой степени. Но здесь отчетность размещена в исходном виде, как ее составила организация. Есть общая аналитика по экономике, а не по отдельным компаниям. ФНС постоянно улучшает ресурс, он работает стабильно.
— Можно ли с помощью этой базы и ИИ делать выводы о состоянии экономики?
— Обобщения делает Росстат, который активно использует и данные ФНС. У самого ГИРБО другая задача — дать пользователю информацию о конкретном хозяйствующем субъекте. Условно, вы каждый день ходите в булочную — и вам захотелось понять, в каком она финансовом положении, есть ли у нее перспективы, не пора ли искать другую булочную. Узнали ИНН или ОГРН, нашли отчетность — и посмотрели.
— Что еще добавят к существующей базе информации?
— К 2030 г. планируется добавить в ГИРБО отчетность об устойчивости. Она позволит характеризовать компании еще с одной стороны — с точки зрения рисков и возможностей компании, оказывающих непосредственное влияние на ее финансовое состояние.
Об интересе бизнеса к устойчивому развитию
— После 2022 г. ESG-повестка в России потеряла актуальность?
— Не согласен, она развивается. В этом году создана законодательная основа для отчетности об устойчивости. Это не значит, что завтра эту отчетность обязаны будут составлять все. Старт фактическому составлению отчетности об устойчивости будет дан отдельным решением. Но момент, когда она станет обязательной, наступит.
Думаю, в следующем году выпустим стандарты подготовки отчетности об устойчивости. И от аудиторов, конечно, потребуется ее заверение.
— Для бизнеса в условиях турбулентности такая отчетность разве остается приоритетом?
— Любая разумная отчетность нужна прежде всего менеджменту компании: она позволяет взглянуть на бизнес как бы со стороны, выявить и понять определенные связи и проблемы. Не меньше потребность и у сторонних пользователей, причем отчетность об устойчивости пользователю зачастую интереснее бухгалтерской, потому что информация более живая. Кроме красивых фотографий, там есть всем понятные вещи: вклад в общественное развитие, влияние на окружающую среду, выбросы, отходы.
— До 2022 г. некоторые компании в России выпускали такие отчеты прежде всего для иностранных инвесторов. Если эта аудитория ушла, откуда возьмется новый спрос?
— Частично это будет компенсировано требованиями государства. Мы возвращаемся к началу разговора: обязанность тоже может быть способом сформировать осознанность. На первых этапах обязательные требования, возможно, даже полезны. Они прививают вкус, помогают выработать навыки. При этом вы правы: осознанной потребности предоставлять такую информацию мы пока в достаточной степени не наблюдаем, но компании продолжают ее готовить. Думаю, постепенно они будут лучше понимать ее ценность и сами захотят это делать — в мире такие примеры уже есть.
В октябре я участвовал в мероприятии ЮНКТАД, посвященном этому виду отчетности. Было видно, что мир думает об этом, хотя и сталкивается с теми же вызовами: нужно формировать спрос, объяснять ценность информации. Это активно обсуждают, создают соответствующие механизмы. Мы движемся в общемировом тренде, и в целом я оптимистично смотрю на перспективы внедрения такой отчетности.