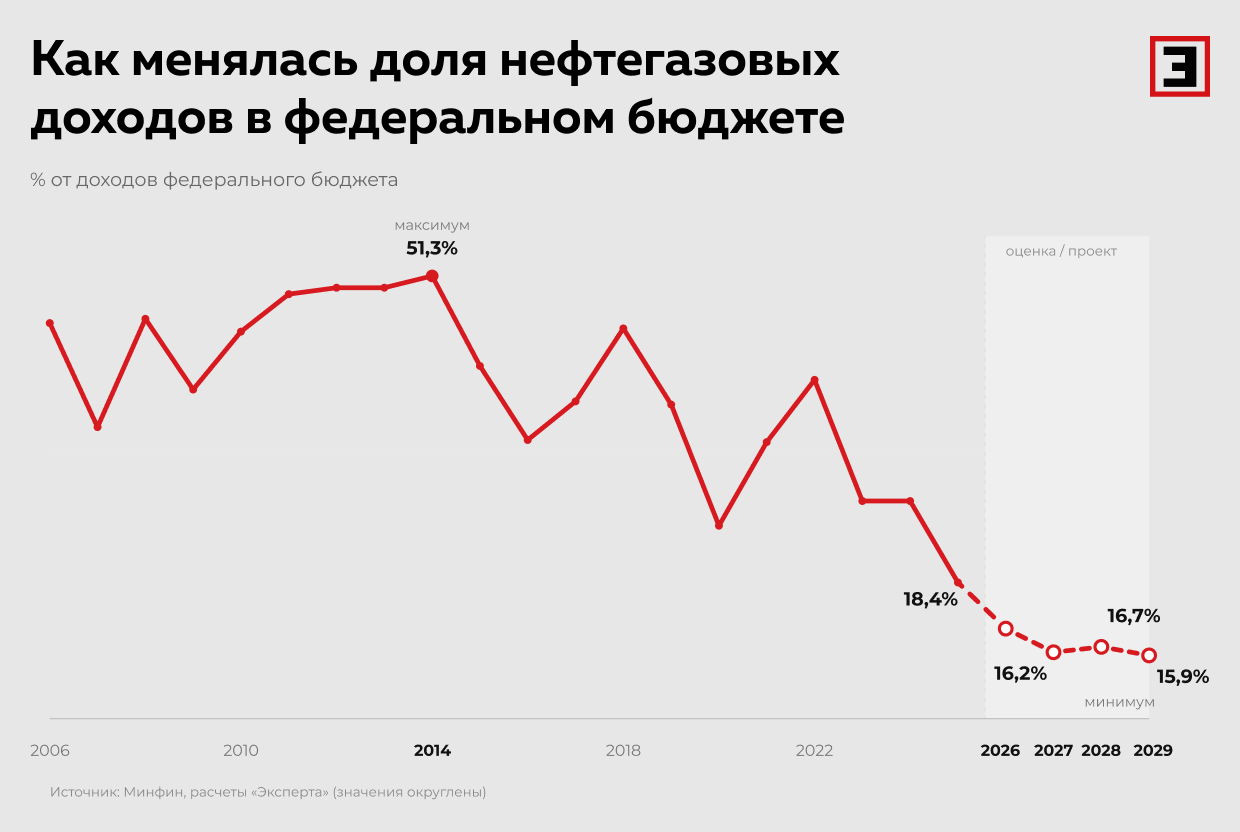
Зависимость России от нефтегазовых доходов последовательно уменьшается, и к 2029 г. их доля в бюджете может опуститься до рекордно низкого уровня — менее 16%. Благодаря этому снижается зависимость от волатильности рыночных цен на сырье и санкций, растут стимулы для диверсификации экономики. Но в то же время государству приходится повышать налоговую нагрузку и больше занимать.
Как нефть и газ сбрасывают вес
ВВ бюджете России на 2027 г., согласно проекту внесенного в Госдуму документа, нефтегазовые доходы составят 7 трлн руб., в 2028 и 2029 гг. — 7,6 трлн и 7,7 трлн руб. соответственно. Для сравнения: год назад в аналогичный проект бюджета на трехлетку закладывали 9 трлн руб. на 2027 г. и 9,7 трлн руб. — на 2028 г. То есть поступления от нефтегаза планируются в значительно меньшем объеме, чем раньше.
В текущей проектировке доля нефтегазовых доходов в бюджете планомерно снижается. «Доля ненефтегазовых доходов будет стабильно превышать 80% всех доходов», — говорил министр финансов Антон Силуанов,
представляя документ правительству. Доля поступлений от нефтегаза в 2027 г. составит 16,2%, в 2028 г. — 16,7%, в 2029 г. — 15,9%. Согласно статистике Минфина, это самый низкий показатель минимум с 2006 г.
В прошлом году в проекте бюджета на 2026–2028 гг. нефтегазовые доходы планировали на уровне 21,1% на 2027 г. и 21,2% — на 2028 г.
За год, если сравнивать прошлый проект бюджета и текущий, изменились сразу два фактора:
-
цена отсечки по бюджетному правилу: с 2027 г. ее понизят с $59 до $50;
-
заметно выросли прогнозы по ненефтегазовым доходам: вместо 33,8 трлн руб. в 2027 г. и 36,2 трлн — в 2028 г. Минфин теперь ожидает поступления на уровне 36,3 трлн руб. в 2027 г., 38,2 трлн руб. — в 2028 г. и 40,9 трлн руб. — в 2029 г.
Что дает бюджету снижение доли углеводородов
Плюс в более предсказуемом планировании: ненефтегазовые доходы менее волатильны и лучше прогнозируются, отмечает замгендиректора Агентства трансформации и развития экономики (АТРЭ) Марина Клишина.
В свою очередь старший научный сотрудник лаборатории структурных исследований РАНХиГС Владимир Еремкин обращает внимание, что снижение зависимости от нефтегазовых доходов «отчасти вынужденное» — на фоне сокращения поступлений от углеводородов.
Стимул заниматься экономикой усиливается, считает ведущий эксперт ЦМАКП Эмиль Аблаев: «Когда бюджет больше зависит от доходов населения и компаний, государство сильнее заинтересовано в их росте».
Но деньги экономике нужны срочно, а рост налоговой нагрузки может ослабить базу будущих поступлений. По оценке, которую приводит Эмиль Аблаев, только в 2027 г. налоговые изменения дадут бюджету дополнительно около 1,5 трлн руб. (о том, как изменится налогообложение в следующие три года, «Эксперт»
сообщал 25 сентября). Но и эти налоговые маневры, по словам финансиста, способны лишь поддержать прежнюю траекторию доходов при «трудносокращаемых» обязательствах.
Аналитики также обращают внимание на то, что бюджет, снижая долю нефтегаза, избавляется от сырьевых рисков — волатильности мировых цен и объемов продаж углеводородов, которые зависят в том числе от интенсивности санкционного давления.
Таким образом, сокращение зависимости от нефтегазовых доходов:
-
позволяет улучшить бюджетное планирование;
-
стимулирует государство активнее развивать экономику, повышая благосостояние населения;
-
снижает зависимость от ценовых колебаний на сырьевых рынках и санкций.
Как меняются расходы на бизнес и социалку
Население. В 2027 г. расходы по разделу «Социальная политика» составят 6,65 трлн руб., далее последует рост — до 6,95 трлн руб. в 2028 г. и 7,28 трлн руб. в 2029 г.
Промышленность. Финансирование госпрограммы «Развитие промышленности и повышение ее конкурентоспособности» в 2027 г. должно составить 1,47 трлн руб. В 2028 г. на нее заложены расходы в размере 1,80 трлн руб., в 2029 г. — 2,32 трлн руб.
Малое и среднее предпринимательство. Федеральный проект «Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы» в 2027 г. потребует 48,9 млрд руб. Затем предусмотрено снижение — до 41,8 млрд руб. в 2028 г. и 30,4 млрд руб. в 2029 г.
Каковы риски ухода от нефтяной иглы
Снижение доли нефтегазовых доходов сулит не только плюсы, но и минусы.
Так, согласно данным проекта бюджета, траты на нацпроекты технологического лидерства (перечислены
здесь), по подсчетам «Эксперта», существенно не сократились по сравнению с прошлогодним вариантом (бюджет на 2026–2028 гг.): в 2027 г. на них выделят 436,3 млрд руб. За грядущую трехлетку всего по этому направлению будет выделено 1,43 трлн руб. бюджетных средств. Основные направления расходов в рамках нацпроектов — господдержка, субсидии на разработку и выпуск продукции, возмещение затрат по кредитам.
Похожая логика действует и в отношении населения: расходы на соцполитику с 2027—го по 2029 г. вырастут на 9,5%.Рост косвенных налогов и тарифов сильнее бьет по домохозяйствам с низкими доходами, а для государства это означает рост обязательств перед ними и дополнительных социальных расходов, отмечает Марина Клишина из АТРЭ.
Другой минус снижения доли нефтегаза в бюджете — рост госзаимствований. В прошлом году власти не
планировали резко наращивать госдолг, рассчитывая сохранить его в пределах 20% ВВП. Но из бюджетных проектировок на 2027–2029 гг. следует, что этого сделать не удастся. В 2027 г. государственный долг вырастет до 21,7% ВВП, в 2028 г. — до 23,2% и до 24,1% — в 2029 г.
В сентябре 2025 г. глава Минфина
говорил, что «долг очень просто увеличить» и выйти за 20–25%, но есть ограничители в виде недостаточно емкого финансового рынка и высокой стоимости обслуживания заимствований.
Для макроэкономической стабильности наращивание госдолга не несет критических рисков, уверен Владимир Еремкин из РАНХиГС. «Госдолг 20% ВВП я не считаю универсальной безопасной границей, но обоснованный долговой ориентир все больше становится необходим», — добавляет Эмиль Аблаев.
Таким образом, понижение доли нефтегаза в бюджете приводит:
-
к необходимости искать новые источники доходов, в том числе через повышение тарифов и новые варианты налогообложения;
-
к росту расходной части бюджета для диверсификации экономики и выполнения социальных обязательств перед малообеспеченными гражданами;
-
к наращиванию госдолга.
Сколько занимают другие страны
По данным Международного валютного фонда на 2025 г., наибольшее отношение объема госдолга к ВВП было у Японии — 207%. У США в тот же год размер госдолга составлял 124% ВВП, у Франции — 116%. Для сравнения: в Китае этот показатель достигал 99%, в Индии — 84%.
Что происходит с добычей нефти и газа
Основные поступления от нефти и газа в бюджет с 2024 г., когда в рамках налогового маневра была обнулена вывозная пошлина, обеспечивают налог на добычу полезных ископаемых (НДПИ) и налог на дополнительный доход (НДД) от добычи.
Добыча нефти в России снижается с 2023 г. из-за совокупности факторов: санкций, перестройки логистики, ухудшения качества запасов. В этом году добавились проблемы с переработкой из-за внеплановых ремонтов НПЗ. В итоге Минэк ухудшил прогноз по добыче сырья на 2027-2029 гг. (об этом
писал «Эксперт»).
Добыча газа, несмотря на санкции, остается более стабильной, хотя и не вернулась к рекордным значениям 2021 г. — более 760 млрд куб. м. В 2025 г. она снизилась на 3% к предыдущему году, до 663 млрд куб. м. На 2026 г. прогнозируется 3%-ный рост до 683,1 млрд куб. м. В последующие три года она составит 696 млрд куб. м, 710,5 млрд и 740,1 млрд соответственно. Это тоже ниже майского прогноза Минэка. Министр экономического развития Максим Решетников
объяснял динамику сокращением поставок в ЕС, плавным ростом экспорта в Китай и ограничениями, в частности из-за санкций против «Арктик СПГ-2».
Почему падают нефтегазовые доходы
Пересмотр нефтегазовых доходов связан с консервативными ожиданиями по ценам на сырье и курсу рубля, отмечает партнер Kasatkin Consulting Дмитрий Касаткин. На 2027 г. в бюджет заложены Urals по $53 и доллар по 87,4 руб. против $61 и 95,8 руб. в предыдущем трехлетнем бюджете. «Расчетная рублевая стоимость барреля получается примерно на 21% ниже, что сокращает базу нефтяных налогов даже при неизменной добыче», — отметил Дмитрий Касаткин.
Новая оценка поступлений от нефтегазовой отрасли и ее доли в бюджете выглядит как перестраховка на случай падения цен, считает ведущий аналитик Фонда национальной энергетической безопасности Игорь Юшков.
Напомним, что конфликт на Ближнем Востоке резко поднял котировки в 2026 г. Так, Urals в сентябре, согласно данным Argus, стоила в среднем выше $90 за баррель против $40–45 в начале года. Наиболее ликвидным индикатором цены газа на мировом рынке считается котировка на европейском хабе TTF: там стоимость 1 тыс. куб. м в начале сентября впервые с 2022 г. уходила выше $1000. Сейчас держится на уровне $800–850.
Открытие Ормузского пролива, по словам Игоря Юшкова, может обвалить цены: бочка Urals может подешеветь до $50 — до уровня бюджетного правила на 2027 г. «Я думаю, Минфин пытается сделать параметры независимыми от колебаний цен. Мы идем по пути создания более безопасного бюджета, чтобы его не пришлось пересматривать в течение года из-за снижения цен на нефть», — добавил он. При этом к снижению доли нефтегазовых доходов аналитик призывает относиться осторожно: именно они дают возможность развивать отрасли, которые и сформируют ненефтегазовые поступления.