С начала года ЦБ снизил ключевую ставку с 16% до 14% годовых, а от пика в 21% в 2025 г. — на 7 процентных пунктов: казалось бы, деньги в экономике должны были подешеветь. Но в октябре — ноябре доходность длинных облигаций федерального займа (ОФЗ) поднялась до 16,8%. Получается, государство одинаково дорого занимает что при ключевой ставке в 14% сейчас, что в начале 2025 г., когда ключевая ставка была 21%. Почему снижение «ключа» на треть не оказало сильного влияния на цену денег?
 Даниил Григорьев
Эксперт объединения экономистов «Новый курс» (New Deal), преподаватель МФТИ
Почему ставка ЦБ не работает как ожидалось
Показательный разрыв между ожиданиями и реальностью дает хороший повод разобраться, что такое «цена денег» и кто на самом деле ее устанавливает. Обычно рассуждают так: ЦБ меняет ключевую ставку и вслед за ней дешевеют или дорожают все кредиты — ипотека, потребкредиты, займы бизнесу и облигации.
Отсюда привычка спрашивать за дорогие деньги только с Центробанка: если кредит недоступен, значит, ставка слишком высока. Словом, просто снизьте ее — и кредит тут же должен стать доступнее. В этой упрощенной картине мира у ЦБ в руках находится единственный действенный рычаг, а вся остальная экономика якобы просто следует за регулятором.
На деле же рычаг ЦБ заметно скромнее, что и проявилось в 2026 г. на практике. Ключевая ставка напрямую определяет стоимость самых коротких денег — тех, что банки занимают у ЦБ или размещают у него на день или неделю на межбанковском рынке. Всё остальное (кредит на год, ипотека на 20 лет, облигация компании на 5 лет) продается на рынке, где голос Центробанка лишь один из многих голосов.
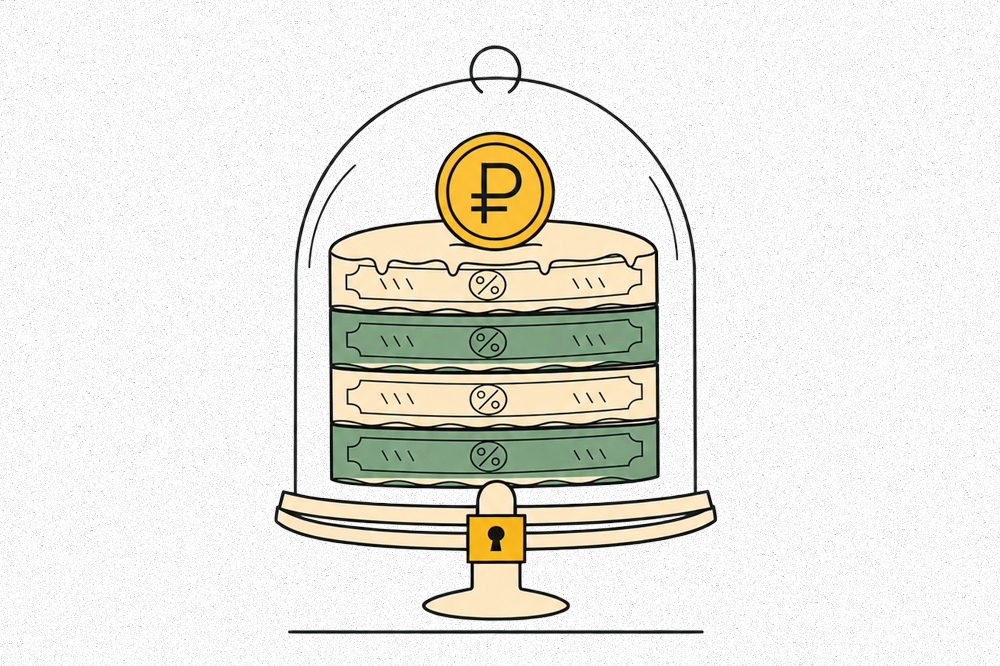
Чем цена кредита похожа на слоеный пирог
Цену любого кредита можно представить в виде слоеного пирога, на вкус которого влияют все слои разом, но готовят их разные пекари. Ключевая ставка ЦБ в таком пироге будет лежать в основе, а вторым слоем станет надбавка за срок. Одолжить деньги на 10 лет вместо 1 года — значит взять на себя риск, что за это время могут сильно поменяться инфляция, ставки, бюджетная политика и другие обстоятельства.
Чем больше неопределенность, тем большую доплату попросит кредитор. Ее размер зависит не только от ожиданий насчет будущих решений ЦБ, но и от простого соотношения спроса и предложения на рынке длинного долга. А крупнейший продавец длинного долга в стране — это Минфин. Этой осенью он увеличил план чистых заимствований на 2026 г. на 1 трлн руб., до 5 трлн руб.
Инвесторы ответили просто: хотите продать больше — увеличьте вознаграждение. Аукцион 30 сентября не состоялся вовсе: заявок по приемлемым для Минфина ценам не нашлось. После этого министерство сделало ставку на облигации с плавающим купоном, привязанным к ставке ЦБ. Это тоже решение о цене денег: такие бумаги снимают давление с длинного конца рынка, но перекладывают риск высоких ставок на бюджет.
Один из основателей макроэкономики — Джон Мейнард Кейнс — заметил, что долгосрочная ставка во многом держится на неосязаемых вещах: на том, во что рынок верит и чего боится. Из-за неопределенности длинные деньги могут оставаться дорогими, даже когда короткие дешевеют. В этой ситуации большое значение приобретают ожидания кредиторов. Важно и то, как много денег предлагается взять в долг: чем больше, тем дороже заем обойдется должнику.
Какую роль в цене денег играет риск
Третий слой нашего аллегорического «пирога» — это надбавка за риск. Даже самый крупный бизнес может довольно быстро и неожиданно для рынка потерять платежеспособность. Банк обязан оценить и заложить эту вероятность в ставку: чем больше сомнений в надежности заемщика, тем выше надбавка.
Важно, что надбавка за риск зависит еще и от политики ЦБ, который отвечает за финансовую стабильность и потому требует от кредиторов устойчивости в случае шоков. Дело в том, что долгий период дорогих денег подтачивает финансовое положение компаний с высокой долговой нагрузкой: всё большая часть прибыли уходит на уплату процентов. Значит, растет риск, а с ним и надбавка. Возникает замкнутый круг: высокая ставка делает заемщиков слабее, а слабые заемщики платят больше, даже когда ставка начинает снижаться.
Четвертый слой «пирога» — неценовые условия — виден хуже всего: речь про залоги, требования к отчетности и финансовым показателям, наконец, просто отказы выдавать кредит. Нобелевские лауреаты Джозеф Стиглиц и Эндрю Вайс еще в 1981 г. показали, что банк, столкнувшись с ростом рисков, часто не поднимает ставку, а сокращает выдачу. Но слишком высокий процент отпугивает аккуратных заемщиков и привлекает рискованных.
Поэтому кредит бывает недоступен не по цене, а потому что его вовсе не дают. Сюда же относится банковское регулирование: требования к капиталу и надбавки за рискованные кредиты определяют, во что банку обходится каждый заем независимо от ключевой ставки.
Кому деньги достаются по лучшим ценам
Как все эти «слои пирога» вместе срабатывают на практике — хорошо показывают события 2026 г. По оценке агентства «Эксперт РА», несмотря на снижение ключевой ставки с 16% до 14%, условия банковского кредитования с начала года оставались жесткими, в том числе из-за регуляторных изменений и роста требований банков к неценовым условиям.
Компании в поисках заемных денег пошли на облигационный рынок: доля облигаций в корпоративном долге впервые превысила 31%. Но и там рост обеспечили самые надежные эмитенты с рейтингами «АА» и «ААА». Их размещения за 9 месяцев выросли на 22%, тогда как компании с более низкими рейтингами занимали меньше.
Короче говоря, у разных заемщиков сегодня разная цена денег. Крупная компания с высшим рейтингом получает деньги по ставке, близкой к ключевой, а весь остальной бизнес — с заметной надбавкой или не получает вовсе.
Отсюда следует простой, но неожиданный для многих людей вывод: стоимость денег в экономике определяет не одно ведомство, а сразу несколько участников. ЦБ задает базу ключевой ставкой. Минфин объемом и структурой заимствований влияет на цену длинных денег. Регулятор — снова ЦБ, но уже в другой роли — своими требованиями к банкам влияет на доступность кредита. Дальше банки и инвесторы оценивают риск и решают, кому выдать денег. Каждый своими решениями может делать деньги дороже или дешевле независимо от ключевой ставки.
Всё сказанное не следует понимать так, что политика Центробанка вообще не важна или что за дорогой кредит не отвечает никто. На деле ответственность распределена, но претензии по привычке предъявляют обычно к одному только Банку России. Это бесполезное занятие: пока снижение ключевой ставки не согласовано с адекватной структурой выпуска гособлигаций, регуляторными мерами и качеством заемщиков, кредит будет дешеветь медленнее, чем ждут бизнес и правительство.
Если цель — это доступные деньги для всей экономики, а не только для самых надежных заемщиков, обсуждать нужно не только ключевую ставку ЦБ, но и всю кривую доходности. И даже сверх того: сколько и каких облигаций выпускает Минфин, какие требования предъявляются к банкам и что делать с компаниями, ослабевшими за годы дорогих денег. Иначе ставка будет снижаться, а цена денег — стоять на месте.