Решение по ключевой ставке, которое Банк России примет 23 октября, кажется предопределенным — продолжение паузы. К середине октября рост цен уже достиг 6,1% с начала года, а инфляция ускорилась до 7,2% в годовом выражении — оба показателя выше июльского прогноза ЦБ. Несмотря на замедление темпов увеличения стоимости моторного топлива (и даже снижение по дизелю), в «устойчивых» компонентах рост цен остается повышенным несколько месяцев подряд и, по оперативным данным, не сбавляет обороты в октябре. Но пространство для смягчения у ЦБ еще остается.
 Андрей Мелащенко
Главный экономист компании «Ренессанс Капитал»
Вероятный сценарий
Инфляционные ожидания населения в последние месяцы еще больше выросли, а уже проведенная индексация коммунальных тарифов поддержит их на повышенном уровне до конца года. В совокупности со снижением ключевой ставки с начала года это способствовало смягчению денежно-кредитных условий в реальном выражении. И привело к оживлению кредитования, в том числе потребительского, и потребительской активности в сентябре после просадки в августе, по оперативным данным Банка России.
Также это стимулировало предприятия расширить планы по найму на последний квартал 2026 г. после снижения в течение предыдущих пяти кварталов. Этому способствовали улучшение ожиданий спроса на товары и услуги. При этом ресурсы в экономике остаются в дефиците, сохраняется проблема выбытия части производственных и логистических мощностей (прежде всего, нефтепереработки), что не позволяет предложению поспевать за спросом.
В этих обстоятельствах сохранение ключевой ставки на уровне 14% в пятницу, 23 октября представляется наиболее вероятным, и, возможно, даже безальтернативным решением совета директоров ЦБ. Интрига на ближайшее опорное заседание связана скорее с тем, как Банк России скорректирует свой среднесрочный прогноз с учетом актуальной экономической картины и какой сигнал даст относительно ближайших заседаний.
Интрига с прогнозом
Бюджетные проектировки, представленные правительством в самом конце сентября, как отмечали представители Центробанка, соответствуют предпосылкам регулятора и не должны стать драйвером пересмотра прогноза. Однако июльский прогноз предполагал более сдержанный эффект от «топливного кризиса». Этого может быть достаточно, чтобы повысить прогноз инфляции на конец 2026 г. и оценку средней ключевой ставки на 2027 г.
Практика последних лет показывает, что со временем «базовый» прогноз регулятора смещается в сторону «проинфляционного» — одного из альтернативных сценариев, который регулятор обычно публикует в конце лета. В нем предполагаются более продолжительная потеря части производственных и логистических мощностей и более высокий спрос, в том числе со стороны бюджета.
Реализация «проинфляционного» сценария означала бы, что цикл снижения ключевой ставки по сути уже завершён. В нём указано среднее значение ключевой ставки на уровне 13–15% в 2027 году против 10,5–12,5% в «базовом» сценарии.
Риски повышения ставки
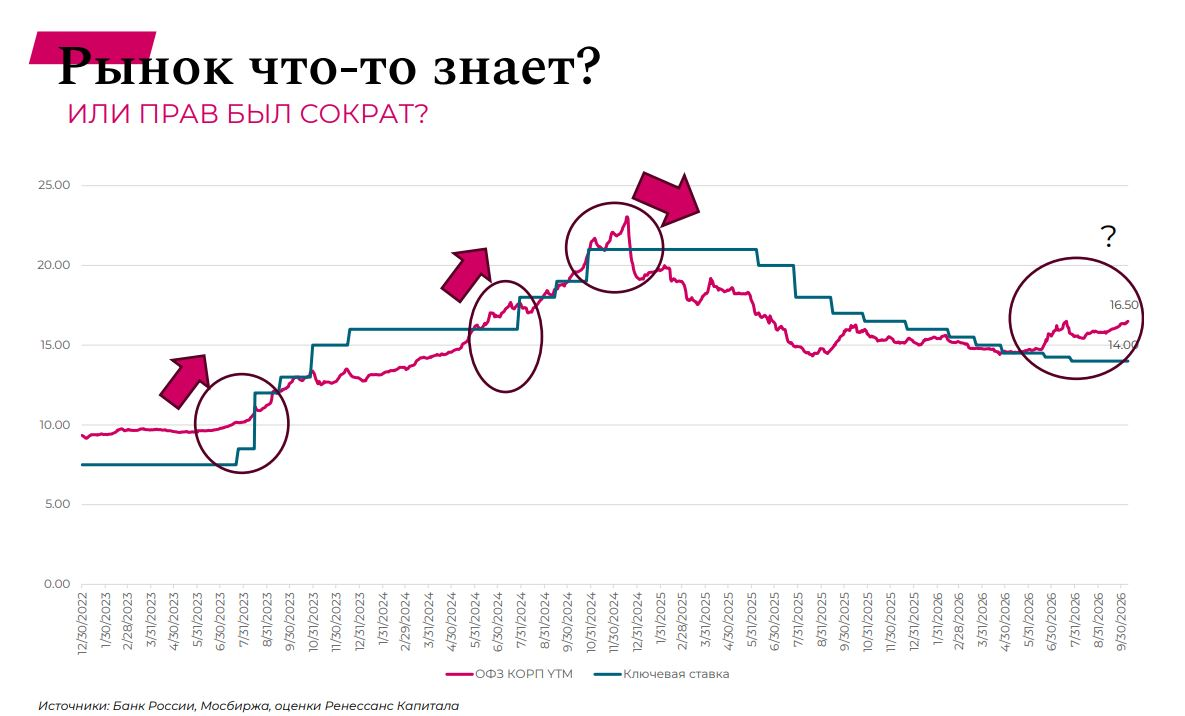
Добавим пессимизма: в последние месяцы в СМИ всё чаще высказывается мнение, что следующим шагом по ключевой ставке — когда бы ни завершилась пауза — может стать не снижение, а повышение. В качестве одного из аргументов приводят рост доходности долгосрочных суверенных облигаций.
С начала 2014 г. периоды, когда доходность 10-летних ОФЗ превышала ключевую ставку, как правило, предшествовали ее повышению. Но мы всё же считаем, что цикл снижения ключевой ставки далек от завершения, хотя пауза может продлиться до конца этого года.
Возможности для смягчения
Возможность смягчения денежно-кредитной политики может вновь открыться на рубеже нового года. Ключевыми предпосылками для этого являются нормализация ситуации на топливном рынке и замедление текущих темпов роста цен в «устойчивых» компонентах, а также стабилизация инфляционных ожиданий населения, которые активно реагируют на текущие темпы роста цен (прежде всего товаров/услуг-маркеров, к которым относятся и бензин, и услуги ЖКХ) и на рубеже нового года могут вновь начать снижаться. При реализации этого сценария денежно-кредитные условия вновь станут умеренно жесткими, что позволит ЦБ возобновить снижение ключевой ставки с присущей ему осторожностью.
Фактор бюджетной политики и того, как в итоге бюджетный стимул отклонится от заложенных в проект бюджета параметров, также будут значимыми при принятии решения относительно денежно-кредитной политики. Но, скорее, уже для заседаний в марте и апреле, когда станет очевиден масштаб ставшего традиционным авансирования по заключенным государственным контрактам в первом квартале 2027 г.
Прогноз на 2027 год
В целом, хотя пространство для снижения ключевой ставки на горизонте года сузилось, оно все еще существует. С начала 2025 г. вклад факторов спроса (то, на что Банк России может непосредственно влиять ключевой ставкой) в отклонение инфляции от цели остается сдержанным. Исключением не стал и 2026 г.: из 6,1% роста цен с начала года 2,3–2,4 процентных пункта было обеспечено повышением НДС, индексацией коммунальных тарифов и непосредственным ростом стоимости моторного топлива летом.
По мере исчерпания шоков предложения текущие темпы роста цен нормализуются, позволив инфляции замедлиться в 2027 г. относительно текущих уровней. Мы ожидаем, что даже при сохранении стимулирующего характера бюджета по итогам следующего года ключевая ставка может быть снижена до 12%.