ЦБ оценивает подключение небольших банков к цифровому рублю в 25–31 млн руб., а рынок — от 100 млн руб. Из-за высоких затрат и слабого спроса они могут выбрать дешевые решения, что угрожает качеству и скорости операций. Снизить нагрузку призваны типовые «коробочные» и облачные сервисы, однако их индивидуальная доработка способна существенно увеличить расходы.
Цифровой рубль по номиналу
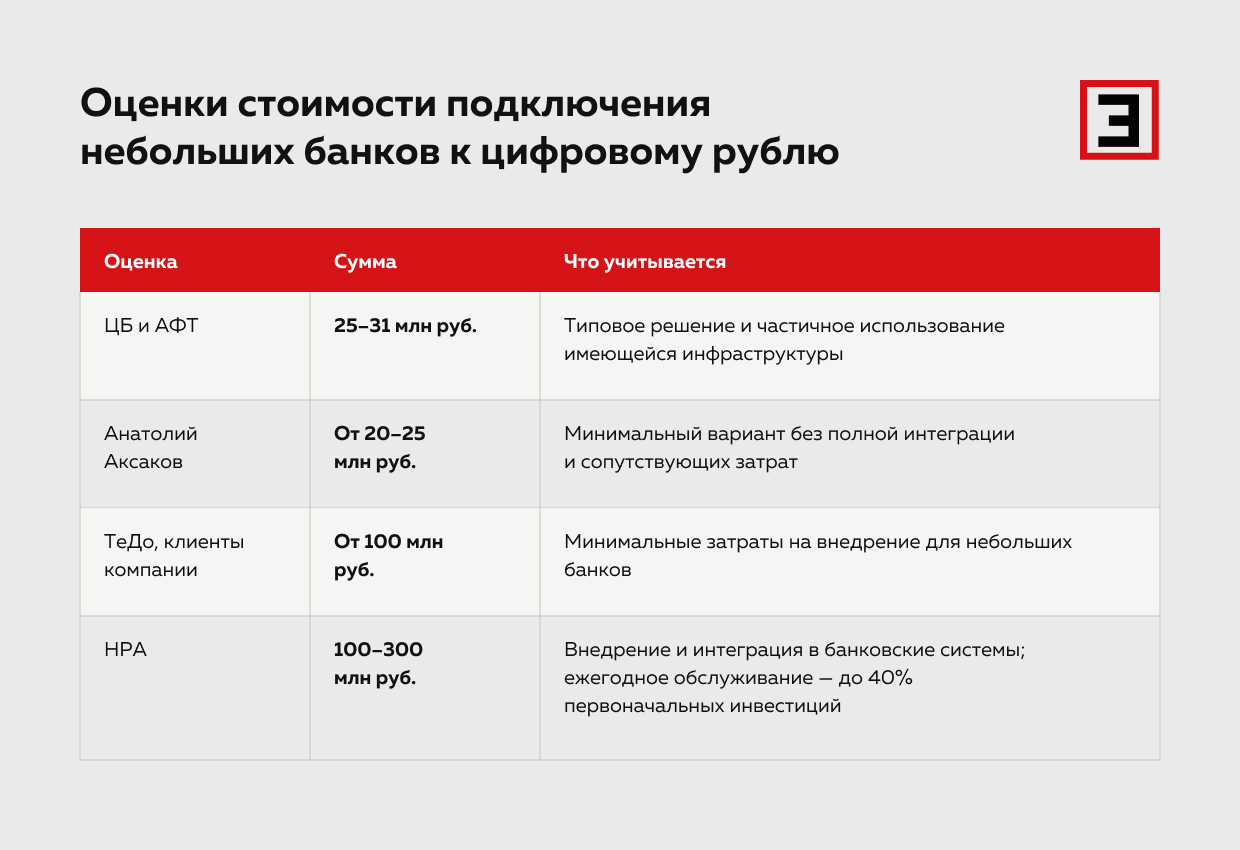
Банк России совместно с Ассоциацией ФинТех (АФТ) оценил стоимость подключения небольших банков к платформе цифрового рубля с использованием типовых технологических решений в 25–31 млн руб. Регулятор считает эту сумму реалистичной и связывает более высокие оценки с неверной трактовкой его технических требований, сообщили «Эксперту» в пресс-службе ЦБ.
Высокие затраты на внедрение цифрового рубля могут вынудить небольшие банки экономить на технологических решениях, что создаст риски для скорости и качества обслуживания клиентов, считает управляющий директор рейтингов финансовых институтов НРА Константин Бородулин. По его оценке, расходы на внедрение и обслуживание новой инфраструктуры в первый год могут составить около 100 млн руб. — то есть до 10% капитала или или до двух-трех годовых прибылей банка из второй сотни.
При этом эксперт считает маловероятным, что небольшие банки вовсе не смогут подключиться к платформе цифрового рубля. Вероятнее всего при низком спросе клиентов на цифровой рубль банки смогут применить «максимально дешевое и медленное решение», не заточенное на массовое применение, заключил Константин Бородулин.
Для контроля за сроками и затратами на подключение малых банков к цифровому рублю создана рабочая группа при АФТ. В ее состав вошли представители банков, уже подключившихся к платформе и готовящихся к интеграции, а также профильные ИТ-вендоры, в том числе разработчики систем информационной безопасности. Эта рабочая группа создала сборник типовых архитектурных решений для выбора оптимальной модели присоединения.
В нем проанализированы возможности использования уже имеющейся у банков ИТ-инфраструктуры и основные факторы, влияющие на стоимость подключения к платформе цифрового рубля. Кроме того, документ содержит специальный чек-лист, с помощью которого кредитные организации могут определить наиболее подходящий для себя вариант подключения, рассказал «Эксперту» руководитель управления развития технологий АФТ Олег Моргун.
Массовое внедрение цифрового рубля началось 1 сентября 2026 г. Обеспечить клиентам возможность совершать операции с новой формой национальной валюты первыми должны были системно значимые банки и кредитные организации, признанные значимыми на рынке платежных услуг. С 1 сентября 2027 г. это требование распространится на остальные банки с универсальной лицензией, а с 1 сентября 2028 г. — на банки с базовой лицензией.
По данным регулятора, которые председатель ЦБ Эльвира Набиуллина привела 23 сентября, к платформе цифрового рубля подключились 36 банков, из которых 21 выполнил требования законодательства, а еще 15 присоединились добровольно. Другими словами, сейчас лишь около 12% кредитных организаций РФ могут проводить операции с цифровыми рублями.
Инструменты удешевления: план регулятора
ЦБ пытается сбить стоимость подключения к цифровому рублю для малых банков за счет нескольких мер:
Стандартизация. Летом 2026 г. совместно с Ассоциацией банков России (АБР) были утверждены типовые схемы подключения и спецификации ПО/оборудования, предусматривающие минимально достаточную архитектуру.
Бесплатные компоненты. Часть решений по информационной безопасности ЦБ предоставляет банкам безвозмездно.
Облачные технологии. Регулятор поощряет использование готовых решений «под ключ» на базе облачной инфраструктуры, ожидая роста этого сегмента на фоне развития законодательства об ИТ-аутсорсинге в финансовом секторе.
По словам председателя комитета Госдумы по финансовому рынку Анатолия Аксакова, решение с минимальным уровнем вложений действительно может стоить 20–25 млн руб., но только при использовании части существующей инфраструктуры. Итоговые расходы, по его словам, могут быть значительно выше: в сумму не входит интеграция с системами дистанционного банковского обслуживания (ДБО), автоматизированной банковской системы (АБС), привлечение дополнительного персонала и другие элементы проекта.
«Банки используют разные информационные системы, имеют различную технологическую инфраструктуру и уровень готовности к интеграции с платформой цифрового рубля. Соответственно, решение, которое подходит одному банку, может потребовать существенных доработок для другого. Все это влияет и на конечную стоимость подключения», — отметил Аксаков.
Почему цифровой рубль не помещается в «коробку»
Несмотря на оптимизм регулятора, реальные расходы малых банков могут многократно превышать плановые. Партнер компании «Технологии Доверия» (ТеДо) Владимир Кочетков оценивает минимальные затраты своих клиентов на внедрение в 100 млн руб. Сумма в 20–25 млн руб. за «коробочное» решение реалистична, но лишь без учёта адаптации и интеграции с действующими банковскими системами.
Расхождение оценок не обязательно означает, что ЦБ ошибается или банки намеренно завышают бюджет. Регулятор, вероятно, считает стоимость базовой технологической конфигурации, тогда как банки оценивают проект до промышленной эксплуатации: с интеграцией, тестовыми и резервными контурами, сертификацией, защитой данных, обучением персонала и сопровождением.
Оценка ЦБ в 25–31 млн руб. может быть реалистичной для выполнения минимальных требований и проведения ограниченного объема операций, считает Константин Бородулин. Однако, по его прогнозам, полные расходы на интеграцию, доработку внутренних процессов и последующее сопровождение могут оказаться в несколько раз выше.
Участники рынка указали следующие ключевые барьеры для внедрения цифрового рубля:
Скрытые расходы на интеграцию. По словам директора по аналитике Инго Банка Василия Кутьина, коммерческие предложения вендоров уже сейчас не укладываются в оценку 20–25 млн руб. Полноценный запуск требует интеграции с системами дистанционного банковского обслуживания (ДБО), создания тестовой и резервной инфраструктуры, закупки средств защиты информации и найма ИТ-специалистов.
Сложности выбора вендора и интеграции. При отсутствии широко распространенных «коробочных» решений небольшие банки вынуждены искать подрядчиков, знакомых с используемыми ими автоматизированными банковскими системами (АБС). Если у разработчика нет опыта работы с конкретной АБС, внедрение становится дороже и занимает больше времени, объясняет Константин Бородулин.
Разнородность ИТ-ландшафта. Малые банки часто используют «зоопарк» систем: АБС от одного вендора, ДБО для физлиц от другого, а для юрлиц от третьего. «Если „коробка“ требует глубокой доработки под специфику банка, затраты на интеграцию могут свести часть экономии на нет», — предупреждает Василий Кутьин.
Дорогая инфраструктура. Заместитель директора департамента «Диасофт» Сергей Добриднюк (по его словам, решение компании выбрали около 25 банков) подтверждает, что инфраструктура и информационная безопасность нередко обходятся дороже прикладного ПО. Компания переходит к модели «промышленной сборки» из готовых компонентов, но индивидуальные проектные работы неизбежны.
Рост совокупной стоимости владения (TCO). Первоначальное подключение — лишь часть затрат. Экономическую эффективность необходимо оценивать на горизонте 3–5 лет, учитывая техническое сопровождение, обновления и поддержку ИБ.
Проблема окупаемости для малых игроков
Главным риском внедрения цифрового рубля для небольших банков становится высокая стоимость новой инфраструктуры при ограниченных возможностях окупить вложения. По оценке Национального рейтингового агентства (НРА), подключение и интеграция цифрового рубля в среднем могут обойтись банкам в 100–300 млн руб., а ежегодное обслуживание — достигать 40% первоначальных инвестиций. При этом для небольших кредитных организаций такая финансовая нагрузка особенно чувствительна из-за ограниченных масштабов их бизнеса.
По данным НРА, на банки за пределами топ-100 приходится менее 5% эквайрингового оборота в стране. В то же время, согласно оценкам «Эксперт РА», эти кредитные организации планируют направить на внедрение цифрового рубля около 12% годового ИТ-бюджета. Таким образом, банкам придется выделять значительные средства на инфраструктуру, экономическая отдача от которой пока не очевидна. Это может ограничить инвестиции в развитие других цифровых сервисов и усилить технологическое отставание небольших банков от крупнейших игроков, считают участники рынка.
Расхождение между оценкой ЦБ в 25–31 млн руб. и рыночными оценками от 100 млн руб. объясняется не только стоимостью самого программного обеспечения, но и составом учитываемых расходов. Регулятор ориентируется на минимально достаточную технологическую инфраструктуру, тогда как банкам необходимо финансировать весь проект — от интеграции с АБС и системами дистанционного банковского обслуживания до защиты данных и дальнейшего сопровождения. «Коробочные» решения могут удешевить подключение, однако не избавляют кредитные организации от затрат на адаптацию программного обеспечения к собственным ИТ-системам.
Поэтому для небольших банков важно не только снизить первоначальную стоимость подключения, но и обеспечить доступность дальнейшего обслуживания новой инфраструктуры. Решить эту задачу без дополнительной поддержки государства и регулятора будет сложно, заключили участники рынка. Для этого необходимы дальнейшая стандартизация технологических решений, развитие доступной инфраструктуры и механизмы снижения расходов на внедрение и эксплуатацию цифрового рубля.
Если счет не загрузился
автоматически,
нажмите кнопку «Скачать счет».
Смена пароля
Продолжая использовать сайт expert.ru, вы соглашаетесь на обработку персональных данных при помощи куки (cookie) файлов, в том числе с использованием сервиса веб-аналитики "Яндекс Метрика", на условиях Политики обработки персональных данных.