
В условиях двузначной ключевой ставки и масштабной перестройки логистических цепочек инвестиционная дисциплина в капиталоемких отраслях выходит на первый план. Цена управленческой ошибки в ТЭК сегодня высока, а инструменты контроля за расходованием бюджетов стремительно эволюционируют. О том, как классический мониторинг в сочетании с выстроенной ИТ-экосистемой и элементами искусственного интеллекта спасает миллиарды инвестиционных средств, а также о перспективах смарт-контрактов в связи с внедрением цифрового рубля — в интервью первого вице-президента Газпромбанка Олега Мельникова «Эксперту» на Международном промышленно-энергетическом форуме TNF.
— Олег Васильевич, мы встречаемся на форуме TNF — ключевом событии нефтегазовой отрасли. В этом году он строится вокруг концепции «Нефтегазовая отрасль будущего: энергия перемен». Как в наше турбулентное время вписывается банковское сопровождение контрактов? Не становится ли жесткий мониторинг бюрократическим тормозом?
— Разумеется, банк привлекают в проект не для того, чтобы его затормозить. Банковское сопровождение — это прежде всего контроль целевого расходования средств, обеспечивающий эффективное управление ликвидностью. Мы даем заказчику удобный инструмент, а он сам решает, как его настроить: максимально строго или более лояльно, если подрядчик давно знаком и проверен. Структура крупных проектов, особенно в капиталоемком нефтегазовом секторе, меняется, и заказчики сами приходят к нам за более эффективными методами контроля. Сегодня БСК — это не бюрократический барьер, блокирующий работу, а умный цифровой контур. Он наглядно показывает движение денег, статус договоров и возможные риски, но финальное решение всегда остается за клиентом. Чем больше у заказчика информации о своей кооперации, тем быстрее он принимает решения, потому что вместо предположений у него теперь есть реальные данные и полная картина проекта.
— Много ли нецелевых или подозрительных транзакций удается предотвратить на практике?
— В среднем мы отклоняем около 15% потенциально нецелевых платежных поручений. Половина из них к нам больше не возвращается — это значит, что операцию остановили не из-за опечатки в реквизитах, а из-за реальной попытки потратить деньги не по назначению. Классика жанра: корпоратив за счет инвестора, покупка дорогого алкоголя или активов, которые заказчик запретил приобретать генподрядчику. Бывают и прямые попытки вывести деньги за периметр проекта на другие нужды. Масштаб эффекта можно оценить по нашей общей статистике: за пять лет мы предотвратили нецелевые расходы на сумму свыше 400 млрд рублей. Причем в эту статистику не включаются технические отказы и случаи, когда клиент просто предоставил неполный комплект документов.
— Применяется ли в БСК искусственный интеллект?
— Мы активно занимаемся цифровизацией наших продуктов. Например, сервис проверки контрагентов автоматически показывает их благонадежность в интерактивной отчетности — у нас сформировано уже более 1,5 млн таких отчетов. Эта колоссальная база данных служит отличным фундаментом для ИИ. Мы уже рейтингуем подрядчиков с помощью собственной скоринговой модели, применяем элементы ИИ для контроля движения средств и оценки технической стороны контрактов. Следующий большой шаг — повсеместное внедрение электронного документооборота, который откроет новые горизонты для математических моделей. Сейчас мы активно тестируем его на отдельных контрактах в том же нефтегазовом секторе.
— Газпромбанк одним из первых принял участие в пилоте по цифровому рублю. По вашим ожиданиям, вытеснят ли смарт-контракты в нацвалюте классическое банковское сопровождение?
— Нет, они не конкуренты. Цифровая валюта только дополняет систему новым удобным инструментом расчетов. Газпромбанк участвует в пилоте цифрового рубля с 2023 года, а с 1 сентября этого года предоставил возможность проводить операции с цифровым рублем розничным клиентам и юридическим лицам — для последних функционал стал доступен в системе «ГПБ Бизнес-Онлайн». ЦБ РФ уже представил концепцию платформы коммерческих смарт-контрактов, на которой рынок сможет создавать свои сценарии, и мы планируем активно этим пользоваться. Если говорить по сути: смарт-контракт просто автоматизирует заранее заданное условие. А вот БСК решает куда более широкую задачу — оценивает обоснованность платежа, стоимость, наличие рисков и состав всей цепочки кооперации. Развитие цифрового рубля создает для банковского сопровождения новый технологический слой. В связке с БСК цифровой рубль обеспечит высочайший уровень аналитики.
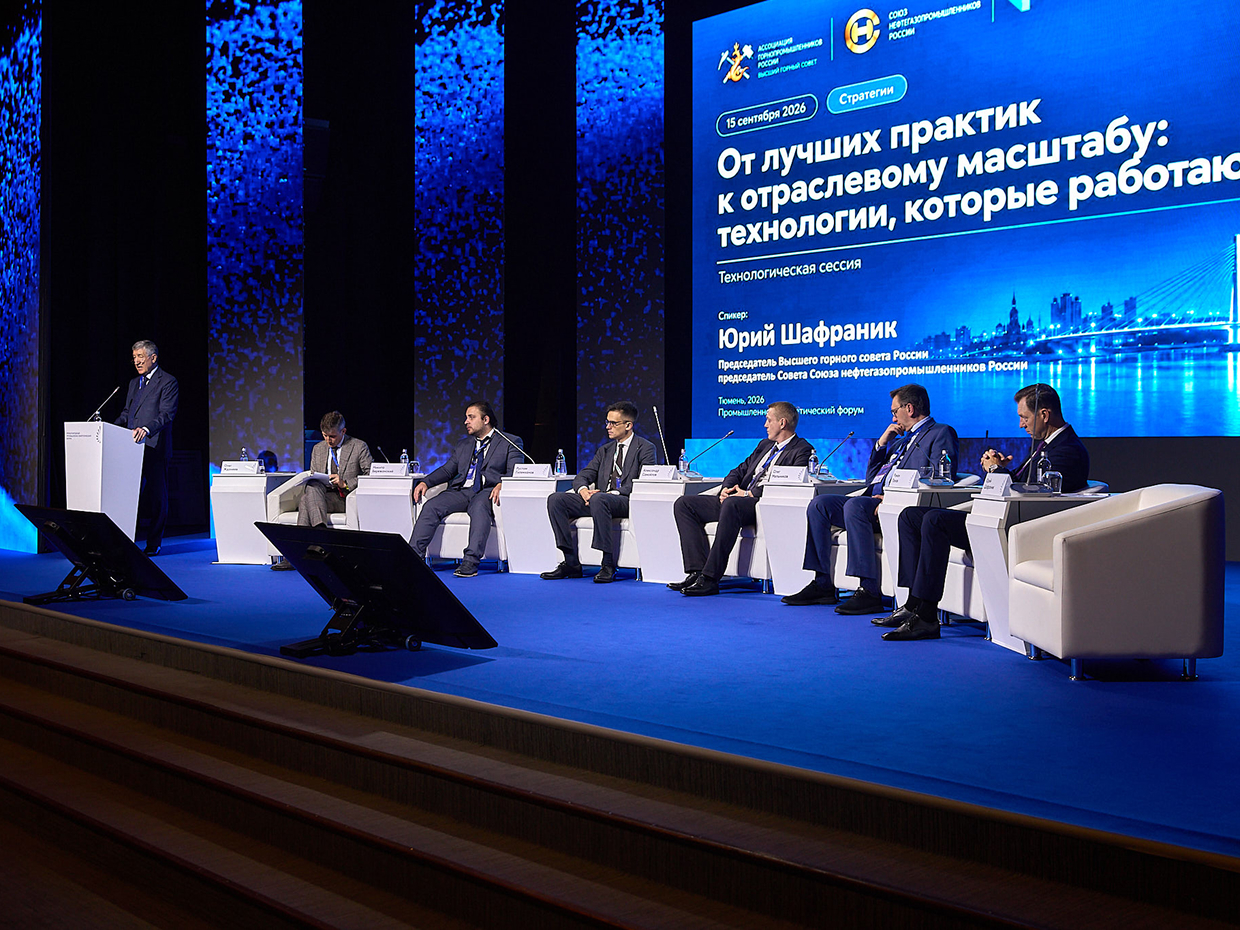
Фото: пресс-служба TNF
— В современных условиях логистика усложнилась, появились субподрядчики, созданные «буквально вчера» под задачи в том числе параллельного импорта. Как оценить надежность таких компаний?
— Возраст компании — не главный критерий. Новых игроков действительно много, и наша задача — не закрывать им двери, а оперативно и объективно оценивать риски. У нас работает «Портал приема обосновывающих документов», где фирма дистанционно подает бумаги, видит статус платежа и комментарии банка. В сервисе «Оцени своего контрагента» собраны объективные маркеры надежности компании, включая текущую ликвидность, платежную дисциплину, динамику финансового состояния и наличие судебных производств. Наша задача — дать сигнал о рисках, а работать ли с исполнителем, решает заказчик.
— Доступно ли сопровождение для зарубежных проектов, учитывая разворот промышленности на Восток и закупки в Азии?
— Мы — единственный банк, предоставляющий БСК за пределами России. Алгоритм такой: мы находим банк-партнер в стране реализации проекта, делимся нашей технологией, адаптированной под местное законодательство, и вместе с банком-партнером оцениваем информацию о движении денежных средств по конкретным проектам. По такой модели мы уже работаем в Беларуси, Кыргызстане, Узбекистане и Таджикистане, в планах — Монголия и Казахстан. Точно так же, через иностранных партнеров, мы можем сопровождать трансграничные контракты с открытием счетов для зарубежных посредников. Наш опыт позволяет быстро развернуть инфраструктуру в любом государстве, если этого потребует логика межгосударственного проекта.
— А как механизм банковского сопровождения работает при трансграничных расчетах, когда, к примеру, в рамках модернизации предприятия требуется закупка оборудования в Азии?
— В договоре банковского сопровождения между банком и заказчиком всегда устанавливаются отдельные ограничения по периметру банковского сопровождения, которые позволяют исключить из периметра, к примеру, непосредственных производителей. Компании-нерезиденты, задействованные в производстве оборудования в рамках реализации инвестиционных проектов в РФ, как правило, являются такими исключениями. Трансграничное сопровождение контрактов с открытием счетов иностранных посредников возможно, но это уже требует привлечения иностранных банков-партнеров.
— При двузначной ключевой ставке ТЭК вынужден экономить каждый рубль. Как БСК помогает контролировать цены у субподрядчиков?
— Нами выстроена целая экосистема. Партнеры любого уровня — вплоть до прямого производителя работ или оборудования — открывают у нас отдельные счета. Образуется «периметр контракта»: выделенные на проект деньги полностью обособляются от текущей хозяйственной деятельности, никто не может смешивать их с общим денежным потоком. Банк согласовывает каждое платежное поручение, предварительно проводя экспертизу обосновывающих документов. В крупных проектах проблема часто не в дороговизне конкретного поставщика, а в количестве посреднических наценок. БСК делает эту цепочку абсолютно прозрачной, позволяя заказчику видеть формирование цены с самого начала.
— Какие в целом транзакционные решения предлагают сегодня крупные банки?
— В основном всё крутится вокруг современных технологий и продуктовой линейки для эффективного управления финансами. Ведущие кредитные организации, и мы в их числе, предлагают личный кабинет участника ВЭД, сервисы в Системе быстрых платежей Банка России (СБП), которая, к слову, имеет колоссальные перспективы именно в сфере B2B. Для вертикально интегрированных холдингов особенно востребованы решения по управлению ликвидностью, включая кэш-пулинг, которые позволяют эффективнее распределять средства внутри группы. Крайне востребованы инструменты по централизации казначейства: в нашем случае это единое окно системы нашего онлайн-банка для юрлиц, прямые интеграционные каналы Host-to-Host и автоматизированные сервисы управления ликвидностью предприятия. Рынок развивается и в сфере небанковских сервисов. Так, в группу ГПБ входит платформа для цифровизации закупочного цикла через электронную торговую площадку, аналогичные решения предлагают другие участники. Наше кредо как банкиров — за счет технологий и персонализированного подхода закрывать почти все потребности бизнеса любого масштаба.