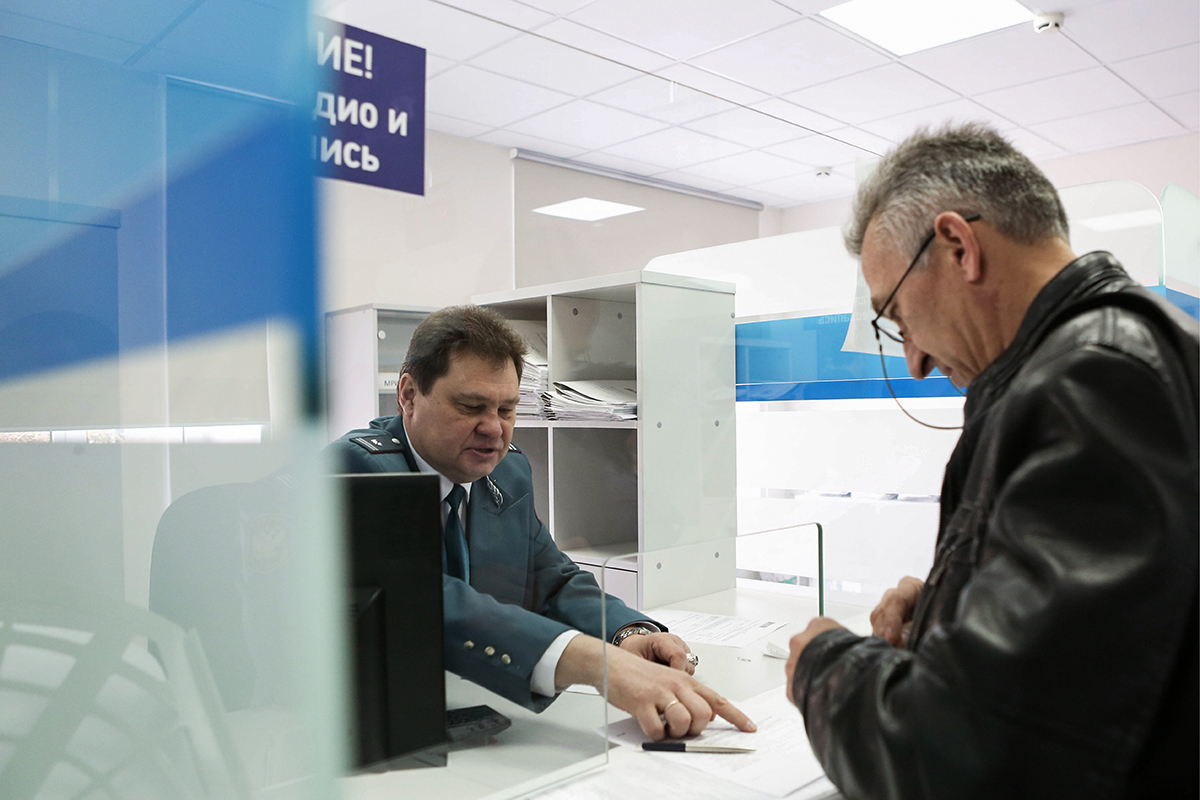
Официально неработающие россияне стали чаще получать вызовы на допрос от налоговых инспекторов. Внимание сотрудников ФНС привлекают случаи, когда человек не получает зарплату, не декларирует других доходов, но при этом покупает дорогостоящее имущество, например квартиры. Таких людей просят пояснить источники происхождения средств, а по итогам допроса могут начислить налоги, пени и штраф.
 Валентина Яковлева
Директор департамента расчета зарплаты «Бридж Групп»
ННалоговики запрашивают как письменные, так и устные пояснения, а также документы о происхождении средств, потраченных на дорогостоящее имущество. Территориальные управления ФНС время от времени сообщают о проведении мероприятий в отношении неработающих граждан, но эти сообщения носят разрозненный характер. Сводной статистики нет, но, исходя из практики нашей компании, за последний год число таких случаев выросло в 1,5–2 раза.
Главная цель вызова на допрос — взять объяснения по поводу источников средств на дорогостоящие покупки и побудить человека задекларировать реальные доходы. Целиком или хотя бы в той части, которая объяснила бы покупку имущества. Практика такова, что после допроса часть людей делают это добровольно.
В противном случае налогоплательщику требуются аргументы, чтобы убедить инспектора в своей невиновности. Если убедить не получилось, доначислят НДФЛ. Плюс пени и штраф в размере 20% от неуплаченной суммы налога согласно статье 122 Налогового кодекса РФ.
С чем связана активизация налоговых инспекторов
Мы заметили значительный рост числа обращений клиентов за консультациями по причине вызова в налоговую инспекцию около года назад, когда в СМИ широко освещались уголовные дела против известных блогеров. Обвинения, как правило, сводились к уходу от уплаты налогов по схеме «дробления бизнеса» — когда для сохранения права на применение упрощенной системы налогообложения (УСН) доходы распределялись между несколькими подконтрольными лицами или компаниями.
Хотя этой схеме много лет, активизация ФНС может быть связана с поиском дополнительных источников финансирования дефицита госбюджета. Одним из таких источников выступают недоимки по налогам как с юридических, так и с физических лиц.
Интерес инспекторов к людям, которые покупают себе квартиры, автомобили, яхты, драгоценности, устраивают пышные торжества и т.д., но не декларируют соразмерных затратам доходов, закономерен. Инспекторы просто выполняют свою работу. Внутри ФНС есть свои критерии эффективности, и сотрудники Службы стремятся им соответствовать. В итоге проверки становятся более тщательными и жесткими.
Обязан ли налогоплательщик доказывать свою невиновность
По букве закона налоговый орган должен сам доказывать факт получения физлицом облагаемых НДФЛ, но незадекларированных доходов, вменяемых ему по причине понесенных расходов. И он будет готов доказать, но не в рамках допроса, а после вынесения решения о доначислении налога, пени и штрафа.
Уже вынесенное решение теоретически можно оспорить в суде. Это сложная задача, если только со стороны инспектора не было допущено грубых нарушений. Лучше урегулировать все спорные моменты с инспектором во время допроса. Сам допрос не является частью судебного процесса.
На деле всё это означает, что во время вызова в ФНС обосновать свою невиновность инспектору заинтересован именно налогоплательщик. Вызов для того и нужен, чтобы развеять сомнения инспектора. Если бы никаких сомнений у налоговой службы не было, нужда в этой процедуре отпала бы сама собой.
Что будет, если игнорировать вызов из ФНС
Согласно статьям 31 и 90 Налогового кодекса РФ, в качестве свидетеля для дачи показаний может быть вызвано любое физическое лицо, которому могут быть известны какие-либо обстоятельства, имеющие значение для налогового контроля.
Статьей 128 НК РФ установлена ответственность свидетеля в виде штрафа за неявку или уклонение от явки, а также за неправомерный отказ от дачи показаний или за дачу заведомо ложных показаний. Сейчас размеры этих штрафов невелики и в разных случаях составляют от 1 тыс. до 3 тыс. руб.
Но если проигнорировать законное уведомление о вызове, это могут расценить как неповиновение законному распоряжению органа государственного контроля. В таком случае возможна административная ответственность по статье 19.4 КоАП РФ: для граждан это предупреждение или штраф от 500 до 1 тыс. руб., а для должностных лиц — штраф от 2 тыс. до 4 тыс. руб.
Кроме того, налоговый инспектор может привлечь полицию для розыска и доставки человека на допрос. Это вполне реальная практика.
Как отвечать инспектору
Полную уверенность в исходе встречи с инспектором способен дать только документально подтвержденный и законный источник доходов, который покрывает замеченные ФНС расходы. Например, многолетние накопления, продажа, наследование или дарение имущества, разовые доходы от сделки с ценными бумагами и т.д.
Хотя возможности налоговой службы велики, там не всегда видят все возможные доходы человека. Поэтому иногда достаточно просто предоставить пояснения и соответствующие документы. Если сказать и показать нечего, то можно отказаться отвечать на вопросы, но, скорее всего, это только усугубит подозрения инспектора и в итоге приведет к доначислению налогов, пеней и штрафу.
Лучшим выбором в такой ситуации станет консультация налогового специалиста. Его присутствие обычно допускается во время допроса, однако он не вправе давать ответы за клиента. В любом случае отвечать придется самому налогоплательщику.